来源 :读创2026-10-01
10月1日电,科创板电机驱动芯片峰岹科技(688279)公告,公司拟通过全资子公司峰岹微电子以现金方式向Sciosense Holding B.V.购买其持有的Sciosense100%股份,交易总对价为1.18亿美元(约人民币8.04亿元)。
其中股份对价为9578.33万美元(约人民币6.52亿元),债权对价为2221.68万美元(约人民币1.51亿元),资金来源为自有资金,并由峰岹科技向峰岹微电子增资以实施。交易完成后,Sciosense及其下属企业将成为公司间接全资子公司并纳入公司合并报表范围。
峰岹科技聚焦电机驱动控制芯片主航道,以“芯片设计、电机驱动架构、电机技术”创新为基础,在电机主控 MCU、专用 ASIC、驱动芯片及智能功率模块等领域具有深厚技术积累,为工业控制、汽车电子、家电等多行业客户提供多元化电机驱动控制解决方案。
本次被收购的Sciosense 是一家总部位于荷兰的专业半导体传感器企业,采用以 Fabless 为主的经营模式,主要从事流量传感器、气体传感器、温湿度传感器与压力传感器等集成电路和解决方案的研发、设计及销售,产品主要面向智能水表、热量表、汽车、工业、楼宇自动化和消费设备等市场。
峰岹科技指出,本次收购是峰岹科技迈向一体化解决方案提供商跃迁的关键环节。峰岹科技已在BLDC电机驱控赛道形成“芯片设计+驱动架构+电机本体”的全链条技术体系,但主控芯片的算力与算法优势长期聚焦于运动执行端。收购Sciosense传感器资产,有利于公司补齐“物理感知”环节,加强此前主控芯片与外部传感器的适配能力,极大简化公司下游客户使用第三方传感器与峰岹科技芯片的适配研发流程,从而使客户在较短的时间内实现产品的更新换代、降低研发成本和提高产品性能,并能够降低控制系统的体积及拓宽产品未来应用范围。
同时,本次收购能为公司自身出海战略搭建起桥梁,有利于双方在制造端、市场端形成协同,实现良好的整合效果。
Sciosense前身为Ams Netherlands B.V.,2020年1月正式以新主体运营,全球业务实体分布于荷兰、德国、意大利、美国及中国。
不过,Sciosense目前并未实现盈利。2025年,其营业收入为2.52亿元,净利润为-2344.12万元;2026年上半年,其营业收入为1.32亿元,净利润为-800.50万元,净资产规模约6538万元。从财务数据可看出,本次收购有着不小的增值率。
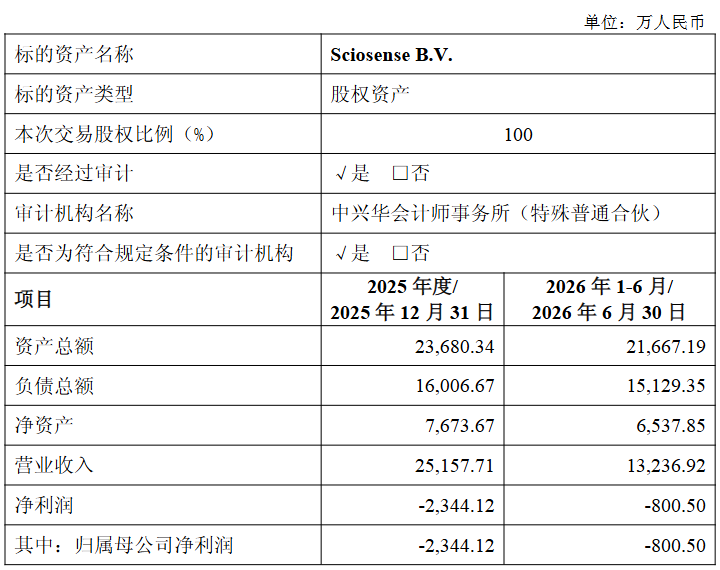
公告分析Sciosense亏损的主要原因包括:高研发费用对利润产生阶段性侵蚀;近年欧洲汽车产量有所削减,因此收入端未能逐年高速增长;公司采购体量较小、难以直接向晶圆厂采购导致成本较高。
为了控制风险,这次收购采用了分期付款方式。股份对价分三期支付,第一期股份对价 6,078.33万美元(约为人民币41,398.90万元),第二期股份对价为至多1,200万美元(约人民币8,173.08万元),第三期股份对价至多2,300万美元(约人民币15,665.07万元),其中第二期对价和第三期对价为浮动对价,根据《股份购买协议》约定的标的公司业绩承诺实现情况来确定实际支付金额;债权对价在公司支付第一期股权对价的同时一次性支付。这种安排在一定程度上保护了收购方的利益。
不过,1.18亿美元(约人民币8.04亿元)的交易金额对于一家总市值不到百亿的公司来说压力不小。
峰岹科技2026年上半年实现营业收入5.61亿元,同比增长49.56%;归母净利润1.99亿元,同比增长70.98%。
公告提示风险,一方面,本次收购存在审批及交易完成风险,另一方面,标的公司尚未盈利,后续存在营收不及预期、商誉减值的可能;且传感器赛道竞争激烈,标的公司产品矩阵规模有限,后续新产品研发存在不达预期或失败的可能性。
来源:读创财经