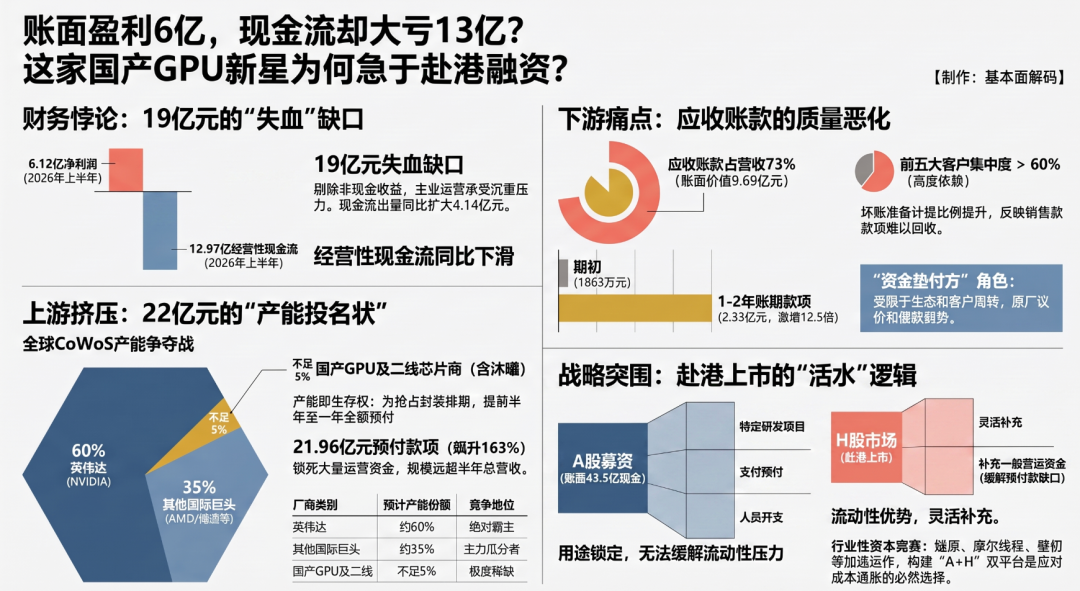
AI 算力赛道竞争日趋白热化,财务报表的结构性矛盾成为观察国产 GPU 企业经营质量的重要窗口。本文从沐曦股份现金流量表、应收账款、预付款项等核心营运资本科目出发,拆解 6.12 亿元净利润与?12.97 亿元经营现金流的巨大鸿沟,剖析 21.96 亿元预付款背后全球 CoWoS 产能博弈格局,解读企业面临的结构性流动性压力,还原其筹划 H 股上市的底层产业逻辑与行业共性困境。
六亿利润对应13亿现金净流出,10亿应收与21.96亿预付高企,资金链或承压或面临上下游双向挤压
如果我们把目光从失真的利润表和受限的理财专户移开,聚焦于最能反映企业生命体征的现金流量表与营运资本项目,就会发现沐曦股份当前面临的真正考验,并非账面资金的闲置,或是紧绷的上下游双重挤压.
经营现金流的或背离:利润6亿,现金流负13亿
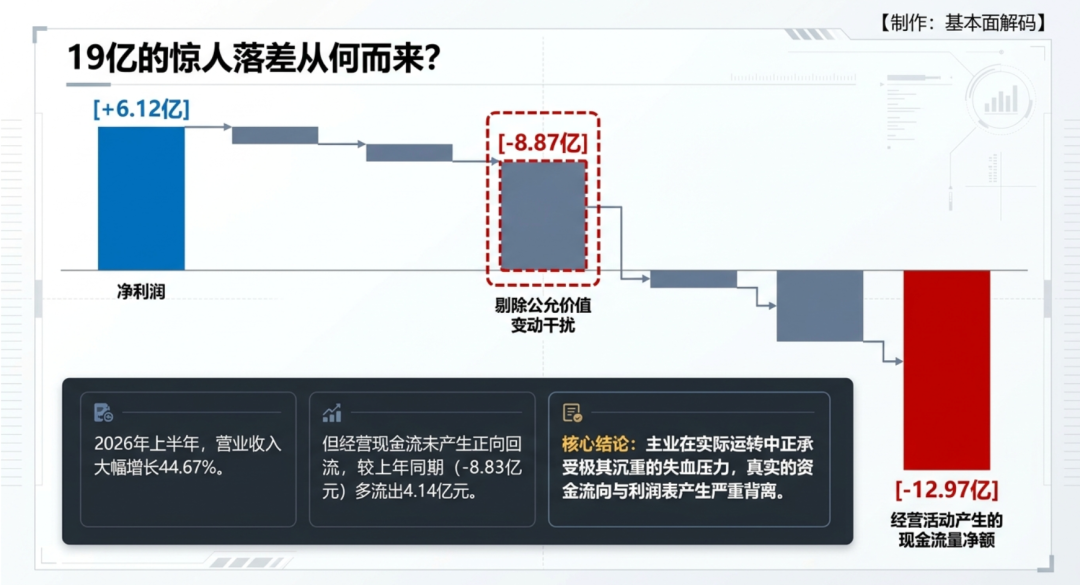
财报显示,2026年上半年,沐曦股份经营活动产生的现金流量净额为-12.97亿元。不仅没有随着44.67%的营业收入增长而产生正向回流,反而较上年同期的-8.83亿元进一步深幅下降,多流出了4.14亿元。
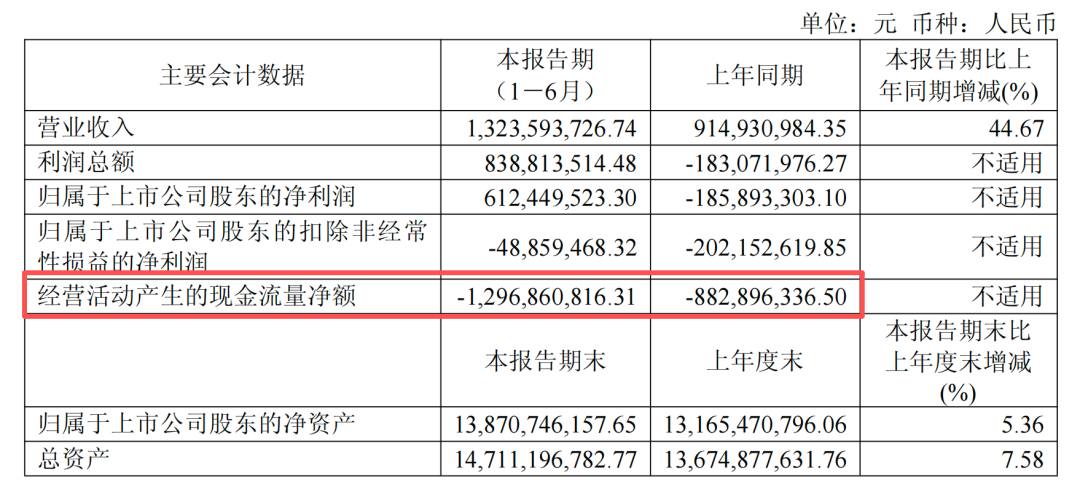
一边是账面宣称的6.12亿元净利润,另一边却是-12.97亿元的经营现金流失血,两者之间形成了接近19亿元的巨大鸿沟。即便完全剔除8.87亿元公允价值变动这种非现金收益的干扰,公司主业在实际运转中依然在承受着极其沉重的失血压力。导致这一现象的根本原因,隐藏在资产负债表上游(预付款)和下游(应收账款)的异动之中。
商业化阵痛:应收账款账龄恶化与坏账攀升
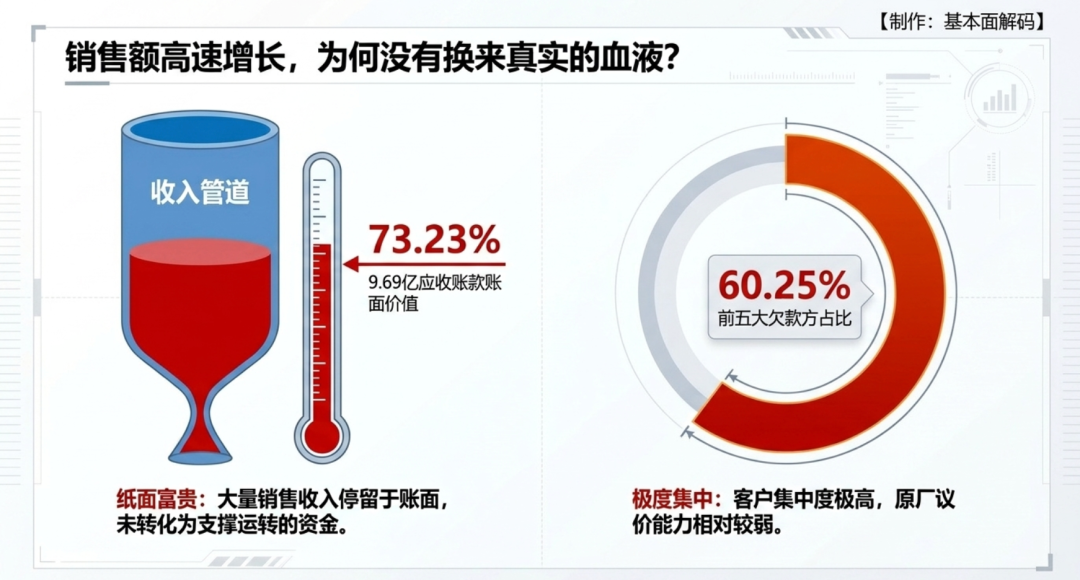
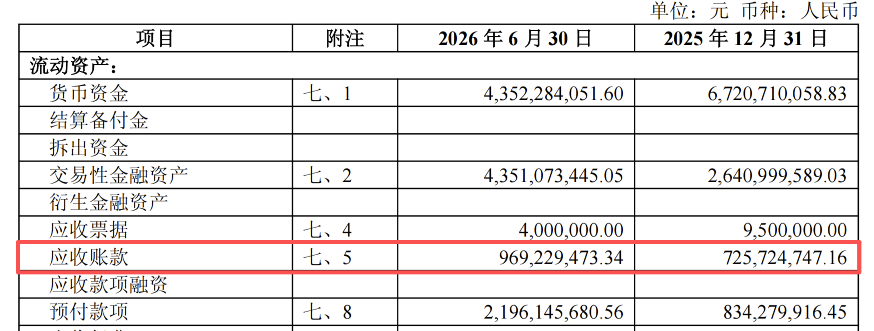
在产业链下游,沐曦的销售规模虽然在快速扩大,但大量的收入仅仅停留在纸面上,并未转化为支撑运转的真实血液。截至2026年6月末,公司应收账款账面价值达到9.69亿元,占同期营业收入的比重高达73.23%;前五大欠款方占比达到60.25%,客户集中度极高。
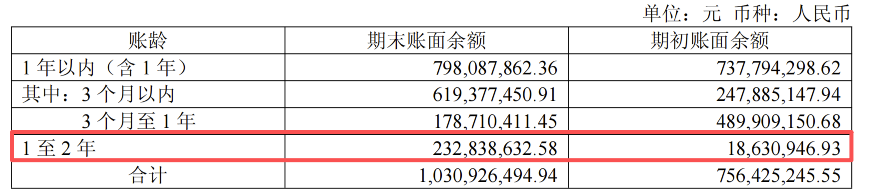
更令人警惕的是应收账款质量的加速劣变。财报账龄表揭示,账龄在1至2年的应收账款余额,由期初的仅1,863万元,几何级数般暴增至期末的2.33亿元,半年内扩大了12.5倍,在总应收款中的占比也从不足3%飙升至22.59%。这意味着,公司在一年前(2025年上半年及以前)确认的销售收入中,有超过2亿元的货款至今未能收回。
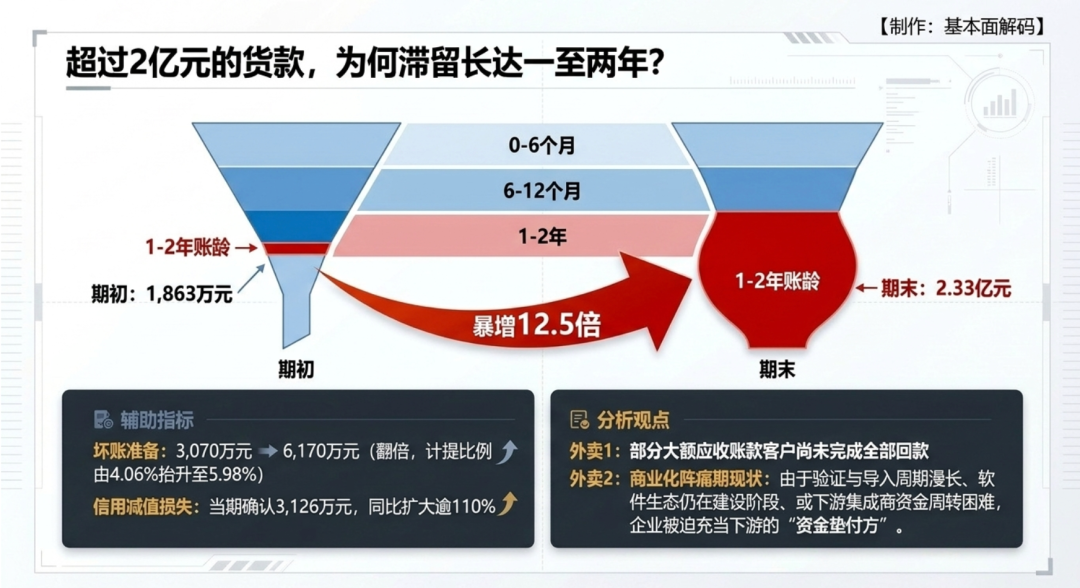
受此影响,公司本期计提的坏账准备从3,070万元翻倍增至6,170万元,整体计提比例由4.06%抬升至5.98%;当期确认的信用减值损失高达3,126万元,同比扩大逾110%。公司在风险提示章节中无奈地写下注脚:“部分大额应收账款客户尚未完成全部回款”。这一现象深刻地反映出国产算力替代初期的商业化阵痛:尽管国产GPU在政策红利下得以推向B端和G端智算中心,但由于适配验证周期漫长、软件生态尚不完善,或者下游集成商自身面临资金周转难题,国产GPU原厂在产业链中依然缺乏强势的议价和催款能力,被迫充当了下游客户的“资金垫付方”。
21.96亿预付款的真相:全球CoWoS先进封装争夺战
如果说下游的回款迟缓拖累了造血速度,那么上游供应链的极端干瘪,则是直接抽干沐曦经营现金流的致命抽水机。
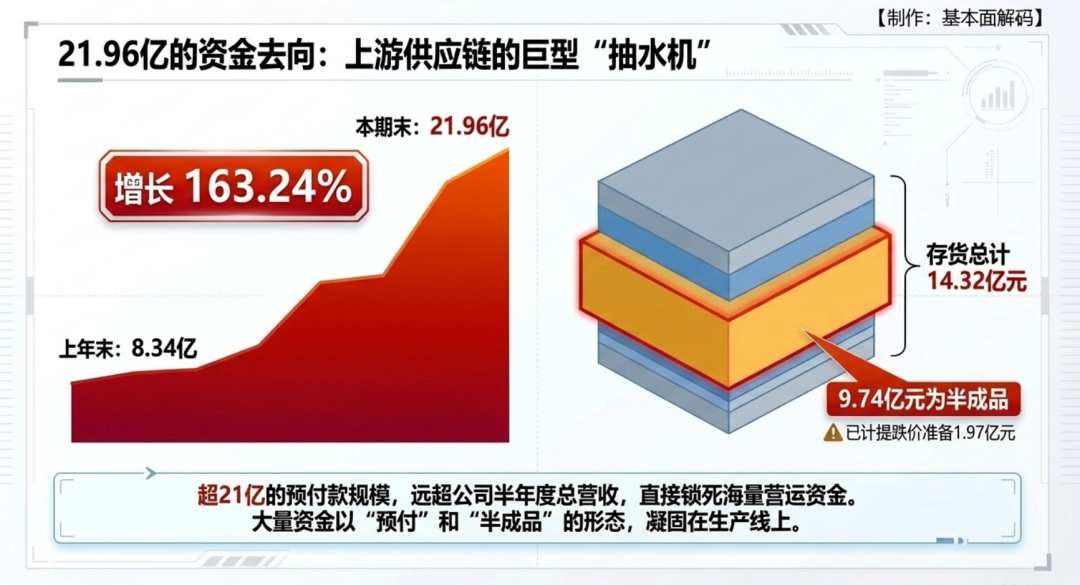
截至2026年6月30日,沐曦股份的预付款项余额犹如脱缰野马,飙升至惊人的21.96亿元,较上年末的8.34亿元暴增163.24%。这笔超21亿的预付款,其规模不仅远超公司半年度的总营收,更直接锁死了海量的营运资金。与之相伴的,是期末高达14.32亿元的存货(其中已计提跌价准备1.97亿元,且“半成品”账面余额高达9.74亿元,构成了存货的绝对主力)。
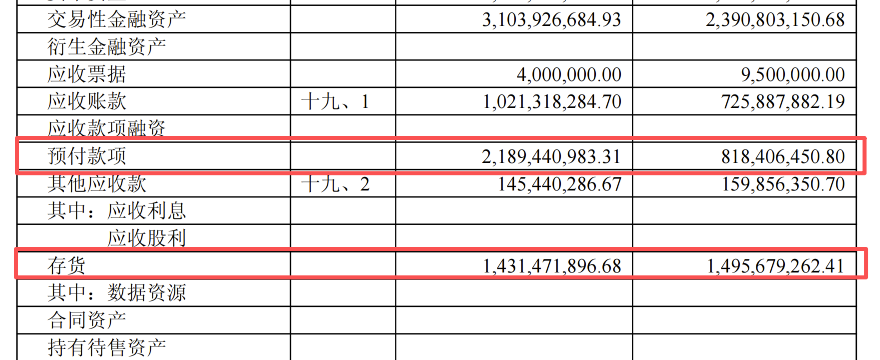
“先向供应链支付全额预付款,熬过漫长的制造周期变成半成品,再组装成板卡交付给客户,最后苦等数年催讨货款”——这条单向失血的资金链条背后,折射出的是全球AI算力产业链最残酷的现实:CoWoS先进封装产能的全球争夺战。
在生成式AI时代,决定高端通用GPU计算效能和最终出货量的,早已不是单纯的IC设计能力,而是以台积电为代表的晶圆代工厂手中的2.5D/3D先进封装产能(如CoWoS)。要将庞大的计算芯粒与HBM(高带宽内存)高度集成,CoWoS封装是绕不开的唯一独木桥。
综合多家权威机构与供应链的数据预测,到2026年底,尽管台积电持续激进扩产,全球CoWoS的满载总产能(包含部分OSAT外溢)也仅能达到115万至140万片晶圆左右。而在这个绝对的卖方市场中,霸主英伟达(NVIDIA)凭借无法撼动的市场地位和巨额长协预付款,以最高优先级切走了全球近60%的产能(约66万至80万片);博通(承接谷歌TPU定制)、AMD、Marvell等国际巨头紧随其后,将剩余的主力产能瓜分殆尽。
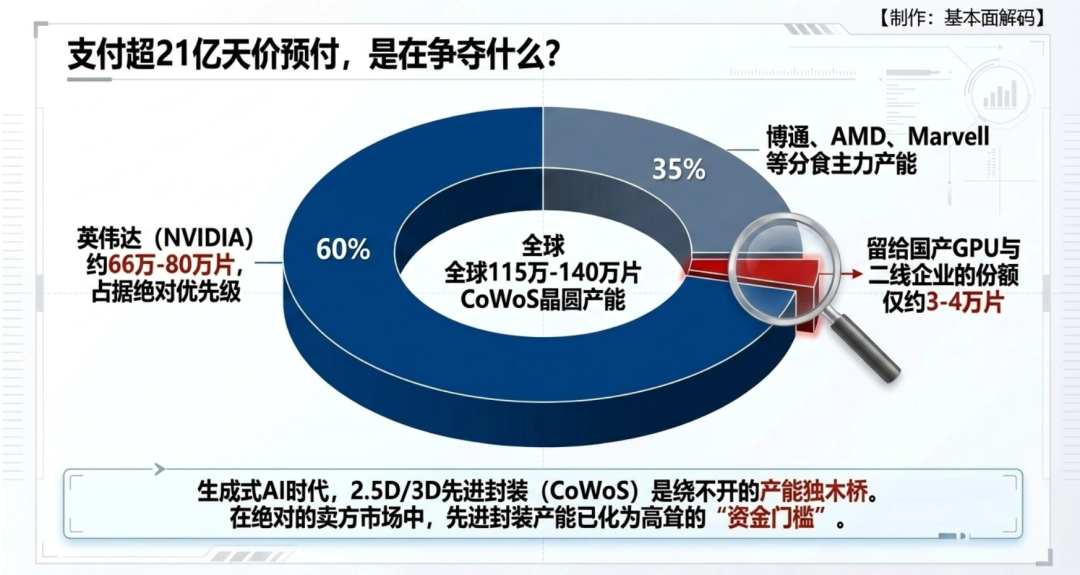
经过国际巨头的一轮轮席卷,留给所有二线AI芯片厂商、中国大陆国产GPU及ASIC初创企业的CoWoS产能份额,全年仅剩可怜的约3至4万片,占全球总产能的比例不足5%。
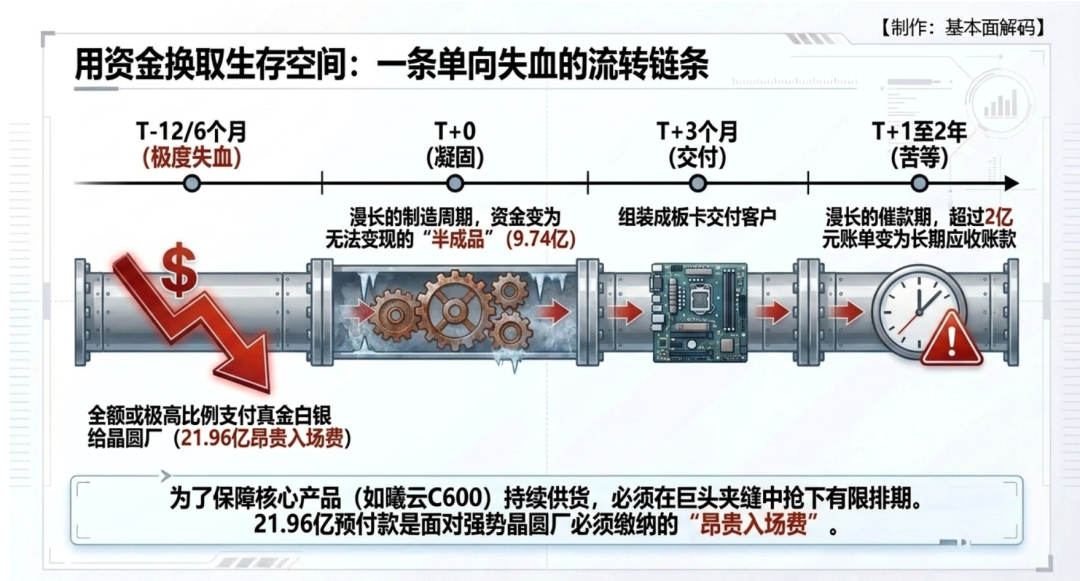
在这样一种“产能即生存权”的极端环境中,先进封装产能从技术门槛彻底异化为了“资金门槛”。面对晶圆厂绝对强势的商务条款,包括沐曦在内的国产GPU企业别无选择,必须通过提前半年甚至一年支付极高比例甚至全额的真金白银作为预付款,才能在全球巨头的牙缝中抢下极其有限的流片和封装排期。这高达21.96亿元的预付款和积压在产线上的近10亿半成品,正是沐曦股份为了保障曦云C600等核心产品能够持续供货,而向残酷的全球半导体地缘与商业环境上缴的“昂贵投名状”。
代工预付受制产能与应收回款迟滞或致营运现金承压,其筹划赴港“A+H”上市或为化解流动性难题
理清了上述“被动锁死的IPO专户资金”、“迟缓的下游回款”以及“疯狂失血的上游预付抢产能”这三重财务与业务的底层逻辑,资本市场对沐曦股份的最后一个巨大谜团便迎刃而解:为什么一家总资产近147亿元、账面上趴着43.5亿现金和理财、且在科创板上市仅仅半年的明星企业,要在2026年6月火急火燎地宣布筹划发行H股,申请在香港联交所主板挂牌上市?
“结构性贫血”:账面富余与实际营运资金干涸的矛盾
对于沐曦的管理层而言,资产负债表右侧那庞大的百亿净资产,无法解构左侧因营运资金干涸带来的流动性危机。33.57亿元的理财资金属于A股IPO专项募资,其用途被证监会和交易所严格锁定在未来的特定研发项目上,受制于法律法规的刚性约束,这笔巨款绝对无法被挪用去支付日常的台积电CoWoS预付款,也无法用来填补人员薪酬和市场推广的日常开销。
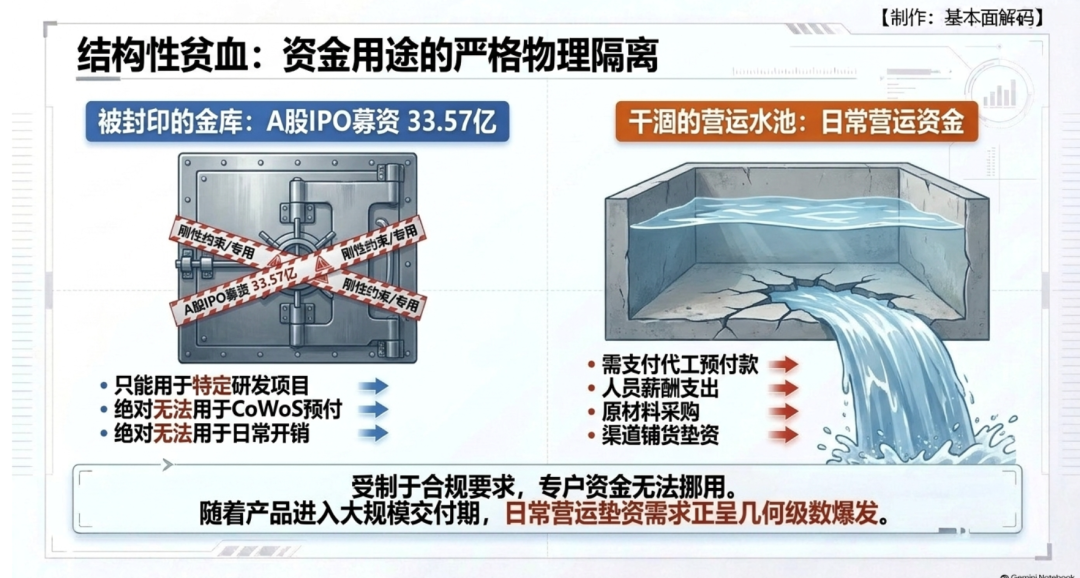
而公司真正的自由现金流(经营活动现金流)在半年内就净流出了近13亿元。随着旗舰产品曦云C600进入大规模交付期,以及未来曦景S600超节点集群的推广,公司对原材料采购、代工预付以及渠道铺货的垫资需求将呈现几何级数级的爆发。如果不能在短时间内找到不受使用限制的充沛“活水”(即补充流动资金),在主业实现真正大额现金净流入之前,这家长袖善舞的硬科技企业随时可能被自身庞大的营运资本需求拖入流动性断裂的边缘。
国产算力的资本军备竞赛
沐曦急迫赴港的另一个外部推手,是“国产GPU四小龙”之间刺刀见红的资本军备竞赛。在研发与流片成本极速通胀的今天,谁能调动最广泛、最无约束的社会资本,谁就能活到下一场牌局。
纵观整个赛道:2026年8月,燧原科技正式启动科创板IPO,拟募资60亿元狂砸第五代、第六代AI芯片;而与沐曦处境更为相似的摩尔线程,也已在8月宣布筹划赴港上市以补充日渐枯竭的流动资金;另一家巨头壁仞科技,更是在上市仅半年、早期数十亿募资尚未消化完毕之际,就匆忙向港股配售募资70亿港元,其核心诉求之一就是将其中高达60%的净额直接用于加速下一代产品的商业化量产(即购买上游产能)。
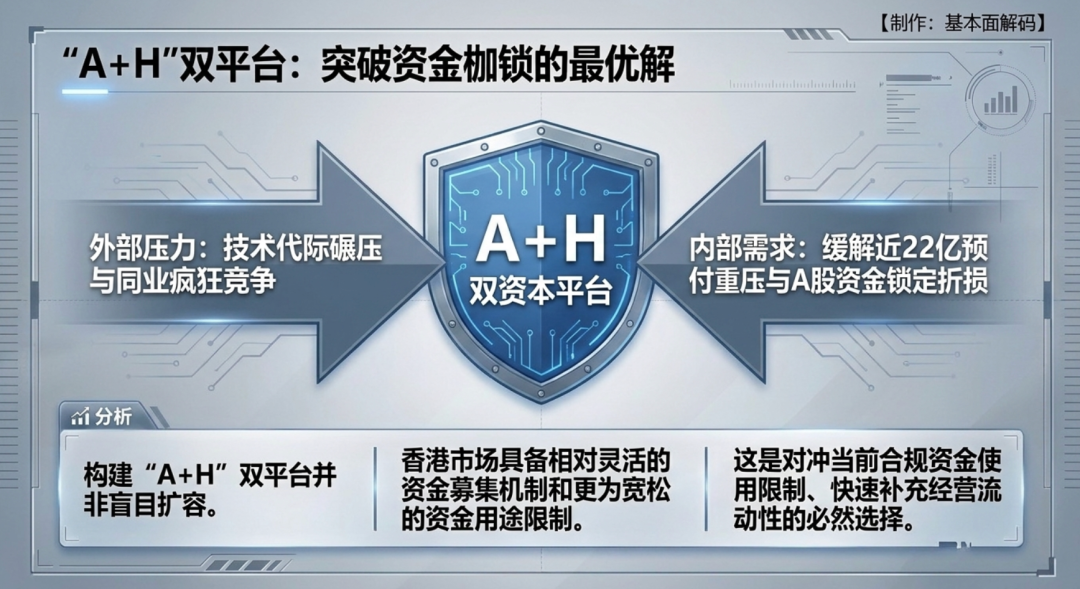
在英伟达技术持续代际碾压(从Hopper架构向Rubin架构演进)、国内同业疯狂内卷拼抢资源的双重夹击下,沐曦股份谋求构建“A+H”双资本平台,绝非简单的跟风扩容。香港资本市场相对灵活的资金募集机制和更为宽松的资金用途限制(允许更大比例用于补充一般营运资金),是沐曦对冲A股募资用途锁死带来的流动性折损、缓解短期近22亿预付款重压的最优解。