当潮水退去,才知道谁在裸泳——但问题是,潮水还会再涨回来吗?
一、过山车
2025年12月5日,摩尔线程以114.28元的发行价登陆科创板,顶着"国产GPU第一股"的光环,市场沸腾了。
仅仅5个交易日,股价飙升至941元,涨幅高达723%,市值冲破4400亿元。
4400亿是什么概念?超过了当时多家国产半导体龙头的市值之和。而这家公司,2022年至2024年累计净亏损超过50亿元。
然后,剧情急转直下。
风险提示公告发布次日,暴跌13%,单日蒸发近600亿。2026年9月,首批限售股解禁,20CM跌停,股价砸至415.49元,市值跌破2000亿大关。紧接着的交易日,再跌超8%,股价探至371.17元,市值缩水至1790亿元。
从4400亿到1790亿,超过2600亿市值蒸发。这趟过山车,只用了不到10个月。
配售投资人的成本价是114元,而解禁前后的股价仍在400元左右。三四倍的浮盈摆在面前,"落袋为安"成了唯一理性的选择。据披露,2026年二季度持股减少的机构超过30家——不是看空公司,而是投资周期使然。
这不仅仅是摩尔线程的故事,这是整个中国科创投资生态的一面镜子。
二、不只是摩尔线程
如果你觉得这只是个例,那不妨看看其他几位"明星选手"。
宇树科技:人形机器人第一股
2026年8月19日,宇树科技以150.80元的发行价登陆A股,开盘即报1100元,暴涨629%,市值飙至4449亿元。而就在几个月前,其IPO前最后一轮融资的投前估值还是120亿元。
这家公司2025年的净利润约为3亿元。4449亿市值对应的是超过1400倍的市盈率。
当然,这不是宇树独有的问题——这是一个赛道的集体狂欢。
智谱AI:大模型独角兽的千亿之路
智谱AI完成8轮融资,累计募资超83亿元,上市前投后估值已达243.8亿元。上市后市值一度冲上5573亿元,而全年营收仅约9.5亿元。
市销率(PS)高达586倍。
你不需要是财务专家,也能感受到这个数字的分量。
MiniMax:港股大模型第一股
2026年1月IPO,融资48.18亿港元。解禁当日股价暴跌17.98%,市值跌破千亿港元。7月10日再跌9.68%。
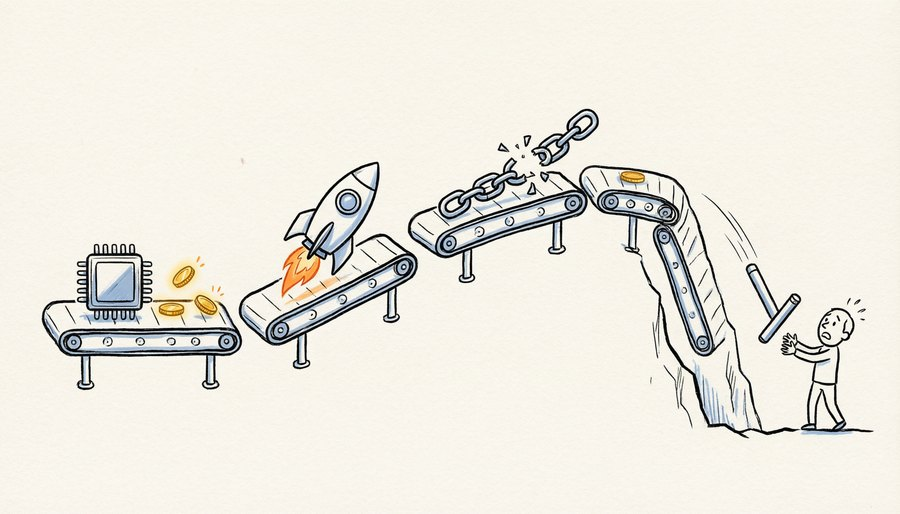
三家公司,三个赛道,三段几乎相同的剧本:上市前疯狂融资抬估值→上市首日爆炒→限售解禁暴跌→市值腰斩。
这不是巧合,这是一种模式。
三、为什么是它们?
要理解这场集体"过山车",得从三个层面来看。
第一层:稀缺性溢价
摩尔线程被追捧的核心逻辑是——"国产GPU第一股"。
在美国对华高端芯片供应持续受限的背景下,国产算力的需求缺口巨大。摩尔线程被视为这个赛道上最具稀缺性的标的之一。加上上市初期流通盘极小,筹码稀缺,少量资金就能把股价推到天上去。
同样的逻辑适用于宇树科技——"人形机器人第一股",以及智谱AI和MiniMax——"大模型第一股"。
在A股和港股,稀缺性本身就是一种定价因子。 当一个赛道只有一个上市公司标的时,资金会不计成本地涌入,因为"没得选"。
第二层:一级市场的传导机制
这些公司的估值暴涨,并不是从IPO那天才开始的。
以宇树科技为例,从2017年天使轮的1000万元估值,到2025年6月IPO前最后一轮融资的127亿元估值,9年暴涨1270倍。每一轮融资都有新的机构以更高的价格入场,每一轮退出都让早期投资人赚得盆满钵满。
这个机制本身没有问题——风险投资就应该承担风险、获取回报。问题在于,当一级市场的估值已经严重脱离基本面时,IPO就成了击鼓传花的最后一棒。
而接棒的,是二级市场的散户。
第三层:解禁的"达摩克利斯之剑"
摩尔线程的解禁安排是一个典型的"定时炸弹":
2026年9月:首批2577万股解禁
2026年12月:还有1.86亿股待解禁
第一批解禁就已经砸出一个20CM跌停。第二批的规模是第一批的7倍。
这不是
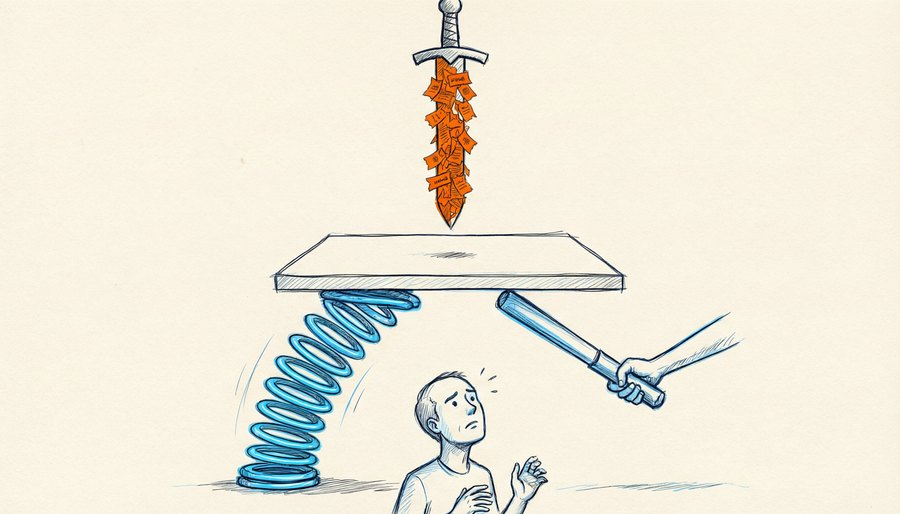
尔线程的错,这是科创板公司的普遍宿命。早期投资人的成本极低,上市后账面浮盈数倍甚至数十倍,解禁窗口一开,抛售是理性选择。你无法要求一个人在三四倍浮盈面前保持"长期主义"——除非他的钱没有成本。
稀缺性与资本接力托高价格,解禁压力高悬
四、泡沫还是愿景?
这里有一个核心问题需要厘清:这些公司的估值,到底是泡沫还是对未来的合理定价?
支持"泡沫论"的理由
业绩与估值严重脱节
:摩尔线程累计亏损超50亿,宇树净利3亿对应4400亿市值,智谱9.5亿营收对应5573亿市值——这些数字放在任何成熟市场都是无法解释的。
市销率离谱
:586倍的PS意味着,即使营收每年翻倍增长,也需要近10年才能消化当前的估值。
技术商业化路径尚不清晰
:国产GPU能否真正替代英伟达?人形机器人的杀手级应用在哪里?大模型的商业模式能否跑通?这些问题至今没有确定答案。
支持"愿景论"的理由
赛道天花板极高
:全球GPU市场数千亿美元,人形机器人被马斯克预测将超过汽车市场,大模型是下一代计算平台的基础设施。
稀缺性溢价有合理性
:在美国技术封锁的背景下,国产替代是确定性的大趋势。摩尔线程们承担的是"国家队"级别的战略使命。
高估值是对未来的提前定价
:如果这些公司5年后能成长为千亿营收级别的巨头,那么今天的估值可能并不贵。
两种说法都有道理。但关键在于:今天买入的投资者,真的做好了持有5年以上的准备吗?
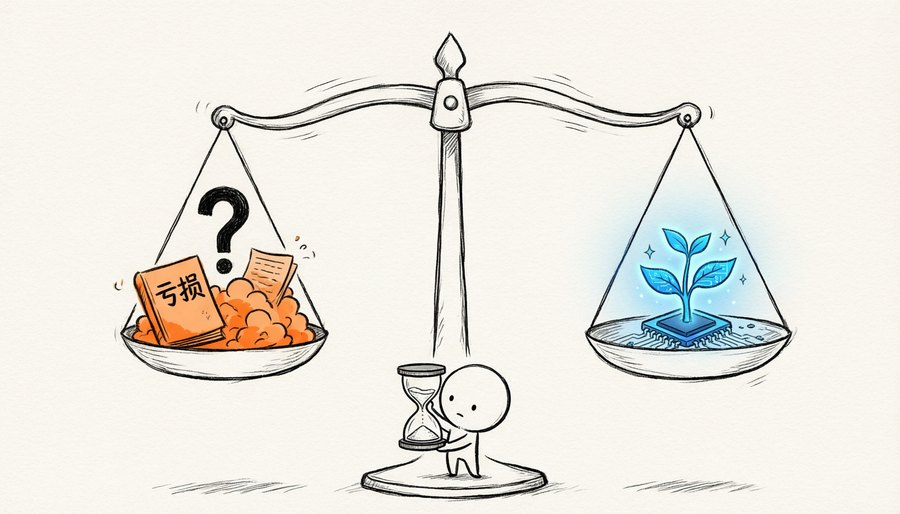
事实是,大多数科创板投资者连5个月都等不了。解禁潮一来,所有人都想先跑为敬。
五、剥开"六小龙":叙事如何变成估值
讨论到这里,绕不开一个标签——"杭州六小龙"。
2025年前后,这个由媒体创造的概念迅速走红:宇树科技(机器人)、DeepSeek深度求索(大模型)、游戏科学(《黑神话:悟空》)、云深处科技(四足机器人)、强脑科技(脑机接口),再加上另一家AI公司,被统称为"杭州六小龙"。一时间,这六个名字成了中国硬科技崛起的代名词。
这个标签本身没什么问题——六家公司确实各有技术亮点。问题在于,标签一旦形成,就会反噬定价。
我们来拆解一下这个机制:
第一步:叙事诞生。 媒体将六家公司打包成一个概念,传播成本极低。"六小龙"三个字,比任何技术参数都更容易传播。
第二步:资本涌入。 投资人开始追逐"六小龙"概念——不是因为每家公司都做了充分的尽职调查,而是因为"不投就落后了"。跟风投资推动估值水涨船高。
第三步:估值反哺叙事。 当某家"六小龙"公司融到天价估值,媒体又拿这个数字去证明"六小龙"的含金量。叙事和估值进入了互相喂养的循环。
第四步:二级市场接棒。 IPO时,这套叙事被完整搬运到二级市场。散户听到的是"杭州六小龙之一"——这个标签本身就值一个溢价。至于公司的实际营收、利润、技术护城河,早已被叙事淹没。
仔细看,六家公司分布在机器人、大模型、游戏、脑机接口四个完全不同的赛道,技术路线、商业模式、市场阶段没有半点相似之处。它们唯一的共同点,就是都被贴上了同一个标签。
这不是"六小龙"独有的问题。这是中国科创投资的一个底层规律:当一个概念可以被三个字概括,它的估值就必然包含叙事溢价。 从"互联网+"到"元宇宙"到"杭州六小龙",每一轮都是同样的剧本。
叙事本身没有错——它降低了认知成本,帮助市场快速聚焦。但把叙事当成基本面,就是给自己挖坑。
宇树科技作为"六小龙"中最早上岸的标的,4449亿市值里有多少是技术的价值,有多少是标签的价值?这个比例很难精确计算,但可以确定的是——当标签褪色,标签溢价一定会先于基本面蒸发。
六、四两拨千斤:科创投资的核心思考
回到摩尔线程这场暴跌,我们能从中提炼出什么更有价值的东西?
1.警惕"稀缺性陷阱"
当市场只有一家"XX第一股"时,它的估值往往会脱离基本面。这不是因为这家公司变好了,而是因为市场没得选。一旦同类公司陆续上市,稀缺性溢价就会迅速消散。
宇树科技上市后,其他机器人公司也在排队IPO。摩尔线程暴跌的同时,其他国产GPU概念股也在"集体哑火"。当供给增加,稀缺性溢价就不复存在。
2.解禁不是黑天鹅,而是灰犀牛
摩尔线程的暴跌不是意外,而是必然。解禁安排写在招股书里,每个人都能看到。但市场选择性地忽视了它——直到它真的发生。
对于所有参与科创打新和次新股交易的投资者,解禁时间表应该是最基本的功课。如果你不知道第一批解禁什么时候来、规模有多大,那你的投资决策就是盲人摸象。
3.一级市场≠二级市场
很多人在一级市场看到"XX公司融资估值100亿"就觉得这家公司"值100亿"。但一级市场的估值和二级市场的估值是两套完全不同的定价体系。
一级市场看的是"这个赛道能不能跑出来",二级市场看的是"这个季度赚了多少钱"。一级市场的乐观估值往往会成为二级市场投资者的"锚定陷阱"——让你觉得"200亿买很便宜,因为上一轮融资都300亿了"。但上一轮融资的300亿,可能和你没有任何关系。
4.技术叙事vs商业现实
摩尔线程、宇树、智谱、MiniMax,这些公司都有非常性感的技术叙事。但技术领先和商业成功之间,隔着一道巨大的鸿沟。
英伟达的CUDA生态花了十几年才建成,特斯拉的机器人至今没有大规模量产,ChatGPT的商业模式仍在探索中。技术叙事可以撑起一轮融资,但撑不起一个持续上涨的股价。
七、写在最后:科创投资的"冷"与"热"
中国科创板的设立,初衷是让真正有技术实力的创新企业获得资本支持。这个使命是崇高且必要的。但资本的逐利本性,决定了它一定会在这个市场上制造泡沫。
这不是中国的专利——纳斯达克2000年的互联网泡沫、2021年的SPAC狂潮,都是同样的剧本。
区别在于,泡沫破裂之后,真正有价值的公司会留下来。
互联网泡沫后诞生了亚马逊、谷歌;移动互联网泡沫后诞生了字节跳动、美团。今天的AI和机器人泡沫,同样会筛选出最终胜出的企业。
问题是:你能否在泡沫中保持清醒,在暴跌中识别真金?
摩尔线程从4400亿跌到1790亿,是泡沫破裂还是价值回归?这个答案可能需要3-5年才能揭晓。但有一件事是确定的——如果你是在4400亿买入的,不管这家公司最终多么伟大,你的回报率都已经锁定在了负数。
科创投资,比的不是谁更敢赌,而是谁能在狂热中保持冷静,在恐慌中发现价值。
这是一场马拉松,不是百米冲刺。