来更新一家以前多次看过的上市公司,浙江中控技术股份有限公司(股票简称:中控技术)成立于1999年,2020年11月在上交所科创板上市,是以工业数据为基础、AI大模型为核心、全场景智能体为触手的工业AI平台型公司。
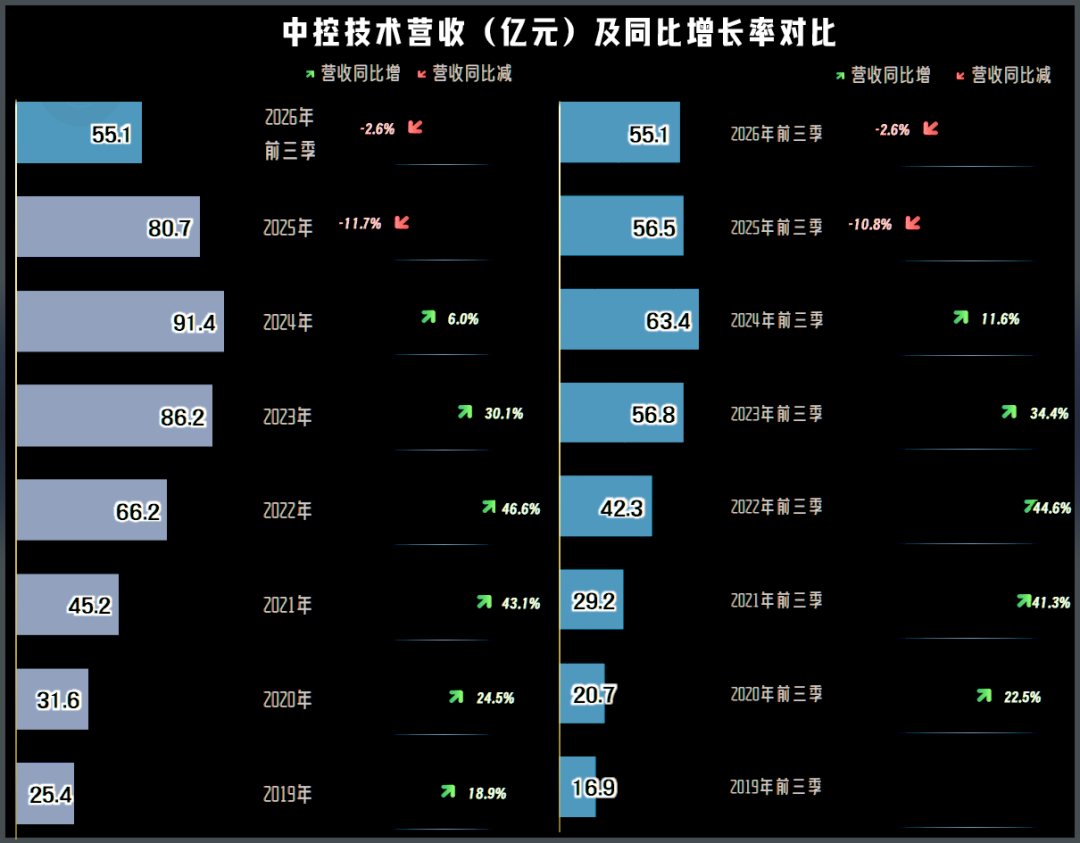
2026年前三季度,中控技术的营收同比下跌2.6%,这是其接近两年,持续处于下跌状态了。2026年前三季度的营收规模低于前三年同期,形势不太乐观。
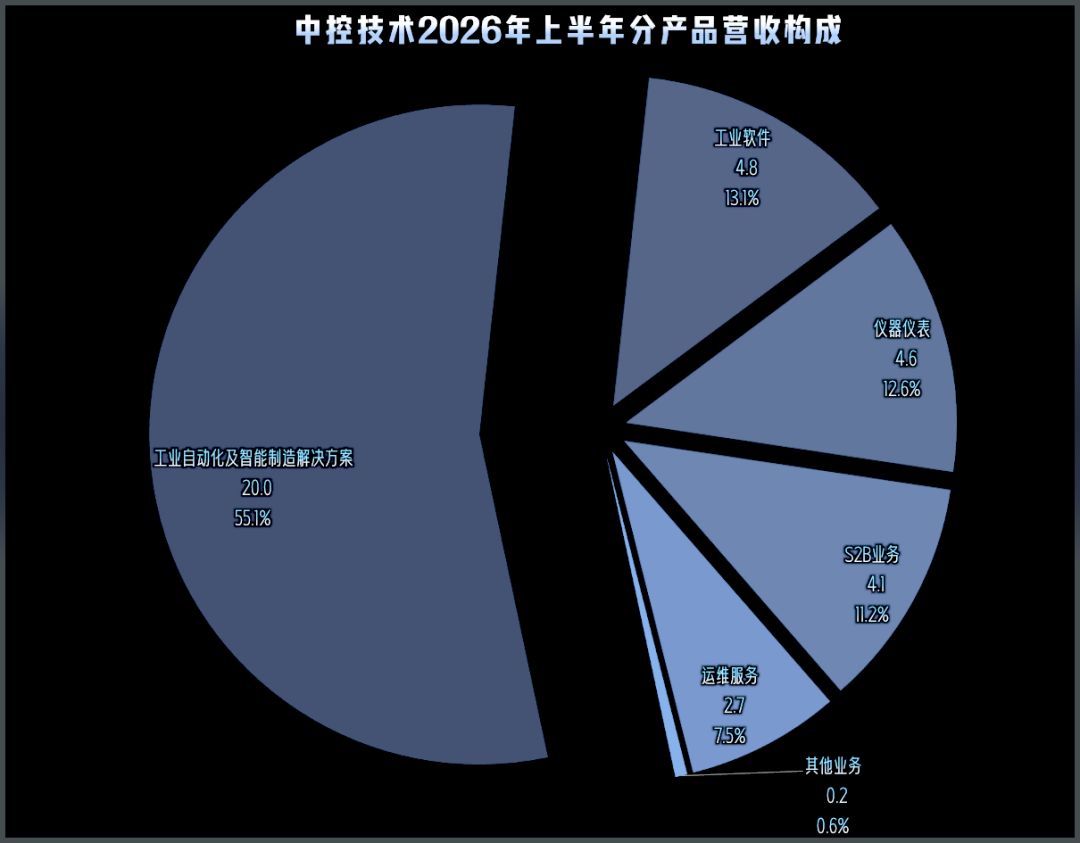
2026年上半年的营收结构并没有大的变化,“工业自动化及智能制造解决方案”是占比过半的核心业务,工业软件、仪器仪表、S2B业务和运维服务是四项重要补充业务。
2026年以来没有公布境外市场的占比情况,从以前的情况看,境外市场占比从未超过一成,短期内想在这方面取得较大突破,不是件容易的事。
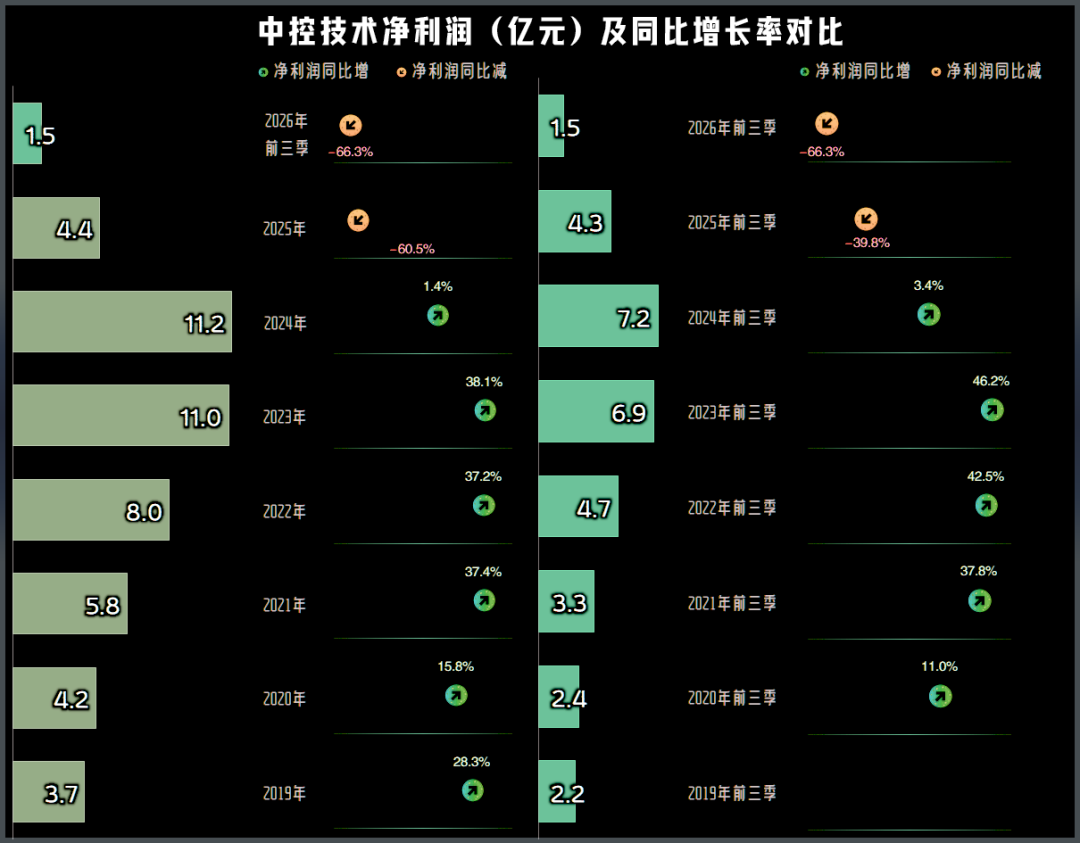
一旦开始连续下跌,很少有企业能控制住盈利水平的稳定,中控技术也不能例外。2025年的净利润暴跌超六成,还可以说是对营收下跌的突然到来,反应措手不及。2026年前三季度的营收只是同比微跌,净利润同比暴跌2/3,这就不好用老词来解释了。
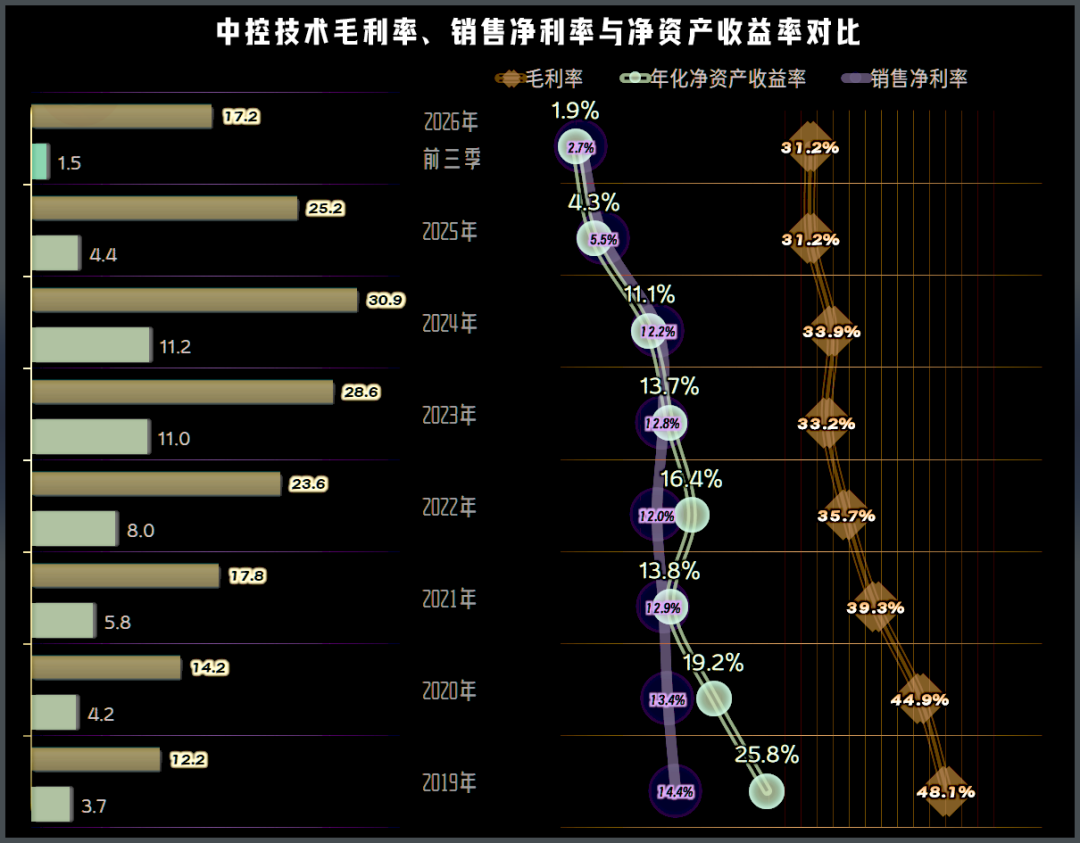
2026年前三季度的毛利率同比微跌,较2025年全年基本稳定,但销售净利率和净资产收益率都大幅下跌,只能算及格水平了。其实2025年的优秀水平就有些勉强,2026年前三季度只是加深了这种下行的趋势。
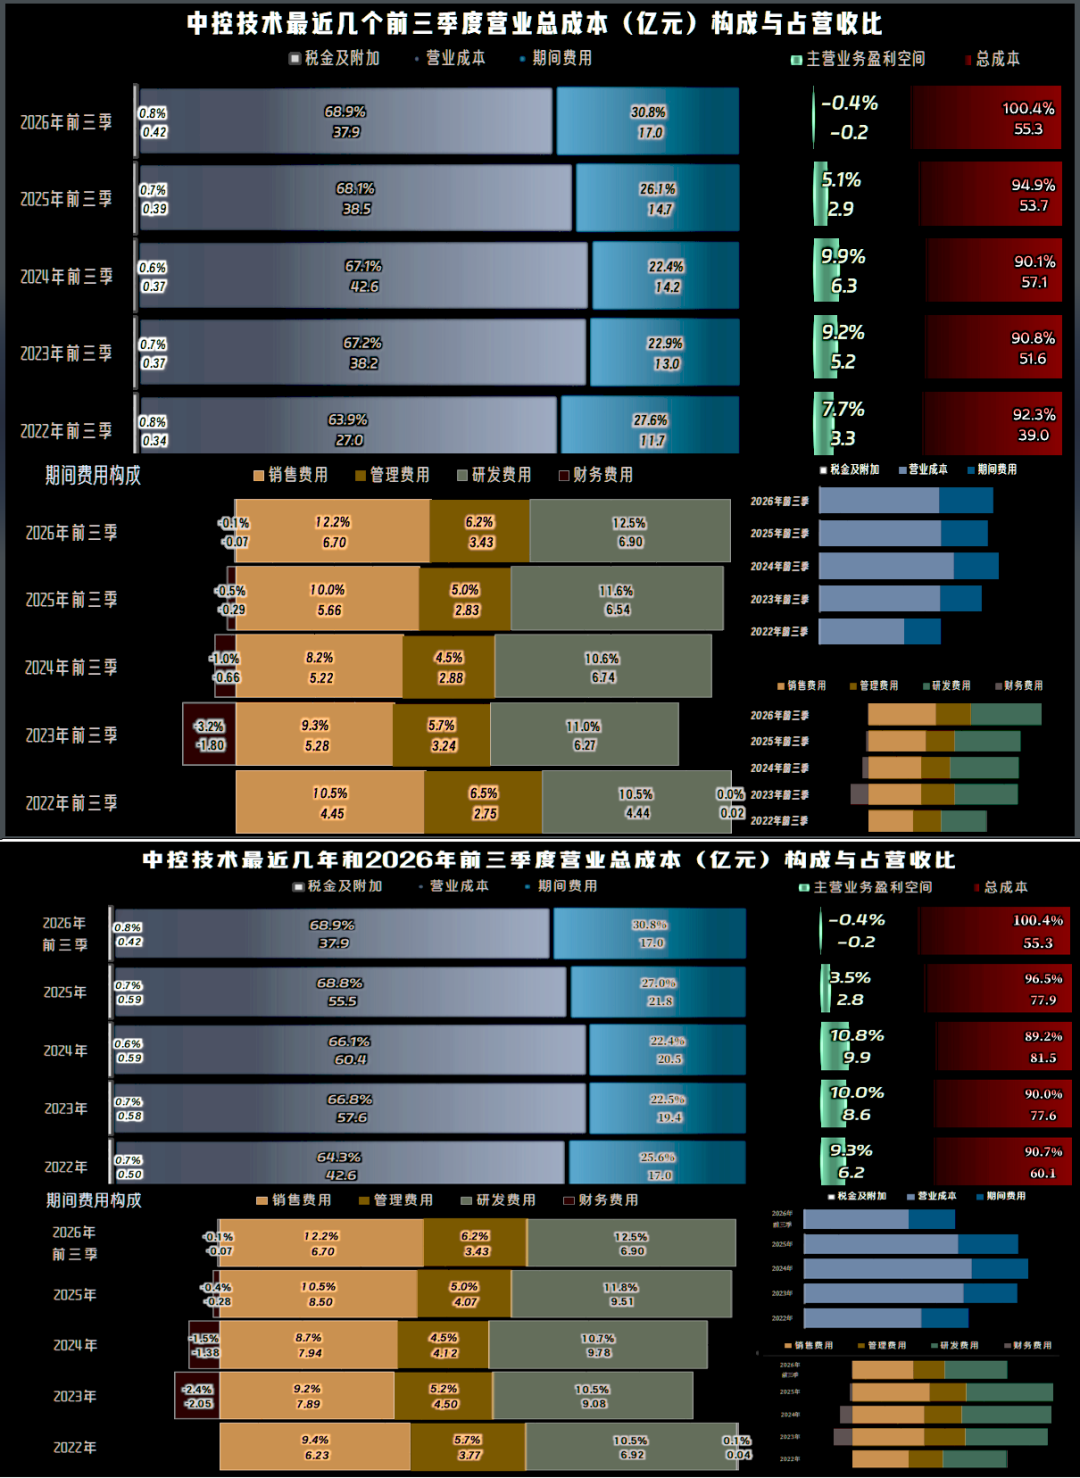
2026年前三季度的主营业务亏损了0.4%,让人非常意外。2025年的大幅下跌,我们就当成差不多是极限了,只是市场比我们想象的更残酷,一旦开启了节奏的变化,其实际调整的深度和时间,往往就不太受控。
毛利率下滑的影响,只有不到1个百分点;更大的影响来自于期间费用占营收比的上升。当营收下跌时,中控技术反而加大了各大费用项目的开支,却没有迎来其希望的大幅反弹,营收反而是继续微跌。
方向看错了,问题并不大,后续期间还可以继续做调整。但是,如果那些结构性的矛盾无法处理好,就有点不好办了。
至于说有没有“汇兑损益”的影响,答案是有,但对于中控技术的主营业务由盈转亏,这方面的影响几乎可以忽略不计。
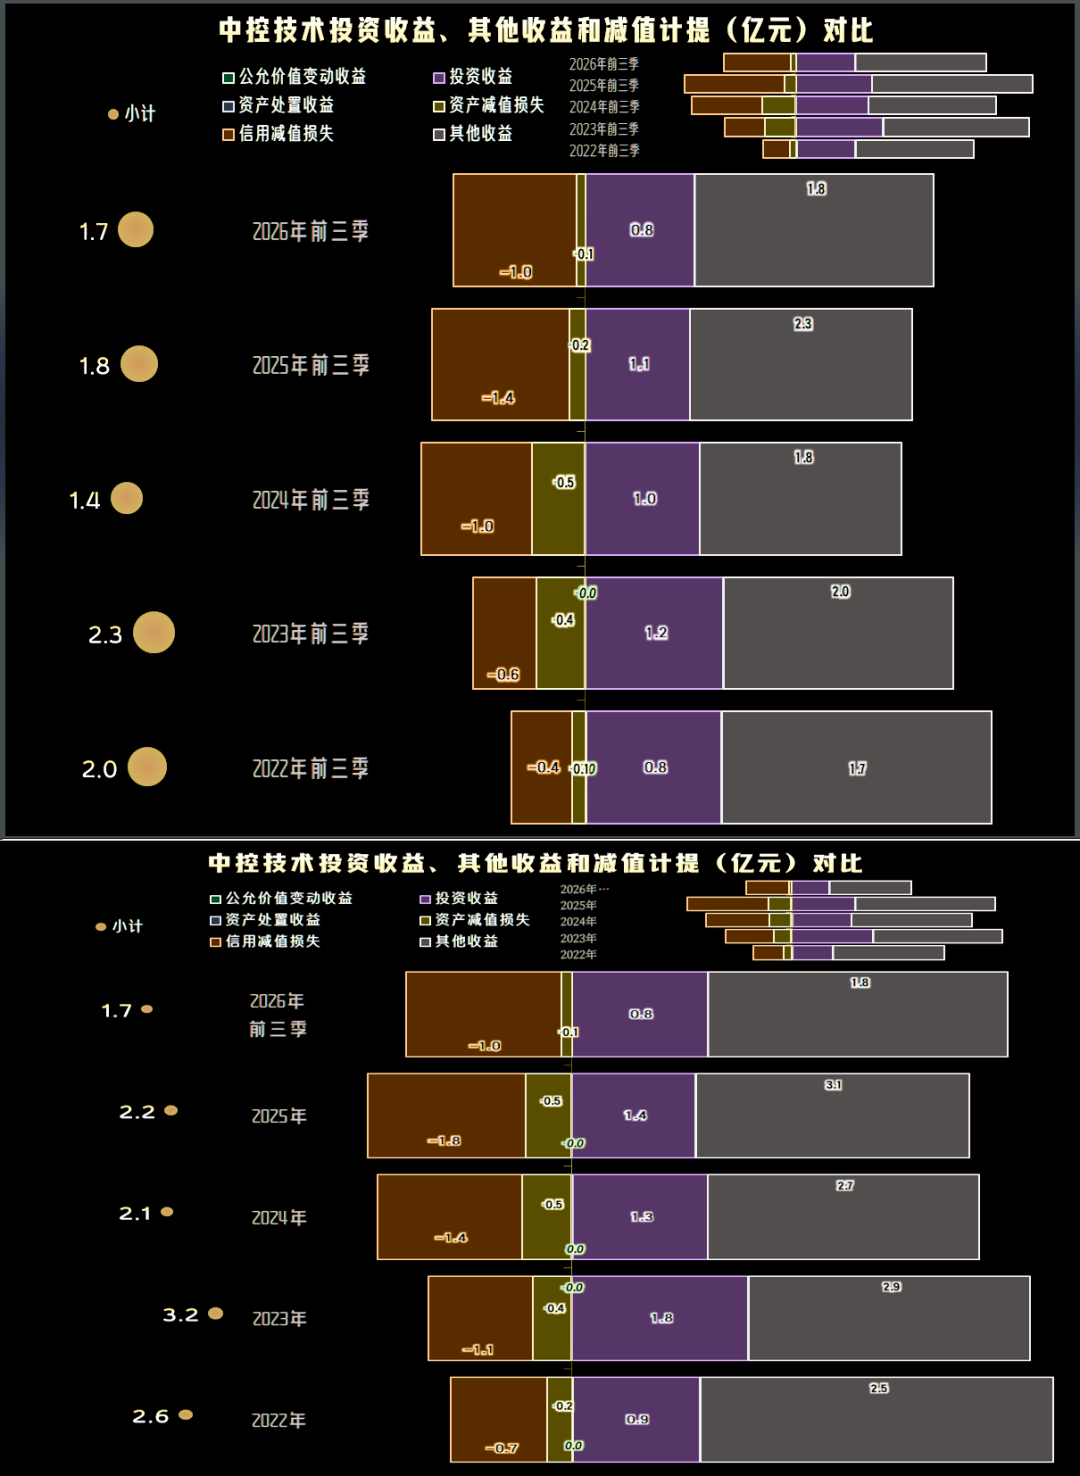
主营业务不行,就得靠非主营业务了,2026年前三季度这方面仍是大额净收益的状态,但同比和较2025年全年仍有所下降。差异主要是政府补助和投资收益都在同比下降,好在“信用减值损失”还算“争气”,同样下降了很多。
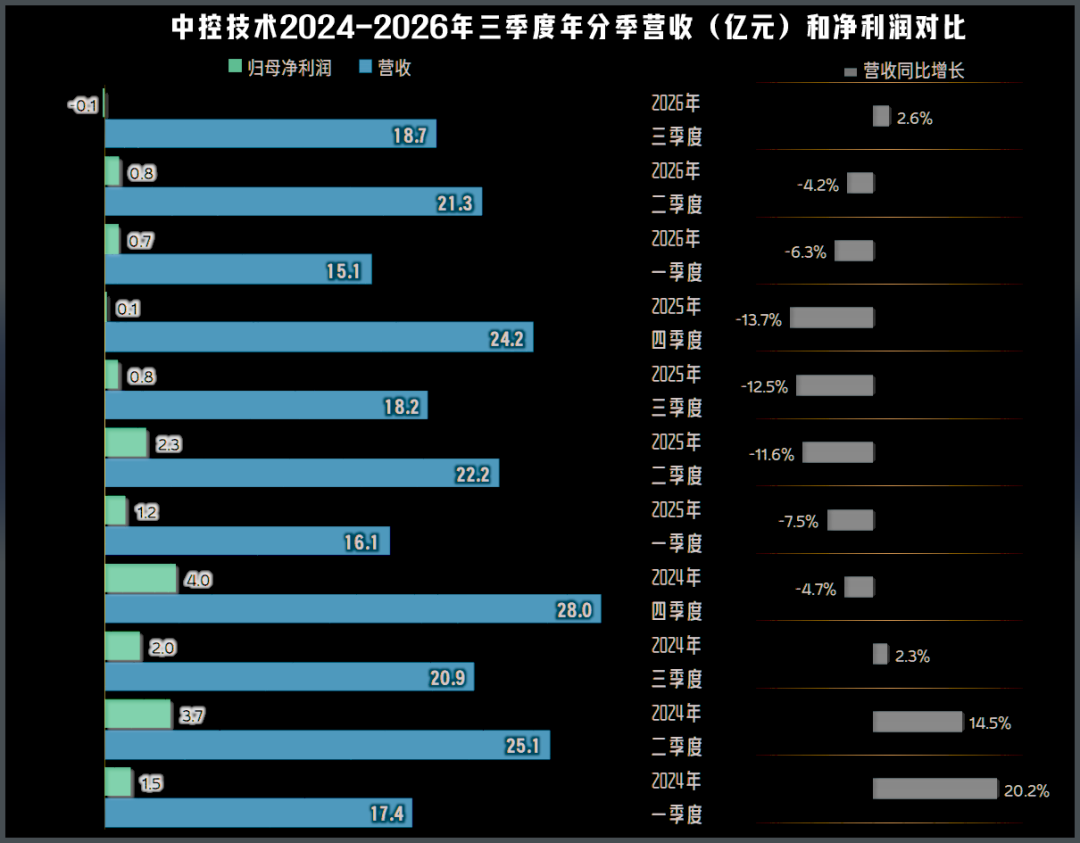
分季度来看,从2024年四季度就开始的营收同比下跌,一直持续了七个季度,直到最近的2026年三季度才恢复同比小幅反弹的状态。这一轮的调整,是来得相当猛烈的,但也不见得没有好处,说不定就可能一次调整到位了呢?只能希望是这样吧。
净利润的调整更猛,从2025年三季度跌入不足1亿元之后,再也没有过亿。2026年三季度营收虽然反弹了,但却搞成了亏损。
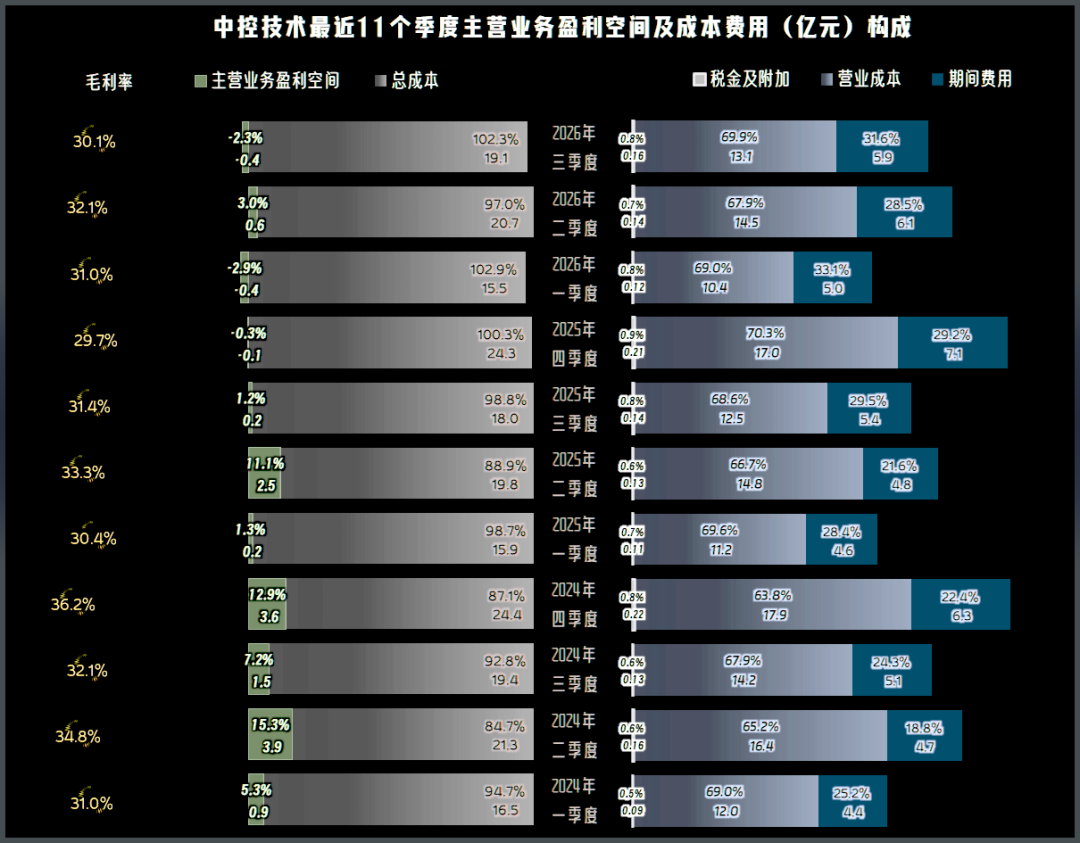
毛利率的波动还是比较大的,看不出来有明显下跌的趋势,但好像是以前高位的季度消失了,在低位显得比较稳定了。相对来说,30%左右的毛利率水平还是比较高的,下滑其实也不是太大。
对主营业务盈利能力影响更大的是期间费用占营收比,这主要是营收规模下降和期间费用开支增长,双重作用共同挤压。这就导致从2025年三季度以来的五个季度,主营业务盈利能力都在保本点上下波动,有三个季度的主营业务都在亏损。
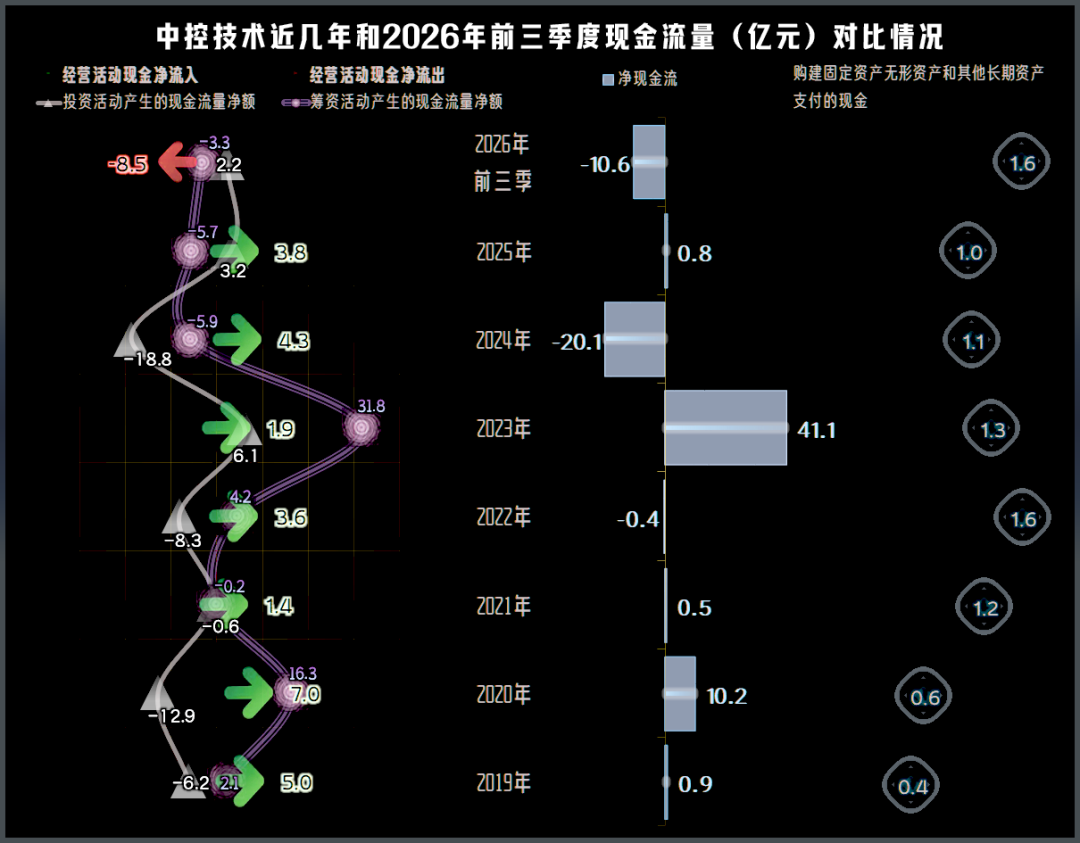
2026年前三季度的经营活动净现金流出现了大额净流出的现象,这让人有些意外,毕竟现在只是保本,怎么就成了这样呢?这类企业的固定资产投资规模并不是太大,有必要的投入即可。
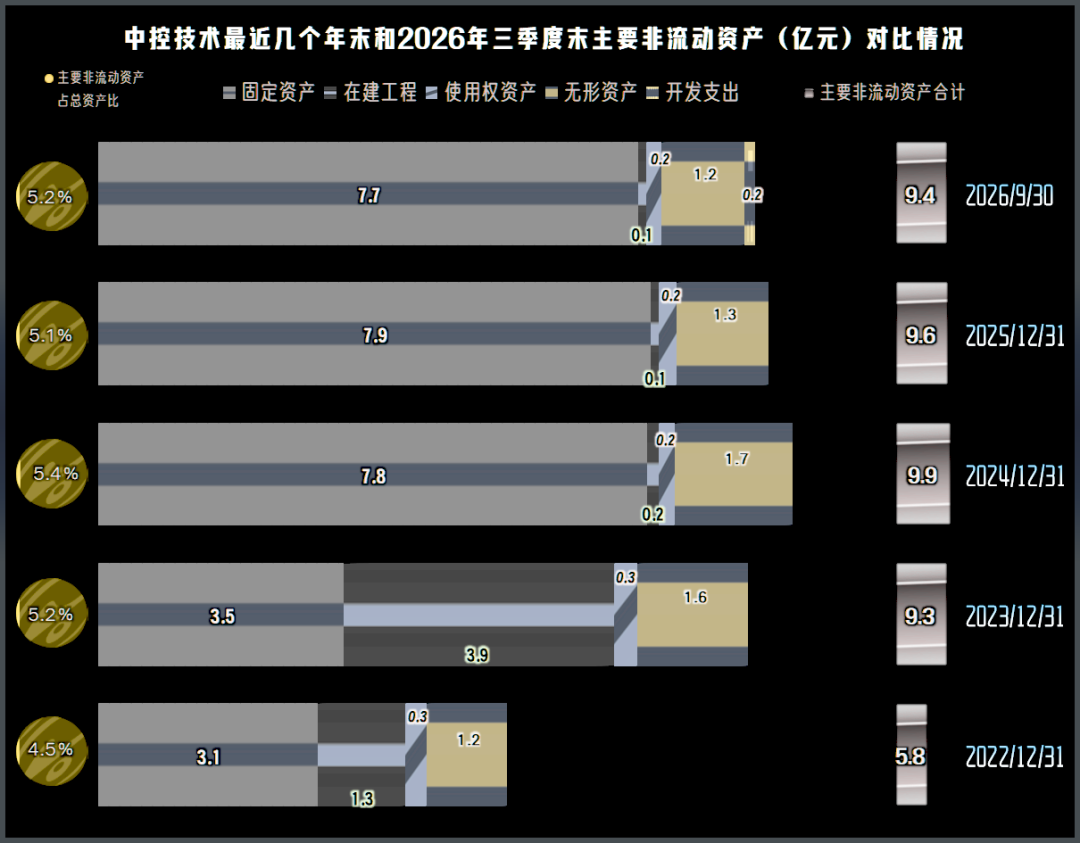
从2023年末以来,中控技术的“主要经营性长期资产”稳定在9亿元出头,从2024年末以来,固定资产的规模稳定在接近 8亿元的水平。2026年三季度末两者都有所下滑,但总体上仍算变化不大。
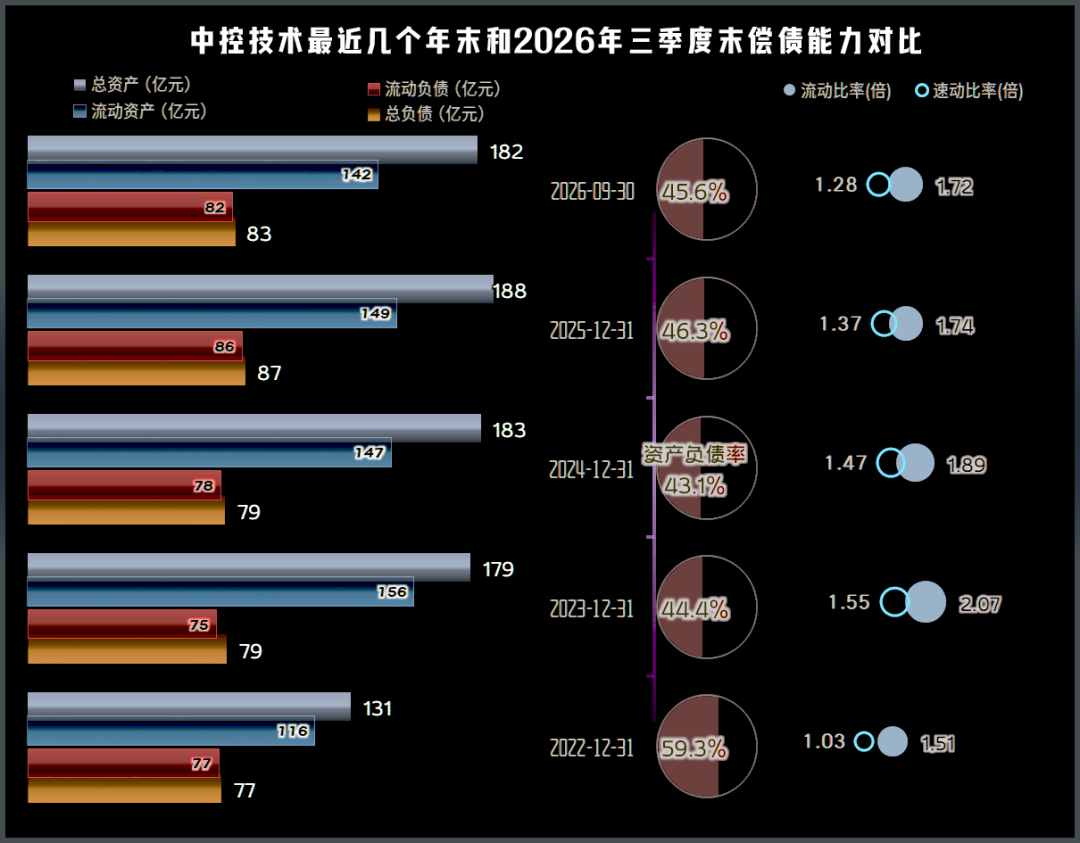
2026年三季度末已经出现了小幅“缩表”(总资产下降)的现象,这反而适当提升了资产负债率,本就较强的长期偿债能力还略有提升。流动比率和速动比率都略有下降,但短期偿债能力仍然是极强的。
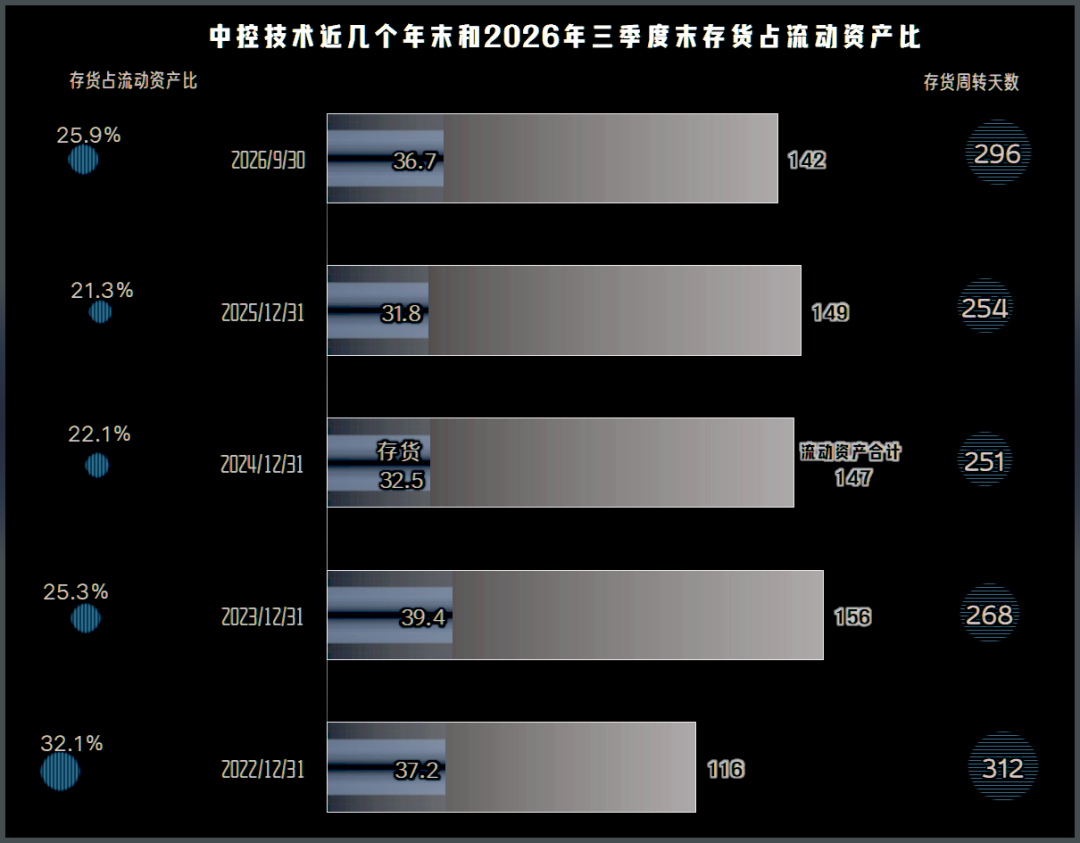
2026年三季度末的存货规模大幅增长,存货周转天数重新拉长至近300天,这既会导致信用减值损失等风险上升,也多占用了营运资金,严重影响经营活动的净现金流。
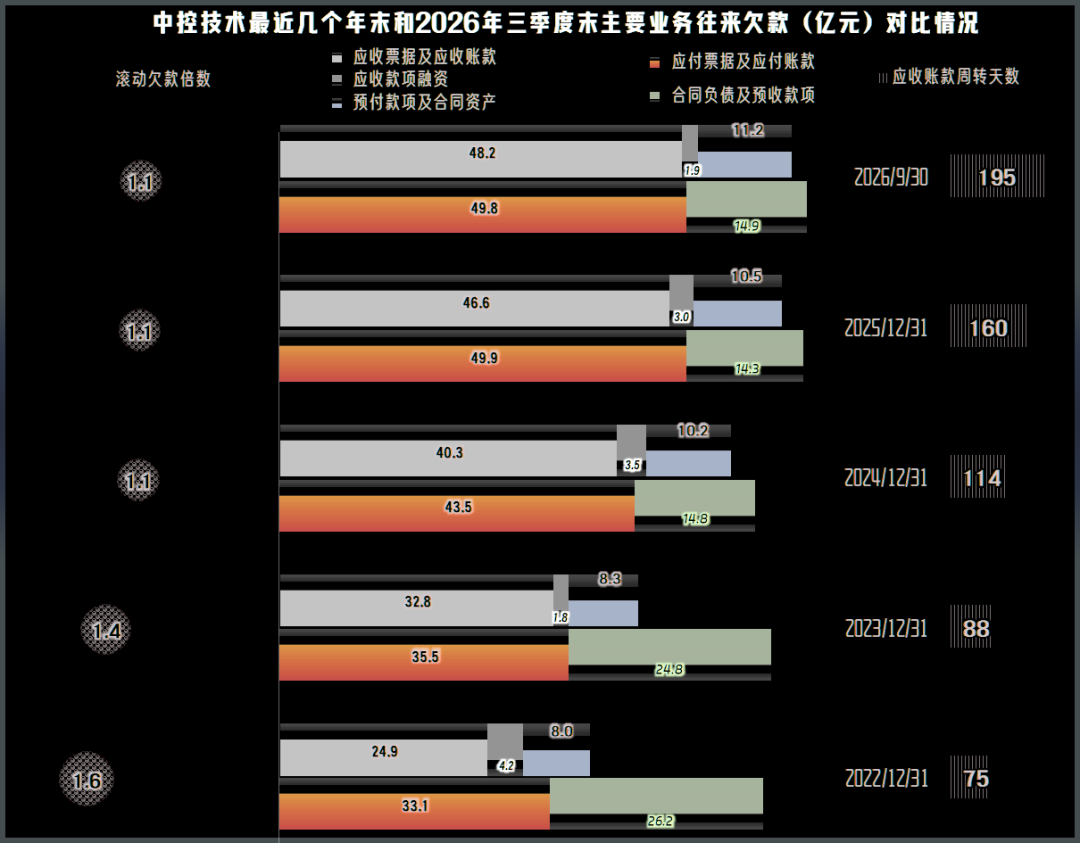
“应收票据及应收账款”略有增长,应收账款周转天数持续拉长,这方面也多占用了一定的营运资金。“应付票据及应付账款”基本稳定,只有预收性质的“合同负债”略有增长,对应收款等占用营运资金提供了一定的抵消作用。
“合同负债”略有增长,当然是一个积极的信号。虽然并不意味着后续的营收会爆发式增长,但至少能基本稳定,甚至温和增长。稳定的营收,对中控技术的业务调整,是非常重要的环境条件。
存货和应收项目的增长,再加上其他因素的少量影响,结合着主营业务盈利能力的下降,经营活动的净现金流就出现了净流出。
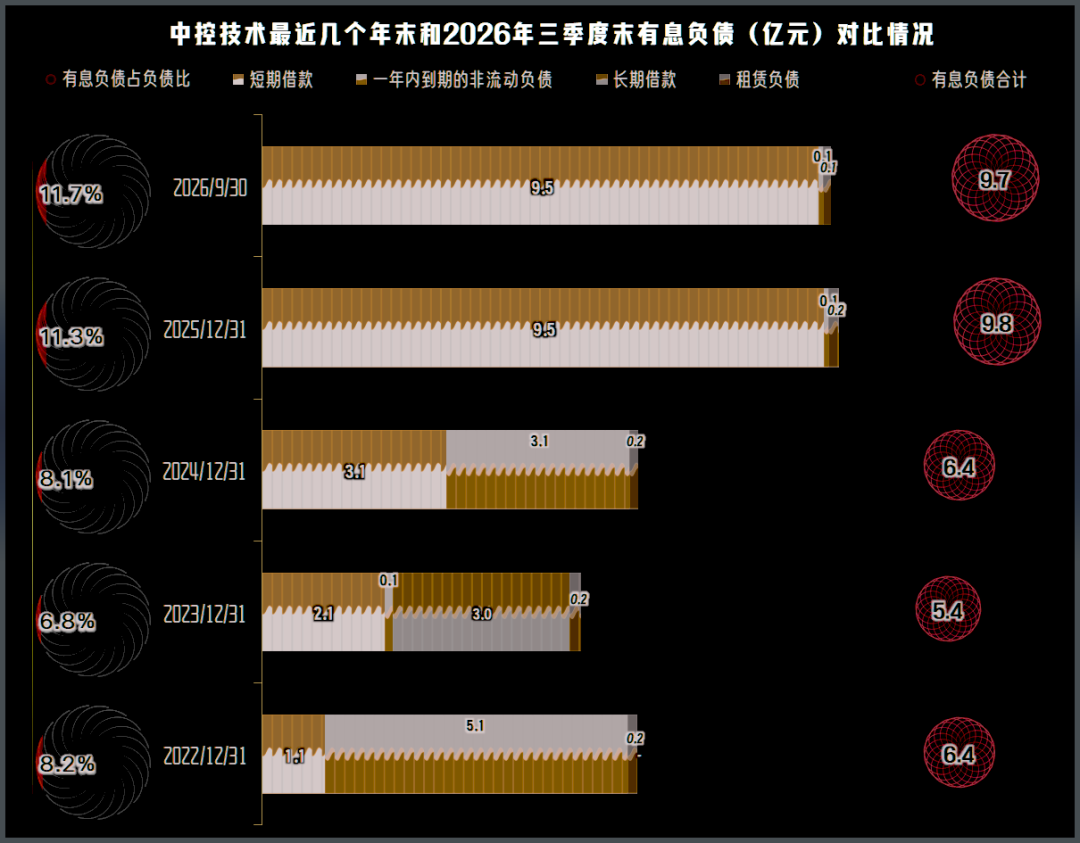
中控技术的有息负债规模从2025年末以来,稳定在接近10亿元的水平,占总负债的比例比较低,并没有太大的刚性偿债压力。
中控技术的营收,从上市当年(2020年)的31.6亿元出头,到2024年末的91.4亿元,四年时间增长近两倍。而这段时间既有疫情的影响,又有客户所在的化工行业等盈利能力持续下滑的不利因素。中控技术借着新上市的光环,借着国内政策监管升级的机会,采取了“透支型”的发展模式,现在到了需要调整的时候了。
在理论上,本轮的调整并不会伤筋动骨,但是,以前那种持续多年的高增长,再也回不来了,这一点还是基本确定的。