8月27日晚间,影石创新(688775)披露了2026年半年度报告。这份上市满一周年后的成绩单,营收端延续高增长态势,利润端却出现上市以来最显著的回落。
2025年6月,影石创新登陆上交所科创板,顶着“全景相机第一股”的光环,这家以全景影像技术立身的硬科技企业一度收获资本市场热捧,巅峰阶段总市值突破1500亿元。但2026年半年报显示,影石创新营收规模持续冲高的同时,归母净利润大幅收窄至3040.73万元,扣非净利润由盈转亏,叠加行业竞争加剧、大额存货备货、新业务持续投入等多重变量,影石创新正从高估值回归产业现实。
1 高营收难掩盈利承压
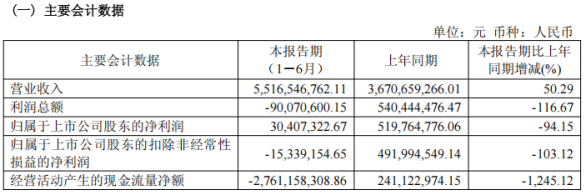
报告期内,影石创新实现营业收入55.17亿元,同比增长50.29%;归属于上市公司股东的净利润3040.73万元,同比下降94.15%;扣除非经常性损益后的净利润为-1533.92万元,较上年同期的4.92亿元由盈转亏,降幅达103.12%。
▲公司财报
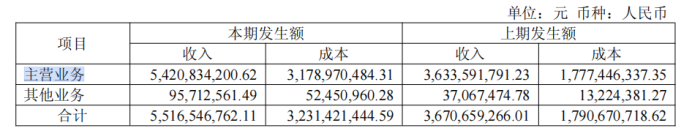
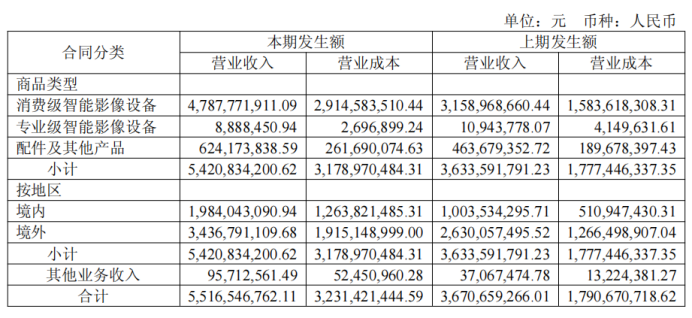
从收入结构看,影石创新主营业务收入54.21亿元,同比增长49.2%,其中消费级智能影像设备收入47.88亿元,仍是绝对主力;配件及其他产品收入6.24亿元,同比增长34.6%。国内市场表现尤为突出,主营业务收入19.84亿元,接近翻倍增长。海外收入34.37亿元,占主营业务收入63.40%,仍是公司最重要的收入来源,但增速已低于国内。
▲公司财报
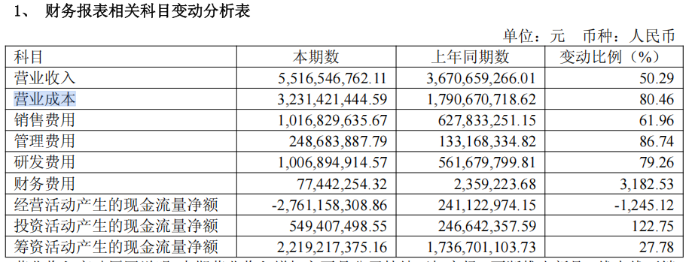
利润骤降与营收高增并存的直接原因,来自成本与费用两端的同步提升。营业成本32.31亿元,同比增长80.46%,增速比营收高出30个百分点;毛利率从上年同期的51.22%降至41.42%,下滑近10个百分点,研发费用10.07亿元,同比增长79.26%;销售费用10.17亿元,同比增长61.96%;管理费用2.49亿元,同比增长86.74%。
▲公司财报
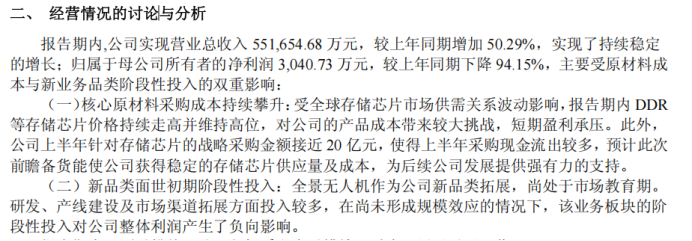
半年报中,影石创新将利润下滑归结为DDR等存储芯片价格持续走高并维持高位,对公司产品成本带来较大挑战,以及全景无人机作为新品类拓展,研发、产线建设及市场渠道拓展方面投入较多,在尚未形成规模效应的情况下,阶段性投入对整体利润产生了负向影响。
▲公司财报
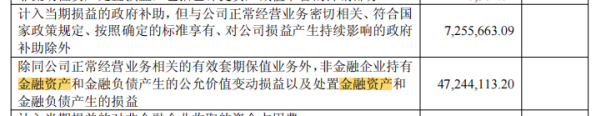
值得关注的是,影石创新仍维持了3040万元的归母净利润,但扣非后已转负。非经常性损益中,金融资产公允价值变动贡献4724万元,政府补助725万元。扣除这些因素后,公司主营业务在2026年上半年尚未实现盈利。
▲公司财报
现金流方面的变化同样值得关注,上半年经营活动产生的现金流量净额为-27.61亿元,而上年同期为净流入2.41亿元,同比降幅达1245.12%。拉长时间线看,影石创新2023年至2025年经营活动现金流净额分别为7.62亿元、11.72亿元和13.86亿元,均为正值,2026年上半年的大幅转负是一个明显的变化。
对此,影石创新解释称,现金流承压主要来自存储芯片的大规模战略备货,采购现金流出较多。
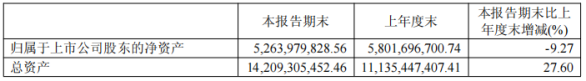
影石创新短期借款从期初的1.23亿元飙升至期末的10.61亿元,增幅达762.85%。期末货币资金14.62亿元,较期初基本持平,但短期借款的大幅增加意味着财务杠杆结构已发生变化。流动负债合计65.44亿元,其中包括应付账款38.91亿元、合同负债5.81亿元、应付职工薪酬2.83亿元等。
财务费用方面,上半年为7744万元,同比增加3182.53%,主要受汇率波动及回购义务等利息支出增加影响。影石创新境外收入占比较高,人民币兑美元等外币的汇率波动对财务费用的影响不容忽视。
2 全景赛道格局生变,多线扩张机遇与挑战并存
市场竞争格局的变化是理解影石当前处境的另一个关键。
在全景相机领域,影石仍保持全球领先地位。据IDC发布的《2026年第一季度全球手持智能相机市场跟踪报告》,2026Q1全球手持智能相机出货量达414万台,同比增长33%,销售额超过105亿元人民币。影石在全景相机领域保持销量、销售额双第一,销售额市占率达71%,相比2025年有所提升。全景相机市场一季度全球出货量超过50万台,同比增长高于55%,影石出货量份额超过68%。
但竞争格局正在发生变化,大疆自2025年7月推出全景相机Osmo 360以来,凭借其品牌和渠道优势迅速切入这一赛道。在涵盖全景、广角、拇指相机在内的泛运动相机综合市场,影石与大疆分别占据约41.2%和43.8%的销售市场份额,两者差距已非常接近。
中金公司在此前的研报中提出,影像赛道在供需双侧的创新多样性决定其竞争并非零和博弈,两大品牌对同一品类的相继布局有利于触达更多人群、共同做大行业蛋糕。
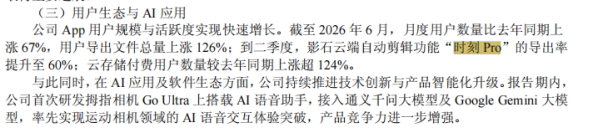
影石在用户生态方面的表现可圈可点。截至2026年6月,公司App月度用户数量同比上涨67%,用户导出文件总量上涨126%;二季度云端自动剪辑功能“时刻Pro”的导出率提升至60%,云存储付费用户数量同比上涨超124%。
▲公司财报
影石创新在半年报中表示,首次在拇指相机Go Ultra上搭载AI语音助手,接入通义千问大模型及Google Gemini大模型,率先实现运动相机领域的AI语音交互体验突破。
不过,第二增长曲线的培育是影石当前战略投入的重心,也是利润承压的重要原因。
公司新业务矩阵涵盖全景无人机影翎A1、双摄云台相机Luna Ultra、无线麦克风、AI视频会议一体机、手机云台等多条产品线。其中,全景无人机被视为最重要的品类拓展方向,但该业务的财务表现目前仍处于投入期。
2026年半年报显示,四家影翎系业务主体上半年合计亏损约3.67亿元,其中核心主体深圳影翎科技亏损规模接近2.9亿元。影翎A1于2025年12月推出,上市一个月全球销量达到3万台,但随后在2026年3月宣布官方降价,标准套装从6799元降至5499元,降幅近两成。
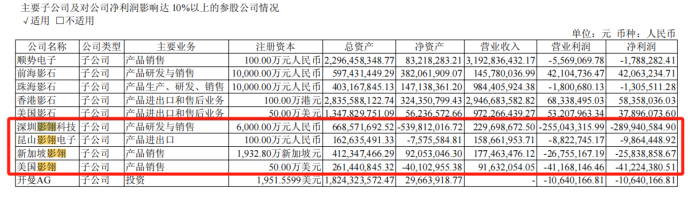
▲公司财报
影石创新在投资者互动平台回应称,影翎全景无人机尚处于市场教育期,研发、产线建设及市场渠道拓展方面投入较多,在尚未形成规模效应的情况下,阶段性投入对整体利润产生了负向影响,公司将密切关注市场反馈,力争将其培育为新的业务增长点。
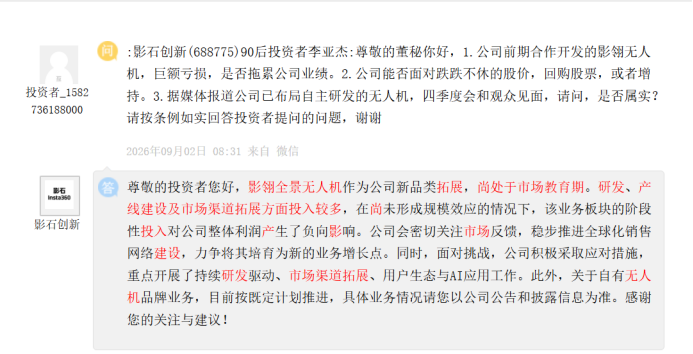
▲上证e互动
此外,消费级无人机赛道长期由大疆主导,品牌认知和渠道壁垒较高。无人机产品需要飞控、避障、动力系统等独立技术体系的支撑,与全景相机的技术积累不能简单复用。影翎A1的市场反馈和降价策略,或在一定程度上反映了新进入者在这一赛道面临的现实挑战。
不过,影石在云台相机领域的尝试展现出积极的信号,2026年6月发布的Luna Ultra双摄云台相机,发布当晚多个电商平台上架5分钟内即宣告售罄,线下门店也出现排队购买的场面。该产品搭载AI三芯系统、徕卡1/1.3英寸超级长焦镜头,支持12倍变焦与6倍无损变焦,在产品定义上具备一定的差异化特征。公司表示该产品已在全球主要市场上市,市场反响积极,目前正处于产能爬坡阶段。
3 近20亿元存储芯片采购,面临供应链安全与存货减值隐忧
受全球存储芯片市场供需关系波动影响,DDR等存储芯片价格持续走高并维持高位。影石创新上半年针对存储芯片的战略采购金额接近20亿元,期末存货账面价值达62.12亿元,较期初的29.19亿元近乎翻倍,占总资产比例从26.21%升至43.72%。其中,存储芯片账面余额17.48亿元,原材料及委托加工物资合计占存货比例为66.25%。
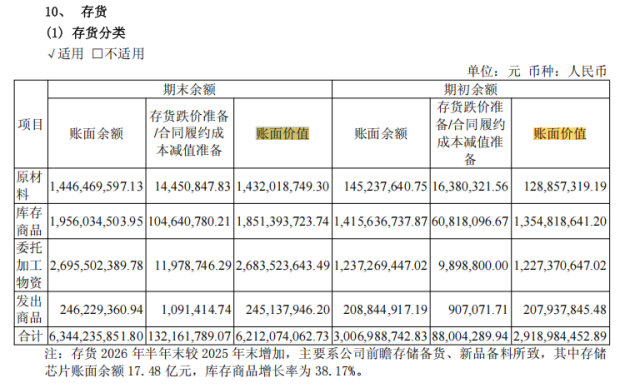
▲公司财报
影石创新在财报中称,预计此次前瞻备货能使公司获得稳定的存储芯片供应量及成本,为后续发展提供支持。这一决策,被认为是在存储芯片价格上行周期中提前锁定供应和价格,以规避后续断供或继续涨价的风险。
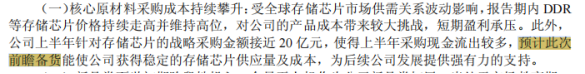 ▲公司财报
但这一策略也带来了财务影响,备货消耗了大量流动资金。财报显示,上半年经营现金流从净流入转为大额净流出,短期借款规模提升。此外,消费电子行业的存货面临两个层面的风险,一方面如果存储芯片价格周期反转回落,高位备货可能面临跌价减值,另一方面,电子产品迭代速度快,部分物料存在呆滞报废的可能。报告期内,影石创新已计提存货跌价损失7035.88万元,期末存货跌价准备余额1.32亿元。
影石创新管理层在9月4日的投资者关系活动中回应称,采购的核心原材料及备料流动性良好,但并未披露具体的减值测试假设和价格敏感度分析。
资本市场的反应在一定程度上反映了投资者对公司当前处境的判断。
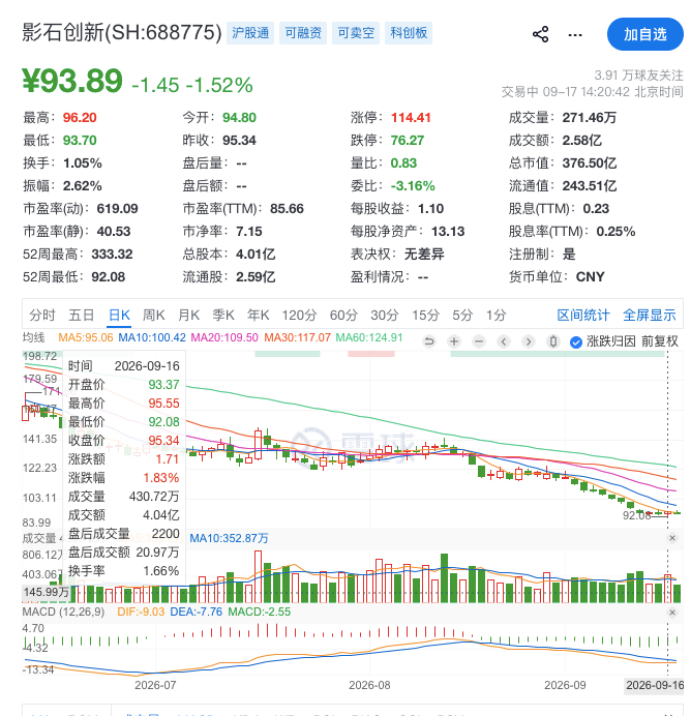
影石创新于2025年6月11日以47.27元/股的发行价登陆科创板,上市首日开盘大涨285%至182元,总市值突破700亿元。此后股价持续上行,2025年9月触及377.77元的历史高点,市值一度达1500亿元。但此后股价步入下行通道,截至2026年9月16日收盘,股价报95.34元,总市值约382亿元,较2025年9月377.77元的高点回撤约74.8%。
▲雪球
综合来看,影石创新2026年上半年营收端50%以上的增速、全景相机领域超过68%的出货量份额、App用户和云服务付费用户的快速增长,都表明公司的基本盘和品牌壁垒仍然稳固。而利润端的显著回落、经营现金流的大幅流出、存货规模的高企以及新业务的持续亏损,则揭示了影石创新当前正处于需要大量资源投入的扩张阶段。
存储芯片价格的后续走势、大疆在全景相机领域的竞争节奏、影翎无人机和Luna云台相机能否逐步形成规模效应,这三个变量将直接影响影石下半年的业绩走向。其在半年报中表示,将持续进行研发投入和市场渠道拓展,在海外已开设日本首家旗舰店,北美纽约时代广场旗舰店也将于2026年9月开业。不过这些布局的效果,还需要后续季度的经营数据来验证。