来源 :潮电视觉与感知2026-09-21
营收与净利润持续变动背离,格科微(688728.SH)的期中考试成绩差强人意。
8月28日,格科微披露的业绩报告显示,上半年实现营业总收入41.53亿元,同比增长14.20%;净利润731.66万元,同比大幅下滑75.42%。
值得注意的是,自2024年开始,格科微连续三期中报均呈现典型的增收不增利特点,表明公司在战略规模化扩张的同时,盈利能力显著承压。
格科微成立于2003年,是知名的半导体和集成电路设计企业,主营业务为CMOS图像传感器和显示驱动芯片的研发、设计、制造、封测和销售,产品主要应用于手机,同时广泛应用于平板、笔记本电脑、穿戴设备、移动支付、汽车电子等消费电子和工业应用。
报告期内,格科微CMOS图像传感器销量7.34亿颗,收入33.76亿元,占总收入比重81.34%,仍为核心支柱业务。
中报披露信息显示,截至今年上半年,公司5000万像素图像传感器产品已累计实现出货超1亿颗,高像素产品收入占比的持续提升。此外,临港工厂已基本实现向5000万像素产品切换,上半年维持满产运行。
在业绩说明会上,格科微董事长赵立新表示,目前2亿像素产品开发顺利,并与部分客户达成初步合作意向。
虽然利好多多,不过根据营收与销量数据计算,格科微CMOS图像传感器单价约4.6元/颗,只是与去年同期的4.4元/颗基本相当,远低于同业主要友商。这说明通过加快高端产品规模化放量实现成本分摊,将成为公司提升产品毛利率和整体盈利能力的关键点。
根据公开信息,格科微在7月收到了国际知名手机品牌订单,供应规格为0.64μm的5000万像素产品,首批订单约5700万元。
面对蓬勃发展的云台相机、汽车电子、AI眼镜、AI PC、微单、卡片机、望远镜等非手机细分领域,格科微也明显加大了渗透力度,于报告期内推出了多款相关产品。
潮电智库认为,相比竞争对手而言,格科微进军非手机领域的时间点略显滞后,但走出传统手机板块舒适区,对于公司调整产品结构,优化营收质量会带来切实的帮助。
今年上半年,格科微研发投入4.36亿元,同比下降10.29%;占总收入比重10.49%,较上年同期减少2.87个百分点,与年初“加大研发投入”的计划有所偏差。
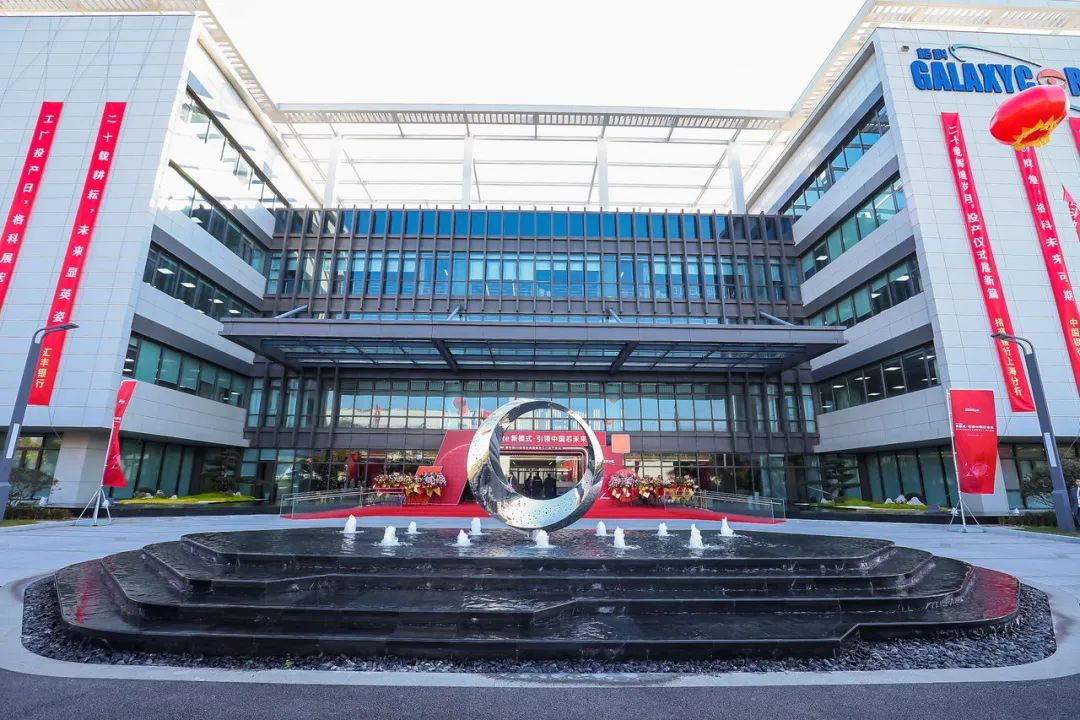
2023年12月,格科微临港工厂投产之际,彼时赵立新董事长豪情万丈提出了“跨越30亿美元收入台阶”宣言。
作为芯片行业极少数实现FabLite模式拥有自主产线的供应商,在晶圆代工涨价、产能紧缺的背景下,就看格科微如何有效改善经营质量,将竞争优势转为胜势。