近日,聚石化学(688669.SH)间接控股子公司安徽龙华化工因废气处理设施违规排放被罚20万元。
这笔罚单不大,但叠在另一张罚单上。几个月前,广东证监局刚对公司2023年半年报的虚假贸易行为开出670万元罚单。
环保与信披接连受罚,指向的都是内控;而比罚单更值得算的,是这家改性塑料企业连续两年半的亏损账。
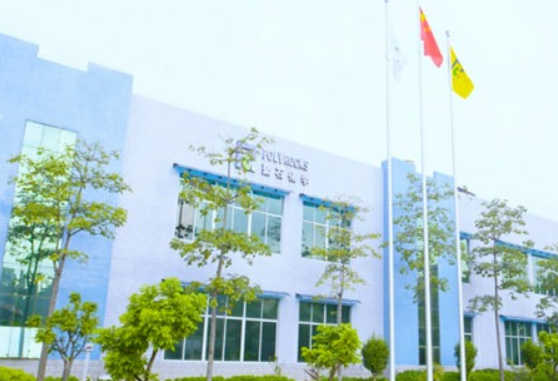
670万元罚单
广东证监局的调查还原出三层造假路径。
第一层,原子公司冠臻科技控制4家空壳贸易公司,无实际货物交易,虚增收入8655.09万元。第二层,公司本部介入第三方聚丙烯贸易链条,货不出库,仅以自制货权转让单流转,虚增收入5223.64万元。第三层,子公司安徽聚润做异辛烷销售,货物未实际出库,虚增收入1802.01万元。
三笔合计虚增营收1.57亿元,占2023年半年度总营收的8.32%。
这类交易平进平出甚至微亏,没有大幅虚增利润,但性质是信息披露违法违规,暴露的是内控漏洞。
责任落到具体的人,时任董事长陈刚知情却未有效管理;时任董事、副总经理刘鹏辉组织无商业实质的贸易业务;时任财务总监伍洋知悉后未作处理;冠臻科技时任总经理徐建军直接组织虚假贸易。四人合计被罚430万元,公司本身被罚240万元,合计正是670万元。
比罚单更重的连续两年半亏损
账面转亏是2024年的事,但扣非口径的亏损2023年就已出现。当年归母净利润还有2857.85万元,扣非净利润已经亏了2484.56万元。主业造血能力先于报表转负,信号其实早就在。
2024年全年归母净利润亏损2.36亿元,2025年全年亏损1.55亿元,2026年上半年再亏1.05亿元。三年累计亏损接近5亿元,亏损幅度在收窄,但还没有看到拐点。
2026年上半年营收16.83亿元,同比下降14.88%。拆开看,降幅几乎全部来自液化石油气(LPG)业务的主动收缩:销量1.15万吨,同比降81.90%,销售额同比降83.00%,单项贡献了3.07亿元的营收降幅。剔除LPG,高分子材料相关业务收入仍是正增长:二季度单季主营收入9.02亿元,同比回升3.88%,收入端已经走出收缩的坑。
真正压利润的不止LPG。2026年上半年毛利率11.60%,同比再降1.87个百分点,上半年经营活动现金净流入989.10万元,同比降92.15%,回款也在放缓。
LPG收缩背后的三重压力
液化石油气(LPG)深加工不是聚石化学的祖传业务。2023年,公司完成对安徽海德化工的破产重整投资,才进入液化石油气生产加工领域。彼时看中的是化工板块的原料协同,没想到赶上的是行业下行。
砍掉它不是临时决定,是三重压力叠加的结果。
其一是税。2023年起,烷基化油(异辛烷)被纳入成品油消费税征收范围,利润空间被直接侵蚀。
其二是需求。2026年6月,国内新能源汽车零售渗透率已达62.8%,汽油消费萎缩,汽油添加剂MTBE和异辛烷的需求随之加速下滑。
其三是成本。霍尔木兹海峡持续封锁,中东LPG供应维持低位,原材料价格飙涨。
三头挤压之下,公司选择主动收缩。但LPG业务的亏损加剧,仍是2026年上半年业绩的重要拖累。
主业还在:改性塑料的韧性
对比之下,改性塑料主业守住了基本盘。
2026年上半年,改性塑料板块销量8.14万吨,同比增长0.50%;销售额12.47亿元,同比下降3.06%。量增价跌的组合是行业现状:下游需求平淡,PP、ABS、PC、PA6/PA66等原材料价格大幅上涨,成本难以向终端传导,企业只能在“保份额”与“保价格”之间选前者,聚石选了前者。
收入构成上,塑料制品(含光学显示材料)收入7.62亿元,占比45.28%;改性塑料粒子收入4.85亿元,占比28.82%,两大品类合计贡献总收入的74%。
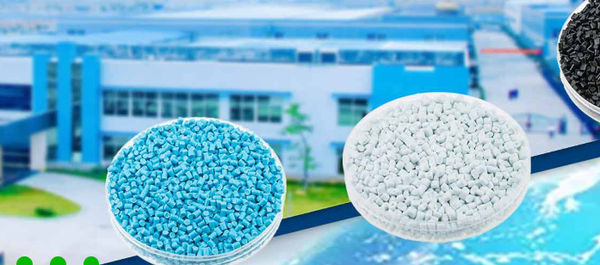
产品落在具体场景:节日灯饰无卤阻燃PP、汽车内外饰粒子、EPP电池周转包装箱、家电粒子、光学显示用扩散板与导光板。
真正的壁垒在无卤阻燃剂:自产自用降本,也外售给国恩股份、会通股份等同行,涂料客户包括阿克苏诺贝尔、PPG等国际巨头。
2026年7月,池州聚石无卤阻燃剂扩产项目取得安全生产许可证,产能约束进一步打开。收缩LPG的同时,公司把钱投向了这块自留地。
并购的尾巴:冠臻科技
2020年疫情期间,聚石化学做熔喷PP、无纺布、防护服用PE透气膜,与主营透气膜的冠臻科技本就是商业伙伴。2021年7月,公司以1.32亿元收购其55%股权,9月并表,形成商誉1.08亿元,对外说法是整合资源、争取成为全国透气膜头部企业。
对赌条款写得很清楚:2021—2023年净利润分别不低于2000万、3000万、4000万元。实际是,2021年扣非净利润亏损1672.36万元,与承诺差了一个多身位;2022至2024年分别为981.85万、-4726.30万、-3202.14万元,三年全部未完成。
业绩塌了,交易对价跟着改。2022年4月,双方协议将收购对价从1.32亿元下调至6000万元,已付的部分就是全部,剩余7200万元不再支付。
商誉的消化更漫长,2021年、2023年、2024年,公司分别计提商誉减值7040.27万、1197.36万、1343.75万元,1.08亿元商誉基本减完。到2024年末,冠臻科技净资产-1251.41万元,资不抵债,后续经营只能靠上市公司借款输血。
2025年4月,公司以5万元将冠臻科技55%股权卖回给原股东徐建军、徐姜娜。1.32亿元买入(后调至6000万元),5万元卖出,对方还需支付6000万元业绩补偿款。剥离之后业绩有所好转,但2025年全年仍未扭亏。
结语
从财务造假到环境违法,从LPG收缩到并购出清,聚石化学正经历上市以来最严峻的考验。改性塑料主业守住了盘子,垂直一体化提供了成本与客户粘性,二季度收入也已转正。
但三道题摆在面前:合规体系如何重建,两张罚单都指向内控,ERP标识与审批流程的补课才刚开始;资产负债率76.40%、财务费用半年8100万元的资金压力如何缓解;剩余亏损业务何时出清完毕。
断臂之后能否真正聚焦主业、重建信任,决定这家公司能否走出连续亏损。