10月27日晚上,电气风电(688660)把2026年三季报挂了出来。前三季度营收101.73亿,比去年同期翻了一倍还多;可归母净亏损还是有8.63亿。一边是订单和收入哗哗地涨,一边是钱和利润迟迟回不来。
一、先把账摆平:数字就在这,不美化也不吓人
表1 电气风电2026年前三季度核心财务数据(合并口径)
| 指标 | Q3单季(7—9月) | 同比 | 年初至今(1—9月) | 同比 |
| 营业收入 | 45.19亿元 | +182.68% | 101.73亿元 | +138.68% |
| 利润总额 | -3.04亿元 | 公司称改善 | -8.07亿元 | — |
| 归母净利润 | -3.22亿元 | 亏损 | -8.63亿元 | 亏损扩大约18%(推算) |
| 扣非归母净利润 | -3.31亿元 | 亏损 | -9.34亿元 | 亏损 |
| 经营活动现金流净额 | -10.38亿元 | 转负 | -36.42亿元 | 由-6.09亿恶化 |
| 基本每股收益 | -0.24元 | — | -0.65元 | 上年同期-0.55元 |
| 加权平均ROE | -9.29% | 增加0.51pct | -23.26% | 减少7.86pct |
| 研发投入 | 1.95亿元 | +30.16% | 4.08亿元 | +4.84% |
| 总资产 | — | — | 376.53亿元 | 较年初+8.99% |
| 归母所有者权益 | — | — | 32.83亿元 | 较年初-20.71% |
这份报告的第三季度财务数据未经审计。净利润、现金流这些亏损类的同比变动,公司在表格里标的是“不适用”,因为上年同期也是亏的,没法算幅度。所以下面表里凡是带“推算”两个字的,是我按两张可比利润表自己算出来的,只作参考,最后以年报为准。
最扎眼的一行是营收。101.73亿,同比+138.68%;第三季度单季45.19亿,同比+182.68%。这个增速放在五家整机头部里是最猛的。可翻到利润那一页,归母净利润-8.63亿,亏损比去年同期(约-7.32亿)还扩大了大概18%。
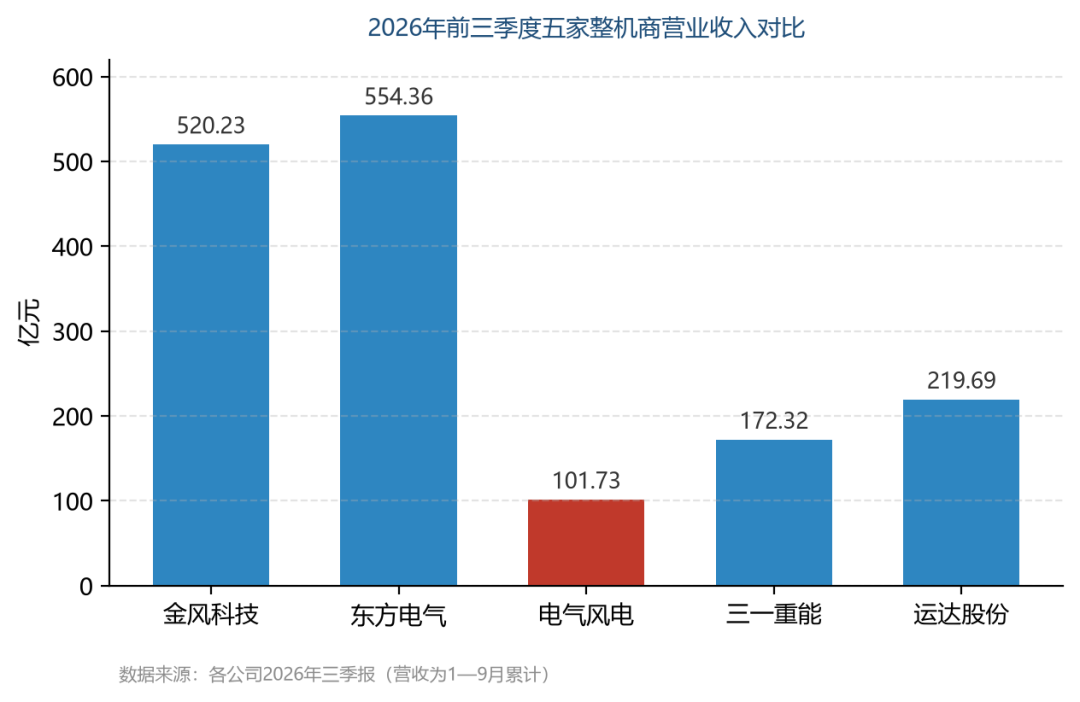
图1 2026年前三季度五家整机商营业收入对比(单位:亿元)
一句话说透:卖得多了,亏得也多了。这不是电气风电一家的问题,是整机环节“增收不增利”的老毛病,只是它表现得最极端。
二、第一个齿轮:订单蓄水池,还挺满
要把上面那个矛盾讲清楚,得把电气风电的生意拆成四个齿轮来看:订单、收入、现金、资产。第一个齿轮是订单,这是后面所有收入的源头。
表2 电气风电2026年前三季度订单情况
| 项目 | 规模 | 同比 / 备注 |
| 前三季度新增订单 | 10,442.15 MW | +24.34% |
| 其中:已中标未签约 | 5,302.00 MW | 签约待落地 |
| 累计在手订单 | 22,860.40 MW | +2.97% |
| 其中:已中标未签约 | 6,063.20 MW | 签约待落地 |
| 前三季度海上风电中标 | 2,350 MW | 约47%国内份额 |
| 前三季度国际市场中标 | 1,480.9 MW | 全球化稳步推进 |
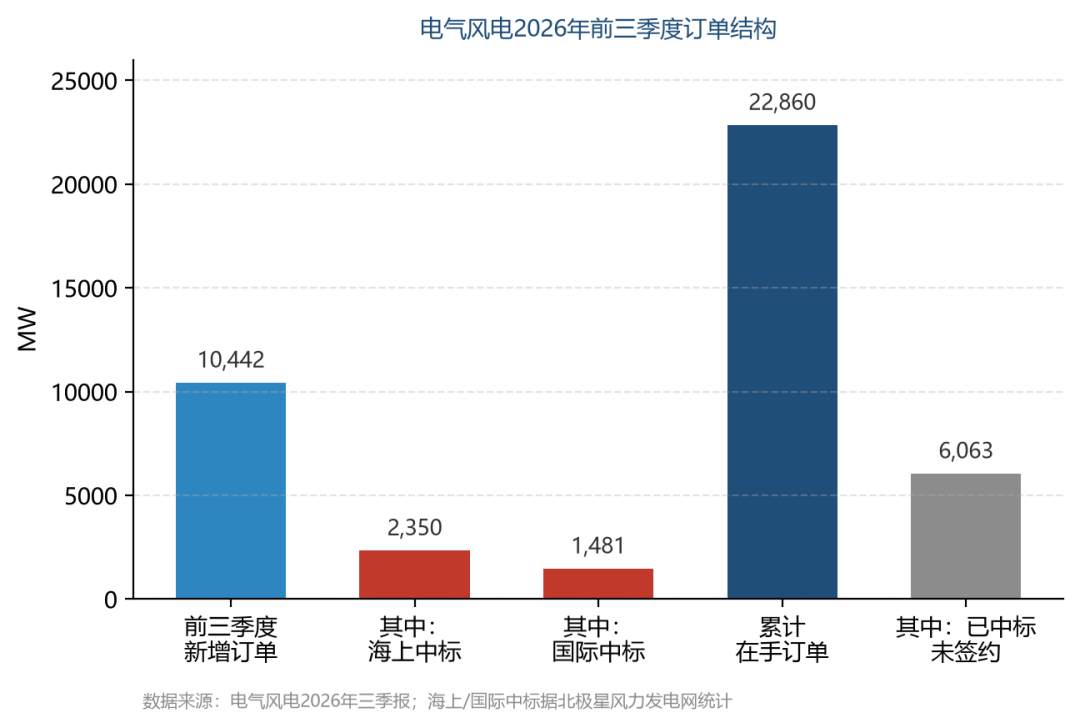
图2 电气风电2026年前三季度订单结构(单位:MW)
前三季度电气风电新增订单10442.15 MW,同比+24.34%;累计在手订单22860.40 MW,同比+2.97%。这个池子,够它吃一阵子。
更值得看的是结构。前三季度海上风电中标2350 MW,拿下约47%的国内市场份额,连续多年稳坐海上头把交椅;国际市场中标1480.9 MW。上半年公司海外中标就近百万千瓦,新增了越南、阿曼的项目,还打开了波兰等东欧市场,阿曼项目已经交了首批机组,“技术授权加本地化服务”的轻资产模式正在复制推广。
再把眼光拉到具体大单。7月国家电投搞年度集采,电气风电中标993.3 MW、金额约21.49亿,容量和标段双第一;6月又拿下大唐江苏两个海上项目,合计600 MW、18.6亿。靠着这些年在不同海域攒下的工程经验,它在复杂工况、多业主的招投标里接连拿单。
这就是“两海加服务”战略落地的真东西。海上和海外订单的毛利比国内陆上厚,订单占比提上去,盈利结构才有机会改善。方向是对的,这一点得认。
三、第二个齿轮:收入转起来了,但转得太薄
收入这个齿轮确实转起来了,138%的增速摆在那。可为什么转得快还不赚钱?看毛利率就懂了。
表3 2026年前三季度五家整机商经营对比
| 公司 | 营业收入 | 营收同比 | 归母净利润 | 净利同比 | 毛利率 |
| 金风科技 | 520.23亿 | +8.05% | 28.75亿 | +11.25% | 15.95% |
| 东方电气 | 554.36亿 | +1.26% | 38.39亿 | +29.40% | 16.11% |
| 三一重能 | 172.32亿 | +19.24% | 3.71亿 | +204.15% | 9.46% |
| 运达股份 | 219.69亿 | +18.84% | -2.46亿 | 由盈转亏 | 5.70% |
| 电气风电 | 101.73亿 | +138.68% | -8.63亿 | 亏损扩大 | 4.46%(推算) |
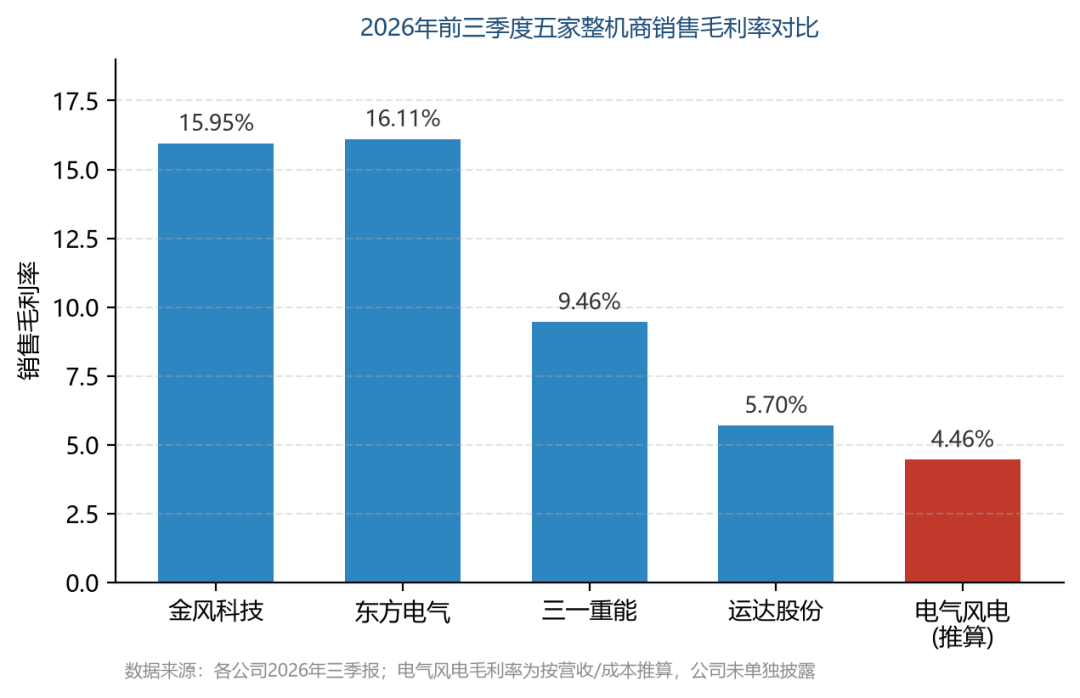
图3 2026年前三季度五家整机商销售毛利率对比
我把五家头部前三季度的毛利率摆在一起:金风15.95%、东方电气16.11%、三一9.46%、运达5.70%,电气风电大概4.46%(这个数是我按营收和成本推算的,公司没有单独披露)。整机环节本身就不是高毛利生意,电气风电又是里面最薄的那一片。
根子在两个字:价格。2024年三季度风机价格触到谷底,那两年的低价订单,正好在2026年集中交付。你今年确认的收入,是两年前打价格战时定的价,成本却实打实地花出去了,中间那道缝就薄得可怜。好在这两年价格终于从坑里爬出来了,陆上含塔筒均价回到2000元/千瓦上下,较2024年低点累计回升了大概11%到13%,海上不含塔筒均价2536元/千瓦。只是涨价的好处,要等2025下半年往后的中高价订单交付,也就是2027年前后才大规模进报表。
不过也不是全无亮点。公司前三季度期间费用率同比降了约11.9个百分点,精细化管理是真见效了。这说明它知道问题在哪,也在动手。只是方向对了,幅度还远远不够填平那8个多亿的坑。
四、第三个齿轮:现金回流,卡住了
收入涨了,钱怎么没回来?经营现金流净额前三季度-36.42亿,第三季度单季-10.38亿,比去年同期(-6.09亿)恶化了一大截。
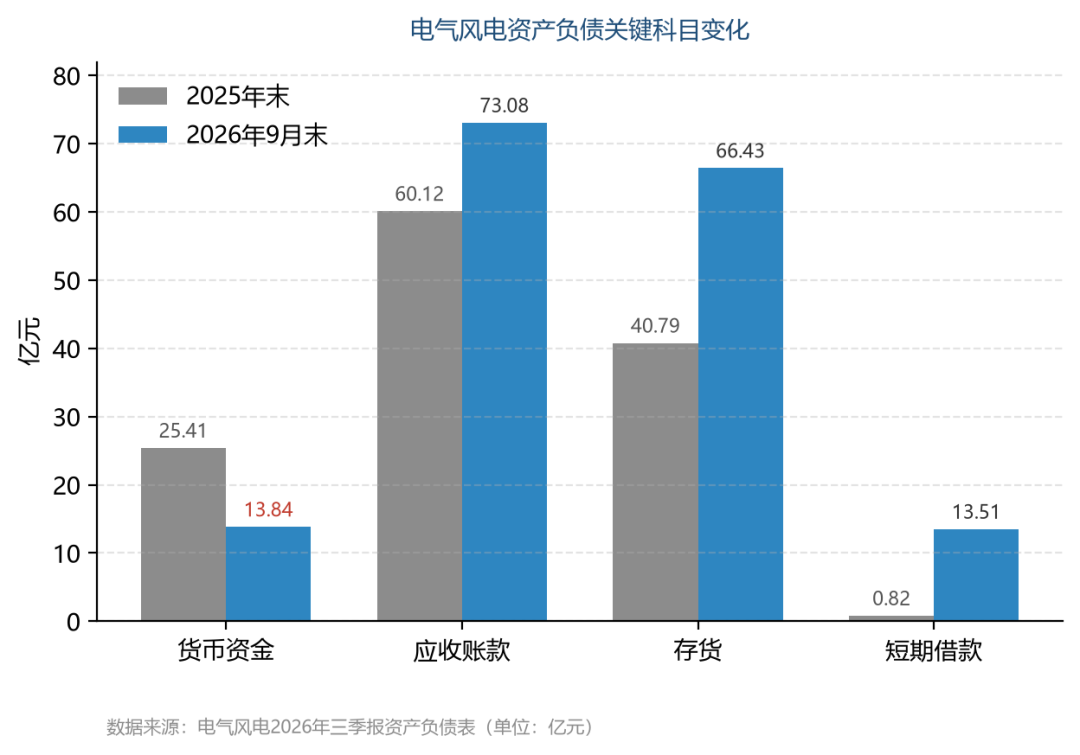
图4 电气风电资产负债关键科目变化(单位:亿元)
公司自己的解释是:在手订单多了,为了保交付提前备货,采购先砸进去;还有部分项目没到收款节点,款暂时收不回来。翻译成大白话就是,整机厂得先垫钱买料、生产、发货,等业主按工程进度付钱,这个周期是以年计的。
看资产负债表更直接。存货从40.79亿涨到66.43亿,多了63%;应收账款从60.12亿涨到73.08亿,多了22%;货币资金却从25.41亿掉到13.84亿,直接腰斩。一边是货和债堆在账上,一边是手里的活钱见了底。这36亿的现金缺口怎么补?靠筹资。前三季度筹资现金流+24.67亿,主要是发债19.99亿加借款12.92亿。说白了,是拿借来的钱撑着生意转。
五、第四个齿轮:资产沉淀,越积越重
第四个齿轮是资产。垫进去的钱变成了存货、应收、在建工程,沉淀在资产负债表上,越积越沉。
表4 电气风电资产负债关键科目变化(单位:亿元)
| 科目 | 2025年末 | 2026年9月末 | 变化 |
| 货币资金 | 25.41 | 13.84 | -45.5% |
| 应收账款 | 60.12 | 73.08 | +21.6% |
| 存货 | 40.79 | 66.43 | +62.9% |
| 合同资产 | 57.78 | 52.84 | -8.5% |
| 短期借款 | 0.82 | 13.51 | 大幅增加 |
| 合同负债 | 41.17 | 46.16 | +12.1% |
| 应付账款 | 145.80 | 159.42 | +9.3% |
| 负债合计 | 303.94 | 343.62 | +13.1% |
| 未分配利润 | -25.18 | -33.82 | 累计亏损扩大 |
| 归母所有者权益 | 41.40 | 32.83 | -20.71% |
负债合计从303.94亿涨到343.62亿;短期借款从0.82亿暴增到13.51亿;其他流动负债从2.53亿飙到22.48亿,差不多翻了九倍。资产负债率我算下来大概91.26%。归母净资产从41.40亿缩到32.83亿,少了20.71%;未分配利润累计-33.82亿,比年初的-25.18亿又多亏了快9个亿。
这里有一个比单季亏损更要命的信号:净资产在被持续亏损一点点啃。现在还有32.83亿,看着不算薄,但只要亏损不停,这个数每年都在缩。这是判断一家持续亏损的制造企业能不能熬过去的最硬指标,比单季亏多少更该盯。
六、用一张SWOT,把电气风电摆正
把上面四个齿轮收拢,用SWOT摆一下它的位置,看得更清楚。
表5 电气风电SWOT分析
| 维度 | 要点 |
| 优势 S | 海上风电龙头地位硬(公司披露连续6年海上区域可利用率行业第一,前三季度海上中标约47%份额);上海电气集团控股,产业链协同与资信底子厚;两海加服务战略清晰;在手订单2286万千瓦;期间费用率降约11.9个百分点 |
| 劣势 W | 毛利率行业最薄(约4.46%);持续大额亏损,扣非更深;资产负债率约91%;经营现金流转负且扩大;存货、应收高企占用大量资金 |
| 机会 O | 深远海风电首次写入“十五五”规划,2030年海上并网目标1亿千瓦;风机价格自低点回升约11%到13%;出海从加分项变必答题(国际订单同比+36.35%);陆上10MW平台换代窗口 |
| 威胁 T | 国内价格战仍在低位;136号文全面入市压电价并传导至设备端;前三季度海风中标同比-12%;已中标未签约6063MW落地不确定;央企客户集中、议价能力强 |
优势是实打实的。海上风电龙头地位硬,公司披露连续6年海上区域可利用率行业第一,前三季度海上中标约47%份额;背靠上海电气集团,产业链协同和资信底子都在;两海加服务的路线清晰;订单蓄水池2286万千瓦,够吃一阵;费用管控也开始见效。
劣势也刺眼。毛利率全行业最薄,持续大额亏损,负债率九成往上,现金流转负扩大,存货应收压着一大笔钱。
机会在政策和技术窗口。“十五五”把深远海风电头一回写进规划,2030年海上累计并网目标1亿千瓦,海风开发节奏要重启;风机价格从底部回升,盈利修复是确定性方向;出海从加分项变成必答题,前三季度整机商国际订单同比+36.35%;陆上10MW平台换代,谁先掌握谁握下一个五年的座次。
威胁同样实在。国内价格战缓了但还在低位,136号文全面入市把电价压力往设备端传;前三季度海风中标规模同比还降了12%,短期是降温的;在手订单里已中标未签约的6063 MW,落地还有变数;央企客户集中,议价能力强,整机厂天然被动。
七、这份答卷里,哪些地方不能盲目乐观
写到这里,得泼盆冷水。深度不是把利好一条条堆起来,而是把不成立的条件说清楚。
第一,亏损的真底比报表更深。归母净亏8.63亿,可扣非之后是-9.34亿,主业比账面还多亏0.71亿。也就是说,政府补助等七千多万的非经常性损益,把亏损稍微盖了一下。连续亏损让未分配利润累计到-33.82亿,这才是要命的地方。
第二,现金流转正不是自动发生的。公司说靠后续预收款和已交付项目回款来改善,前提是项目按节点收钱、海外轻资产模式跑通。一旦海风或者海外交付延期,那36亿的缺口会继续吃资金。
第三,订单里有水分。在手订单2286万千瓦里,已中标未签约的有6063 MW;前三季度新增里,也有5302 MW还没签约。签约落地有不确定性,而且陆上低价订单占比不低,转成收入也不一定赚钱。
第四,价格修复有时滞。前面算过,今年确认收入的价格多是2024年定的,中高价订单要到2027年才大规模兑现。眼前这波高营收的含金量,得打个折来看。
第五,退市风险要客观看。电气风电营收远超1亿的门槛,目前没触及交易类或财务类退市红线,短期没有退市之忧。但扣非前后净利润为负这个组合指标要盯住,真正的风险是净资产被持续侵蚀,而不是单季亏多少。
八、一台机器的四个齿轮,转顺了才有戏
把四个齿轮串起来看,电气风电现在的状态是:订单齿轮转得满,收入齿轮转得快,可现金齿轮卡着,资产齿轮越沉越重。前面两个在蓄力,后面两个在拖后腿。
放到整个风电产业链看,这其实不是一家的事。整机厂在价格战里艰难爬出坑,降本压力会顺着供应链一层层往下传,对上游零部件、配套设备商既是挤压也是洗牌;可两海高毛利订单打开的空间,又给有技术、能交付的配套玩家留了新口子。制造业的苦,最后都变成一句朴素的话:谁更硬,谁活下来。
电气风电这台机器能不能翻过来,就看后面两个齿轮什么时候转顺。订单已经给了它时间,接下来比的不是谁订单多,是谁能把订单变成利润、把利润变成现金流。这一步,才是真正的硬仗。
本文为行业研究方法分享,所引数据均来自公开渠道,不构成任何投资建议。