来源 :365智慧能源2026-10-29
2026年10月· 365智慧能源行业头部企业问诊系列·第二季风电第05篇·基于2026年半年报、一季报与2025年年报公开披露
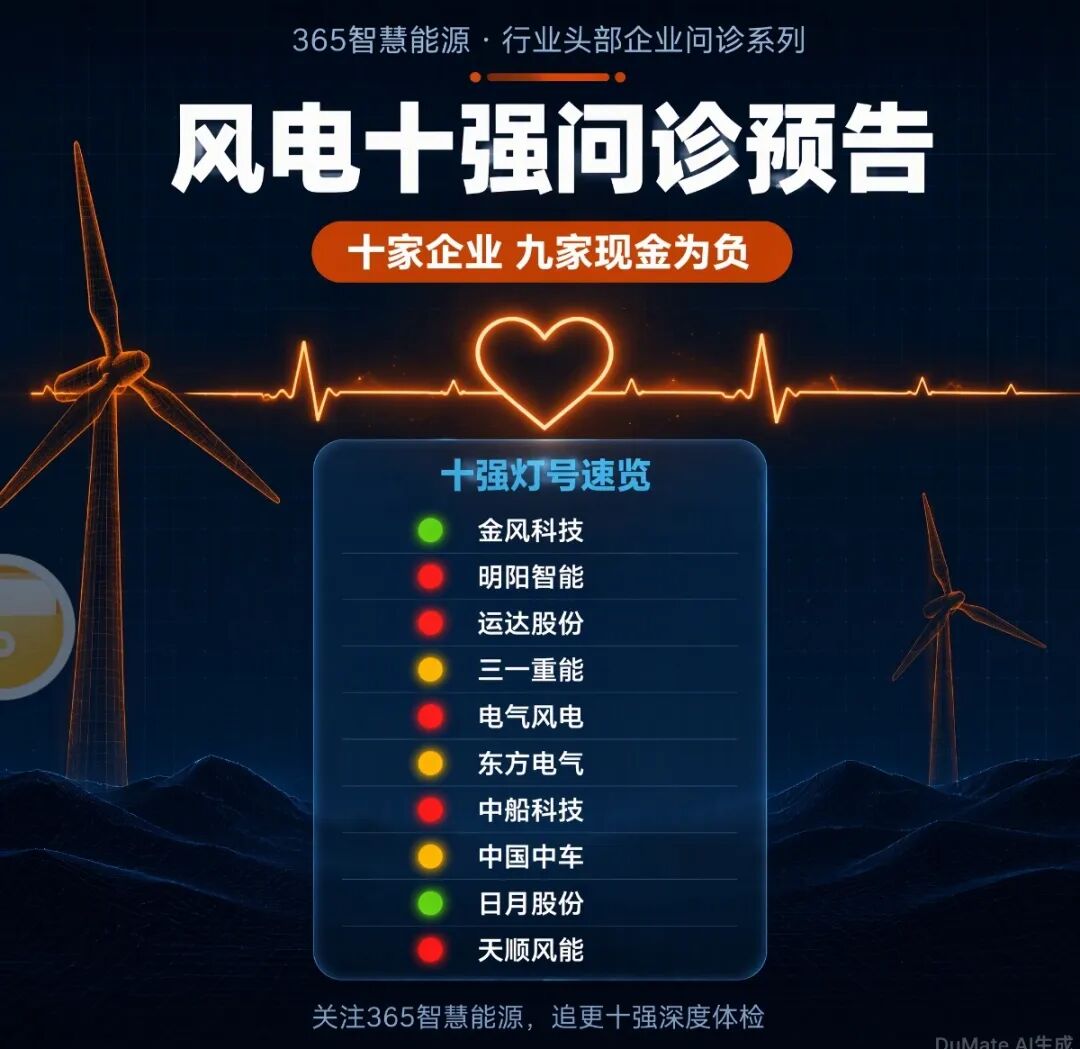
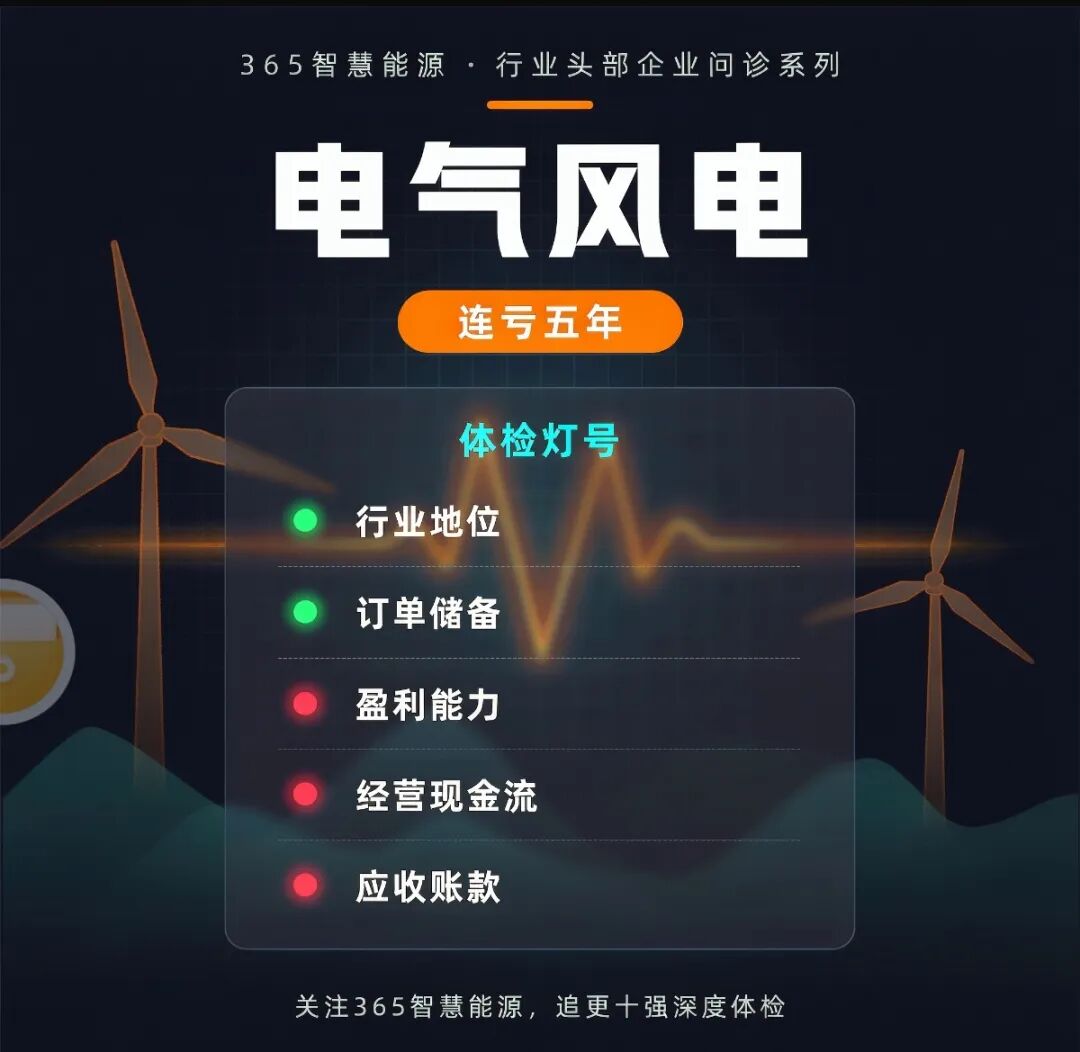
本稿为《365智慧能源行业头部企业问诊系列》第二季(风电)第5篇,对象:电气风电(688660.SH)。体检灯号:营收与利润、盈利能力、经营现金流、应收账款与存货、负债与流动性、两海订单兑现为六盏红灯;行业地位、订单储备为黄灯偏绿;海外与服务第二曲线、治理与市场面为黄灯。电气风电是本季十家企业里资产负债率最高(89.88%)、连续亏损年份最长的"海上份额之王"——2026年上半年拿下了52.3%的海上定标份额,同期却交出了亏损扩大94.18%的成绩单。份额与利润的剪刀差,是这家公司全部红灯的共同源头。
2026年8月18日晚,电气风电发布半年报:营业收入56.54亿元,同比增长112.27%——营收翻倍还不止;归属于上市公司股东的净利润-5.42亿元,亏损同比扩大94.18%。同一份报告前后两行,恰好构成这家公司这几年最矛盾的画像:它是海上风电的份额之王,也是头部整机厂里最能亏钱的那一个。
份额的数字不含糊。2026年上半年,公开统计口径的国内海上风电定标3890MW,电气风电一家拿下2034MW、占比52.3%;截至发稿的2026年海上中标市场份额进一步走到56.21%。把时间轴拉长,2025年它的国内订单市占率从6.8%提升到7.4%,全年新增风机销售订单12283.55MW,累计在手订单超过23GW——所有"量"的指标都在涨。
但利润在反方向走。把2019年以来的账翻一遍:电气风电2021年在科创板上市,上市前的2020年、2021年连续盈利,2022年营收腰斩、首度转亏,此后每年都在亏损——2022年-3.38亿元、2023年-12.71亿元、2024年减亏到-7.85亿元、2025年亏损重新扩大到-9.89亿元,到2026年上半年又亏5.42亿元。这一篇体检,我们把这家"越卖越多、越卖越亏"的海上龙头放在放大镜下:六盏红灯,讲的是同一个故事——份额抢下来了,利润却没有跟着来。
体检单:海上之王,亏到第五年
| 科目 | 最新公开数据 | 排雷结论 |
|---|
| 营收与利润(2026H1) | 营收56.54亿元,+112.27%;归母-5.42亿元,亏损扩大94.18%;扣非-6.03亿元;EPS -0.41元 | 红灯:增收不增利,亏到第五年 |
| 行业地位(海上) | 2026H1海上定标3890MW中占2034MW、52.3%居首;2026年(截至发稿)海上中标份额56.21%;2025国内订单市占率7.4% | 黄灯偏绿:海上绝对龙头,整体体量中游 |
| 订单储备 | 2026H1累计在手订单23478.5MW(+16.66%);2025新增12283.55MW;2025海外新增1037.10MW | 黄灯偏绿:订单回补,含金量待验证 |
| 盈利能力 | 2026H1毛利率3.82%(上年同期14.66%);2023—2025年归母分别-12.71/-7.85/-9.89亿元 | 红灯:行业最贴成本线的毛利率 |
| 经营现金流(2026H1) | -26.04亿元,同比暴跌1301.81%;每股-1.9532元;2025全年仅+5.98亿元 | 红灯:改善昙花一现,再度失血 |
| 应收账款与存货 | 应收账款61.01亿元(+35.93%)、存货58.32亿元,合计约119亿元,为归母净资产的3.3倍 | 红灯偏黄:双高压顶,现金被占死 |
| 负债与流动性 | 资产负债率89.88%(较期初+1.9pct);短借12.20亿元(+1391.51%)、超短融22.83亿元(+800.91%);流动比率0.77 | 红灯:全行业最高的杠杆 |
| 两海订单兑现 | 市场占率52.3%—56.21%,但交付以2024—2025年低价单为主,两海项目垫资周期长 | |
| | |
| | |