来源 :智慧医械2026-11-11
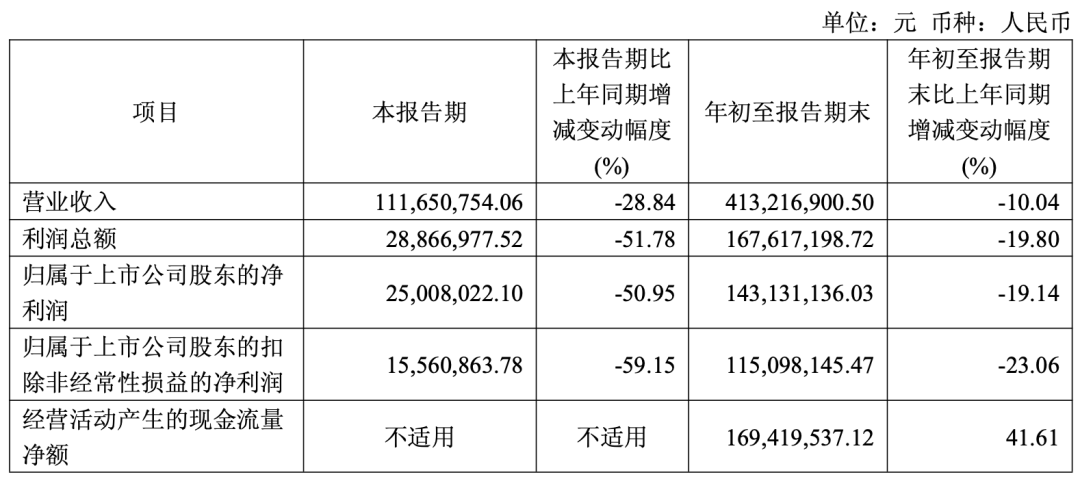
智慧医械网消息 近日,安杰思披露的 2026 年第三季度报告显示,公司业绩出现明显滑坡:前三季度实现营业收入 4.13 亿元,同比下降 10.04%;归属于母公司股东的净利润 1.43 亿元,同比下降 19.14%。其中,最受市场关注的是其国内业务的断崖式收缩——前三季度境内市场销售收入仅 1.12 亿元,同比暴跌 45.71%,几近"腰斩"。
作为国内消化内镜诊疗耗材领域的代表性企业,安杰思的产品覆盖 GI(胃肠镜诊疗)、EMR/ESD(内镜下黏膜切除/剥离术)、ERCP(经内镜逆行胰胆管造影)等多个品类,止血夹、圈套器等核心单品在国内市场长期占据较高份额。然而,随着国家组织医用耗材集中带量采购进程的持续推进,这一曾经稳固的基本盘正遭遇前所未有的冲击。
公司在近日举行的机构调研活动中坦言,受国内消化内镜医用耗材集采的影响,公司主动对渠道库存进行管控,这直接导致了境内收入的大幅下滑。今年三季度,国内销售以渠道去库存为主,公司判断目前渠道库存去化正稳步推进,经销商库存已回落至合理水平并保持平稳。
值得注意的是,安杰思已于 2026 年 9 月 10 日完成《国家组织医用耗材集中带量采购(第 7 批)拟中选结果》报价,目前处于集采二次勾量阶段。公司管理层表示,本次国家集中带量采购的中标结果,对于安杰思未来三年的国内销售提供了较好的市场环境和机遇,但短期阵痛已在财报中充分体现。
公司同时表示,正积极做好二轮勾标以及国内渠道开发工作,并聚焦产品成本的降本增效,稳定国内销售毛利率,为 2027 年国采全面实施后国内销售收入恢复正常增长做好准备。
利润方面,前三季度公司归母净利润 1.43 亿元,同比下降 19.14%。公司解释称,除国内去库存因素外,人民币汇率波动也是重要拖累——报告期内公司产生汇兑损益 1352.50 万元,较去年同期大幅增加。若扣除汇兑因素影响,净利润降幅收窄至 8.8%。
费用方面,前三季度公司管理费用为 5420.72 万元,较上年同期增加 5.08%,总体保持稳定;研发费用共计 5623.55 万元,研发费用率达 13.61%,同比提升 1.17 个百分点。
在收入承压的背景下仍维持高研发投入,显示出公司对长期技术竞争力的坚持。目前,公司复用软性内镜、能量平台等项目研发注册进度符合预期,ESD 与 ERCP 手术机器人研发工作按计划推进,处于注册准备阶段;旗下杭安品牌设备聚焦内镜和电刀领域,三季度起已在部分医院开展临床测评与试用,预计 2027 年推进市场销售。
值得一提的是,公司盈利质量并未明显恶化,前三季度通过细化成本管控,综合毛利率维持在 70.82%的较高水平;同时加强应收账款管控,经营活动现金流量净额达 1.69 亿元,同比增长 41.61%,经营现金流状况反而显著改善。
与国内市场的低迷形成鲜明对比,安杰思的海外业务表现亮眼,前三季度公司境外市场实现销售收入 2.96 亿元,同比增长 18.23%,海外收入占比已超过七成,成为支撑公司业绩的绝对主力。
公司表示,随着北美关税带来的负面影响逐步缓解、欧洲客户结构调整初见成效,海外业务保持了良好增长态势,2026 年全年海外销售已恢复到较快增长通道。在渠道建设上,公司持续推进海外自有品牌建设,报告期内海外自有品牌收入实现较快增长,占海外收入比重稳步提升,公司目标后续新上市产品均采用自有品牌模式实现销售。
产能布局方面,泰国生产基地二期建设稳步推进中,投产后有利于强化海外渠道客户合作,且泰国生产基地享有 BOI 税收返还政策,短期内批量生产对公司净利润率有正向影响。
此外,公司自 2025 年起筹划海外并购,围绕主营业务在境外主要市场开展项目筛选与洽谈,力争通过三年时间进一步完善海外渠道建设。
从三季报数据来看,安杰思正处于一个典型的"政策换挡期":一边是集采压价与渠道去库存带来的国内收入断崖式下滑,另一边是海外市场近 20%的稳健增长和充沛的经营现金流。公司高达 13.61%的研发费用率和手术机器人、软性内镜等在研管线,则指向其从单一耗材供应商向"耗材+设备"综合平台转型的长期战略。
业内分析人士指出,消化内镜耗材集采对整个国产内镜器械行业而言是一次深刻的格局重塑,安杰思国内业务的大幅收缩既反映了政策落地的现实冲击,也包含了公司主动去库存的策略性选择。短期来看,2027 年国采全面实施前的过渡期仍将对公司业绩构成压力;中长期而言,海外渠道的本土化深耕、自有品牌占比提升以及创新产品的陆续上市,将决定这家内镜耗材龙头能否真正穿越行业周期,重新驶入增长轨道。