医疗器械重点公司解读系列·第 17 篇·研究线索
大家好!我是建辉,一个用投资思维经营人生的长期实践者。
8 月 25 日晚上,伟思医疗(688580)发了 2026 年半年报。
第二天早上,标题是这样的:上半年净利润 1.00 亿元,同比增长 44.43%。
这个数字是真的。但我把报表往后翻了一页,看到另一个数:扣除非经常性损益后的净利润 6,704.35 万元,同比增长 5.46%。
两个增速,差了近 39 个百分点。
而在半年报披露后的第九天——9 月 3 日——公司又发了一条公告:持股 16.41%的自然人股东胡平,计划减持不超过总股本 2%的股份。公告里有一句话我看了两遍:「大股东上市以来未减持股份。」
减持期从 9 月 24 日开始。就是今天。
这篇要算的,就是这三件事凑在一起,到底是一笔什么账。
一、先认识一下这家公司
伟思医疗,全称南京伟思医疗科技股份有限公司,2020 年 7 月在上交所科创板上市,代码 688580。
它做的是康复医疗器械。说得具体一点——用电、磁、激光这些能量源,去做神经和肌肉功能的评估、训练与治疗。
公司自己把业务分成三大核心:精神康复、盆底康复、神经康复。再往外,是医疗美容、泌尿健康、国际市场这三个新方向。
产品品牌列出来,能看清它的家底:经颅磁刺激仪 MagNeuro、盆底磁刺激仪 MagBelle、塑形磁刺激仪 MagGraver、物理因子平台 VisheeNEO、皮秒激光治疗仪 PicoV、高频电灼仪 RFIntima、强脉冲光 VLumina、钬激光 VCurestar、团体生物反馈仪 Freemind、智能康复训练系统 Xlocom。
这份名单里,MagNeuro 和 Freemind 这两个是后面几节的主角。
总部在南京。今年 5 月,公司发过一条变更办公及联系地址的公告——因为旧总部卖掉了。这件事第四节会讲到。
先把这半年的成绩给一个位置:营业收入 2.26 亿元,同比+7.59%;归母净利润 1.00 亿元,同比+44.43%;扣非归母净利润 6,704.35 万元,同比+5.46%。
三个数,三个方向。这篇文章要讲的,就是这三个数为什么不是一回事。
二、它靠什么赚钱
伟思的销售采取「以经销为主,直销为辅」的模式。对经销商是买断式销售,原则上先款后货。
先说好处。「先款后货」意味着货一发出去、款一到账,收入就确认了,不用等医院慢慢回款。所以伟思报表上的应收账款很薄——上半年期末 2,413.39 万元,只相当于半年营收的 10.66%。在这个行业里,这是一张很干净的资产表。
再说另一面。它意味着这家公司没有订单蓄水池。上半年期末,伟思的合同负债只有 270.64 万元。
270 万元,对应的半年营收是 2.26 亿元,占比刚过 1%。
这个数字小,原因不在规模,在生意模式:先收全款、收完就算收入,账上自然不会留下「已经收了钱、还没交货」的那一块。
所以看伟思,不能看合同负债——它没有提前量。它下一个季度有多少收入,几乎完全取决于下一个季度发了多少货。
收入结构上,公司分六块报账。我把它们和同比放在一起:
表 1|2026 年上半年分产品收入
| 产品线 | 收入 | 同比与占主营比重 |
|---|
| 磁刺激类 | 9,874 万元 | +18.94%(44.3%) |
| 耗材及配件 | 4,289 万元 | +4.92%(19.3%) |
| 电生理类 | 3,035 万元 | ?24.79%(13.6%) |
| 激光射频类 | 2,931 万元 | +35.79%(13.2%) |
| 电刺激类 | 1,863 万元 | +5.17%(8.4%) |
| 其他主营业务 | 276 万元 | ?33.43%(1.2%) |
数据来源:伟思医疗 2026 年半年度报告。占主营比重按上述六项收入合计约 2.23 亿元计算,为约数。
磁刺激类 9,874 万元,占主营 44.3%,是第二名的两倍多。
这块收入对应两个产品:治精神的 MagNeuro 经颅磁刺激仪,治盆底的 MagBelle 盆底磁刺激仪。一个对着抑郁症、焦虑症这类精神科适应症,一个对着产后尿失禁、盆底功能障碍。
两块都偏自费或半自费属性,也都不在国家集采范围内。这几年康复器械被叫作「政策避风港」,说的就是这件事。第五节会专门拆它。
三、行业里它站哪
康复医疗器械这个行业,一句话能概括:大市场,小公司。
公司自己在半年报里的表述是:「中国康复医疗器械行业呈现高度分散的竞争格局,中小企业众多,市场集中度偏低。」
所以在这条赛道上,很难看到谁占住半壁江山。能站住的,都是在某个细分品类里做到头部。
伟思的位置,公司自己的说法是:「在盆底及产后康复、精神心理康复、儿童康复等细分康复市场,公司均位列国内厂商第一梯队,核心产品市场销售处于同类产品前列。」
注意它用的词——「第一梯队」「前列」。这家公司在公开披露里,从来没有自称过第一。 这一点我觉得是加分项:它的话说得有边界。
表 2|第三方统计的细分市场份额
| 细分品类 | 统计期间 | 伟思份额与排名 |
|---|
| 生物反馈治疗设备(金额口径) | 2025 年上半年 | 50.66%(第 1) |
| 生物反馈治疗设备(数量口径) | 2025 年上半年 | 31.06%(第 1) |
| 经颅磁刺激仪(金额口径) | 2026 年上半年 | 16.91%(第 3) |
数据来源:众成数科医械云标讯统计。生物反馈治疗设备金额口径第二、三名是麦澜德 10.61%、理邦 7.29%;经颅磁刺激仪金额口径前三为依瑞德 27.83%、英智科技 22.00%、伟思 16.91%,CR3 约 66.76%。
先看第一块。生物反馈治疗设备,2025 年上半年伟思按采购金额占 50.66%,全市场第一;按数量口径也是第一,31.06%。而且全市场排名前三的具体型号——FM-C100、FM-G100、FM-P100——全是伟思的。
再看第二块。经颅磁刺激仪,也就是它收入占比 44.3%的那条线,2026 年上半年按采购金额口径,伟思 16.91%,排第三。前两名是依瑞德 27.83%、英智科技 22.00%。
这里得提醒一句:第三方机构的统计口径不止一种。有的机构按「公开品牌中标金额」统计,得出的结果是依瑞德 43.69%、伟思 17.30%、英智科技 11.84%。伟思的绝对值差不多,但它和第一名之间的差距被拉得更大。
不同口径的数字不能直接相减,只能看出一个位置感:在这个品类里,伟思不是领跑的,是紧咬的。
一个份额过半的品类,和一个排第三的品类,共同构成了它 44.3%的收入。位置有多稳,得分开看。
四、44%是怎么来的,又是怎么没的
归母净利润+44.43%,扣非归母净利润+5.46%。差出来的那部分,是非经常性损益——本期 3,307.92 万元,占归母净利润的三分之一。
拆开看,最大的一笔是固定资产处置收益 3,320.19 万元。
卖的是哪儿?半年报写得很清楚:南京市雨花台区宁双路 19 号 9 幢的房屋及楼宇配套固定资产,受让方是江苏云智汇创业投资有限公司。
公司原来的总部就在南京雨花台区。这一笔,等于把旧总部卖了。
一季度,伟思归母净利润 6,157.33 万元,同比+85.35%——一个非常漂亮的数字。但同期扣非只有 3,306.50 万元,同比+8.27%。
一季度归母和扣非的差额是 2,850.83 万元,半年报全期的非经常性损益是 3,307.92 万元。两个数一减,二季度只剩 457 万元左右。
卖楼这笔钱,主要是在一季度落袋的。
·二季度营收约 1.20 亿元,同比约+5.11%
·二季度归母净利润约 3,854.94 万元,同比约+6.77%
+6.77%。这个数比一季度的+85.35%难看多了,但它更接近这家公司眼下真实的样子。
还有一项得摆出来:经营活动产生的现金流量净额,上半年 5,925.96 万元、同比?8.53%;一季度 1,589.38 万元、同比?29.05%。
利润在涨,现金流在退。这两个方向不一致的时候,我不太敢只信利润那一边。
表 3|两期对照
| 指标 | 2025 年全年 | 2026 年上半年 |
|---|
| 营业收入 | 4.6亿元(+15.66%) | 2.26 亿元(+7.59%) |
| 归母净利润 | 1.38亿元(+35.41%) | 1.0亿元(+44.43%) |
| 扣非归母净利润 | 1.21亿元(+46.04%) | 6,70万元(+5.46%) |
| 非经常性损益 | — | 3,307.92 万元 |
| 加权平均净资产收益率 | — | 5.74%(扣非 3.84%) |
| 现金分红 | 1.036 亿元,占归母净利 75.00% | — |
数据来源:伟思医疗 2025 年年度报告、2026 年半年度报告、关于 2025 年度利润分配预案的公告。
一年时间,主业增速从 46.04%落到了 5.46%。
同一个半年报,两个增速。一个给标题看,一个给经营看。
五、掉得最狠的那一块,恰恰是它去年的亮点
六块业务里,掉得最狠的是电生理类,同比?24.79%。
这块收入里主要是团体生物反馈仪这类产品。而值得记一笔的是:电生理在 2025 年是公司增速突出的亮点,基数本来就高。
中金公司的研报,把它的下滑归因于「医保审查及控费等影响」。
公司在 8 月 26 日、27 日的投资者交流会上(这次调研去了 70 家机构)给了自己的说法:电生理的阶段回调,是「高基数效应与短期医保政策扰动叠加」,不是竞品冲击,也不是产品迭代青黄不接。
这是公司口径。公司口径得听,但不能当成结论。我把它标在这里:到底是高基数占多少、医保政策占多少,报表没有拆,我也拆不出来。
2026 年 9 月 10 日,第七批国家组织高值医用耗材集采在天津开标,采购消化介入类 23 种耗材,148 家企业的 517 个产品拟中选。到这一批为止,国家组织耗材集采已经覆盖 165 种耗材——血管介入、骨科、眼科、口腔、血液净化、消化介入,一路铺过去。
数据也对得上:医疗设备的集采覆盖率,2023 年、2024 年都是 0%,2025 年预计也就 3%左右。
所以过去几年,康复器械这个赛道是躲开了集采的。这也是它一直被当成「政策避风港」的原因。
2026 年,国家医保局的飞行检查在原有重点领域之外,新增了三个重点:精神医学、口腔、内分泌。过去很少被点名的科室,这一年被列进了名单。
据国家医保局 2026 年 7 月 9 日发布会的口径,2026 年 1 到 6 月,全国医保系统累计检查定点医药机构 33 万家,处理违法违规机构 28 万家,追罚医保基金 163.5 亿元。
而在精神医学这个新增领域里,经颅磁刺激仪是被处罚最集中的一类设备。有个数字我印象很深:西部某省会城市一家精神卫生中心,仅 TMS 相关违规收费一项,被处罚金额合计接近 1,000 万元。全国范围内,这类情形已有大小十余起。
设备的注册证适应症、临床的实际用途、医保的收费项目,三者对不上。具体是怎么个对不上法——机构买的 TMS 设备,注册证上写的是缺血性脑血管病、脑损伤性疾病、肢体运动功能障碍这类康复类适应症,或者只批了精神科评估;可实际用的时候,拿来治抑郁症、焦虑症、强迫症,还产生医保收费。
证是一个范围,用是另一个范围,收钱用的是第三个名字。 三者错位,就是超范围支付。
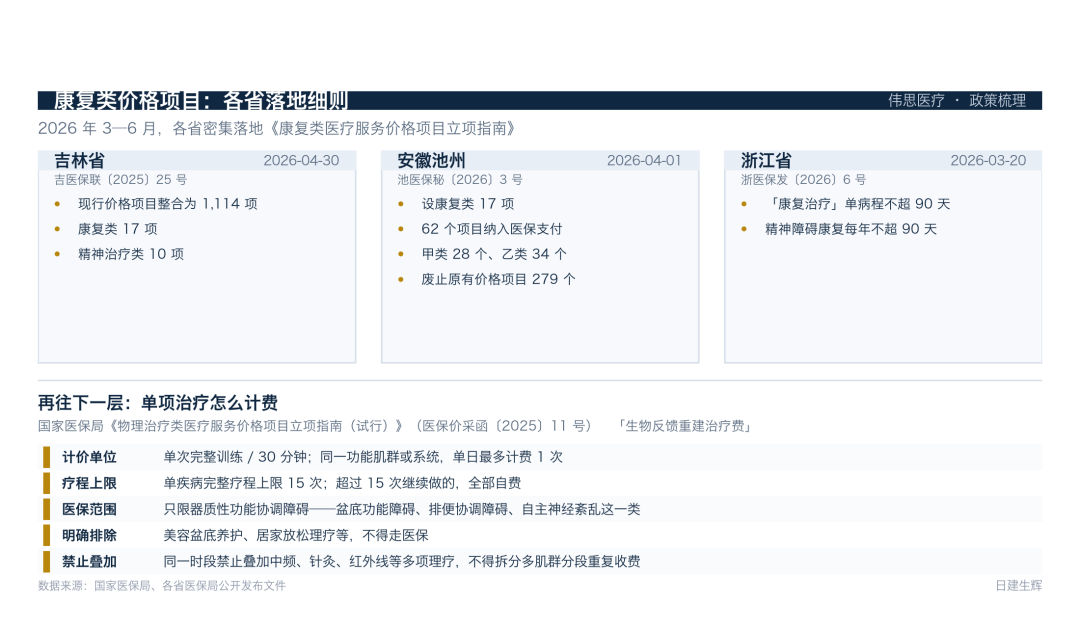
上图为各省价格项目落地细则与「生物反馈重建治疗费」计费规则。
集采管的是单价——一个支架从一万三砍到七百,砍的是价格。
支付规则管的是什么算一项服务、一项服务能做几次、什么情况下能收医保的钱——它管的是总量。
传统设备厂躲得开集采,因为集采不动设备。可它躲不开支付规则,因为设备做出来的每一次治疗,最后都要在医保那里对上一个收费项目、一个适应症、一个次数上限。对不上,就是违规;对得上的那部分,次数和天数也有天花板。
六、它下一步在赌什么:磁刺激往深走,医美往外扩
公司自己的说法,就写在 8 月 26、27 号那次交流会的记录里。核心是一句判断:
「医保对证据等级更高的 TMS 覆盖力度更优、支付环境更友好。」
翻译过来就是:飞检盯的是乱用、乱收费;对拿着合规注册证、有临床证据、规范开展治疗的厂家来说,规范之后反而是好事——把那些靠套编码、靠堆人次的搅局者清出去。
这是公司口径,也是这篇最需要后续验证的一个判断。它成立不成立,得看接下来两个季度的订单。
磁刺激类是伟思的第一大收入来源,上半年 9,874 万元、+18.94%。公司今年推出了深度经颅磁刺激仪(DTMS),用的是改良型 H 线圈,能激活海马体、杏仁核这些深部神经核团,支持双人同步治疗,方向对准难治性抑郁症。
再往上一层的载体是 MagNeuro ONE 导航经颅磁机器人。公司拿它做标准化、可复制的「快速抗抑郁中心」模式,想让优质精神康复资源往基层走。
这个思路本身是通的:适应症清晰、证据链完整、流程标准化——正好对着飞检要查的那三样东西。
激光射频类上半年 2,931 万元、+35.79%,是六块业务里增速最快的。产品线上,PicoV 超皮秒完成注册变更,新增 1064nm 波长和纹身治疗适应症;VLumina 强脉冲光(「大师光」)2026 年初取得注册证;再叠加塑形磁、高频电灼仪。泌尿方向则通过收购科瑞达激光切进去做钬激光,二代钬激光治疗机已完成功能样机组装调试并提交注册。
医美这条线的政策环境跟康复不一样——它更多是自费消费属性,不靠医保结算,受支付规则的影响小得多。公司想的是靠它来对冲康复端的波动。
但这个前提是:医美得真能放量。而 PicoV,公司自己说的是「处于初期销售阶段」。
公司在阿拉伯国际医疗设备展、美国临床经颅刺激学会年会、摩纳哥世界美容抗衰老大会上都在推产品。下一步研发的重点方向之一就是海外,同步推 CE、FDA 和多区域注册。
但公司自己也很诚实:海外业务目前仍处于渠道搭建、产品注册和本地化合作的早期培育阶段,短期对整体业绩贡献有限。公司预计「三年内逐步迈入规模化增长通道」。
三件事摆在一起看,逻辑是清楚的:主营业务受支付规则约束,就把产品做得更合规、证据更硬;受医保约束,就往自费的方向多铺一条腿;国内市场拥挤,就往外走。
方向合理。但从半年报看,这三件事都还在投入期——44.3%的收入仍然来自那个正被支付规则量得最细的磁刺激。
七、一边分红 75%,一边减持
2026 年 4 月 28 日,公司披露 2025 年度利润分配预案:每 10 股派发现金红利 10.82 元,预计派发总额 1.036 亿元,占 2025 年度归母净利润的 75.00%。
再往前看两年:2024 年度分红 7,657 万元,2023 年度分红 1.022 亿元。最近三个会计年度累计现金分红 2.82 亿元,而三年平均净利润是 1.25 亿元——分红比例 225.08%。
往前倒四个月——2026 年 1 月 19 日,公司披露了另一条公告:股东南京志达创业投资中心(有限合伙)计划减持不超过总股本 3%的股份。
志达创投不是外人。它是实控人王志愚的一致行动人,王志愚是它的执行事务合伙人。
减持结果在 2026 年 5 月 11 日披露:2 月 9 日到 5 月 8 日,志达创投通过集中竞价减持 953,469 股、大宗交易减持 430,745 股,合计 1,384,214 股,占总股本 1.4453%。减持价格区间 55.69~67.51 元/股,减持总金额 8,407.89 万元。持股比例从 %,期间 2025 年 8 月 14 日到 11 月 11 日。
那一期的结果,在 2025 年 11 月 13 日披露:实际减持 1,176,782 股,占总股本 1.2287%,价格区间 45.00~57.50 元/股,减持总金额 5,951.63 万元。
把两期加起来——志达创投分两次、跨一年,合计减持 2,560,996 股,套现约 1.44 亿元。持股比例从 8.29%一路降到 5.61%。实控人及一致行动人的合计持股,从 47.74%降到了 45.07%。
同期还有董监高的小额减持:2025 年 9 月 3 日公告,财务总监陈莉莉减持 7,600 股、副总经理兼核心技术人员仇凯减持 34,000 股,合计约 198 万元。金额不大,但性质不同——这两位是高管本人。
半年报披露后的第九天,公司公告:自然人股东胡平——持股 15,717,985 股,占 16.41%,全部为 IPO 前取得——计划减持不超过 1,915,424 股,即不超过总股本的 2%,减持期间为 2026 年 9 月 24 日到 12 月 22 日,原因是「自身资金需求」。
胡平是这家公司的第二大股东,持股 16.41%,仅次于王志愚的 39.46%。公司上市六年,他一股没卖过。这次是第一次。
一边,公司把 75%的净利润分给全体股东,最近三年累计分了 2.82 亿元;
一边,实控人的一致行动人在 55 到 67 元的区间卖了 8,400 万元;
一边,一个六年没动过的第二大股东,开始在 43 元附近计划卖出不超过 2%;
另一边,公司账上的现金类资产合计 10.12 亿元、没有一分钱有息负债,同时在投「伟思医疗总部研发经济园项目」——在建工程期初 9,666.57 万元,上半年全部转成了固定资产。
分红高,是因为公司现金厚、没什么资本开支压力,这是对股东好的事。公司还发过《未来三年(2026 年—2028 年)股东分红回报规划》,把分红写成了制度——没有重大投资计划或重大现金支出的年度,现金分红不低于当年可供分配利润的 10%;其中成熟期无重大资金支出的情形下,最低比例提到 80%。此外公司上市后做过两期回购,累计回购 827,365 股。
再看钱的实际去向。这里有个容易看错的地方:伟思的现金不是只躺在「货币资金」里。期末货币资金 8.60 亿元,另有 1.52 亿元长期大额存单及利息放在「其他非流动资产」科目下——两项加起来,现金类资产合计 10.12 亿元;年初是 10.74 亿元。
所以现金其实只少了 6,136 万元,不是看上去的 1.6 亿元。 少的那部分,是经营净流入 5,925.96 万元、投资净流出 1.19 亿元(含总部研发经济园项目建设资金)、筹资净流出 1.04 亿元(主要是分红)这几笔相互抵出来的。钱的去向交代得很清楚。
但把它们放在同一张报表旁边,有件事值得你留意:志达创投卖在 60 元上下,现在股价是 43 元(2026-09-24 收盘);胡平要开始卖的,是这个价。
我想说的是另一句:一家公司的钱从哪儿来、往哪儿去,分红公告是一半的答案,减持公告是另一半。
八、能验证的先行指标
表 4|先行指标
| 指标 | 数值 | 含义 |
|---|
| 合同负债 | 期末 270.64 万元,较年初 ?4.7% | 先款后货、买断式经销,订单不进蓄水池 |
| 存货 | 期末 4,136.45 万元,较年初 ?2.0% | 没有为冲量备货 |
| 应收账款 | 期末 2,413.39 万元,较年初 +41.11% | 公司口径为「收入增加所致」 |
| 经营现金流 | 5,925.96 万元,同比 ?8.53% | 利润在涨,现金流在退 |
| 在建工程 | 期初 9,666.57 万元 → 期末 0 | 总部研发经济园项目转固 |
| 现金类资产 | 期末 10.12 亿元,较年初 ?6,136 万元 | 含长期大额存单 1.52 亿元,无有息负债 |
| 股权激励考核 | 2025 年营收 +15.66%,未达 +18% 线 | 已作废 44.2 万股;2026 年考核线约 5.60 亿元 |
数据来源:伟思医疗 2026 年半年度报告、2025 年年度报告、关于作废部分已授予尚未归属的限制性股票的公告。较年初变动为按披露的期末与期初余额计算。
先说最需要警惕的一项:经营现金流同比?8.53%,方向跟利润+44.43%是反的。
公司在半年报里的原话是:「主要系本期支付税费及薪酬增加所致」。税费和薪酬是刚性支出,能主动压缩的空间很小。同时它的存货没增反降 2%,也说明不是备货占用资金。这个解释我先留着,看三季报。
2025 年 4 月,伟思推出限制性股票激励计划,考核目标写得很明确:以 2024 年营业收入为基数,2025 年增长率不低于 18%、2026 年增长率不低于 40%,各归属 50%。
2025 年实际营收+15.66%,差 2.34 个百分点,没够着。 2026 年 4 月 28 日公司公告作废 442,000 股,原因就是第一个归属期业绩考核未达标;另因 2 名激励对象离职作废 8,000 股。
第二个归属期的线,按 2024 年营收 40,005.89 万元乘 1.40 算,2026 年要做到约 5.60 亿元。
上半年做了 2.26 亿元。下半年得做 3.34 亿元——而 2025 年下半年是 2.52 亿元,等于要同比涨约 32%,才够得着。
一份激励方案的考核目标,是管理层当初认为「跳一跳够得着」的位置。这个位置和实际经营之间隔了多远,比研报预测更硬。
合同负债只有 270.64 万元,意味着伟思下个季度的收入,几乎完全取决于下个季度发了多少货,没有预收款可以平滑。
好处是报表干净、不容易藏东西。坏处是没有提前量——一家有 2 亿元合同负债的公司,你大概能猜到它下个季度能落地多少收入;伟思不行。
所以看伟思,我盯的不是合同负债,是另外几个更靠前的东西:
1.电生理类的同比增速什么时候由负转正。这是「高基数」和「支付规则真收紧」的分水岭。两个季度内转正,公司口径站得住;继续负增长,那就不是基数的事。
2.应收账款和营收的增速差。营收涨 7.59%,应收涨 41.11%。这个差距接下来是收窄还是继续拉大,能看出它给经销商的账期是不是在松。
3.在建工程转固之后的折旧。 9,666.57 万元转成固定资产,往后每期都要计提折旧,利润端多一块刚性成本。毛利率能不能扛住,三季报会有第一个答案。
4.胡平这次减持实际减了多少。计划不超过 2%,最终执行完是 12 月 22 日之后的事。计划不等于执行——志达创投两期计划都是 3%,实际分别只减了 1.2287%和 1.4453%。
5. 2026 年营收能不能碰到 5.60 亿元那条线。这是股权激励第二个归属期的考核底线。够不着,意味着这套激励方案定下的两个目标连续两年落空;够着了,说明下半年的放量是真的。
九、这笔账,我会这么读
主业真实增速是 5.46%,不是 44.43%。二季度归母+6.77%,比一季度+85.35%更接近常态。利润在涨、经营现金流在退,这个背离是明摆着的。
上半年综合毛利率 66.31%、同比还升了 0.22 个百分点;研发投入 2,818.39 万元、占营收 12.45%;研发人员 142 人、占总人数 22.33%。毛利率守得住,说明产品本身没被价格战打穿。
还有一组数,跟开头那个反差说的是同一件事:加权平均净资产收益率 5.74%,同比升了 1.57 个百分点;但扣非后的加权平均净资产收益率只有 3.84%,同比只升了 0.02 个百分点。
公司说电生理是「高基数+短期政策扰动」,说医保对合规 TMS「支付环境更友好」,说海外「三年内规模化」。三句都是公司口径,方向可能对,但都还没有落到报表上。
尤其是飞检这件事。飞检查的是医院怎么用设备、怎么收费,罚的是医院;可医院被罚过之后,采购意愿会不会跟着变、买设备时会不会更挑「证的范围对得上、证据链完整」的——这个传导链条,要 1 到 2 个季度才能在订单里看得出来。
按 2026-09-24 收盘价 43.07 元算,总市值约 41.25 亿元,动态市盈率 20.6 倍,市净率 2.44 倍。
账上的现金类资产合计 10.12 亿元——货币资金 8.60 亿元,加上放在「其他非流动资产」里的长期大额存单及利息 1.52 亿元。短期借款、长期借款、应付债券三项,在半年报里都是「不适用」。这家公司没有一分钱有息负债。
把这 10.12 亿元从 41.25 亿元市值里扣掉,剩下约 31.13 亿元,对应 2025 年 1.38 亿元的归母净利润——这是一个参照算法,不是标准算法,我把它写在这里,只是为了让你知道「账上的钱」在这家公司的市值里占了多大分量。
这个价格是高是低,我不下判断。我做的事是把数摆清楚,判断留给你。
最后一句不太好听的话,我还是想说:一家公司的半年报上,最诚实的那一行常常是扣非。
卖楼的 3,320 万元是真金白银,落袋了就是落袋了,谁也不能说它假。但它不会再来一次。
真正能再来一次的,只有那个 5.46%。
那么,回到开头那个问题——如果一家公司的主业增速从 46%落到 5.46%,它份额过半的品类和排第三的品类同在一张报表上,而一个上市六年从没减持过的第二大股东开始卖了——你会把它放进「再观察两个季度」那一栏,还是「已经看懂了」那一栏?评论区聊聊。
关注我,每日学习,躬身实践,建设辉煌人生。
数据来源
·伟思医疗定期报告(年度报告、半年度报告、季度报告)
·伟思医疗公开公告(利润分配、股东减持、股权激励、股份回购等)
·伟思医疗投资者关系活动记录表
·众成数科医械云标讯统计、中金公司研报
·国家医保局及地方医保局公开文件
·东方财富行情数据
本文为个人研究与记录,属研究线索层级,仅作产业研究案例,不构成任何投资建议,不推荐任何股票或产品。作者未持有文中提及公司的股票。文中涉及的公司口径均已标注,推演类判断已单独标明。