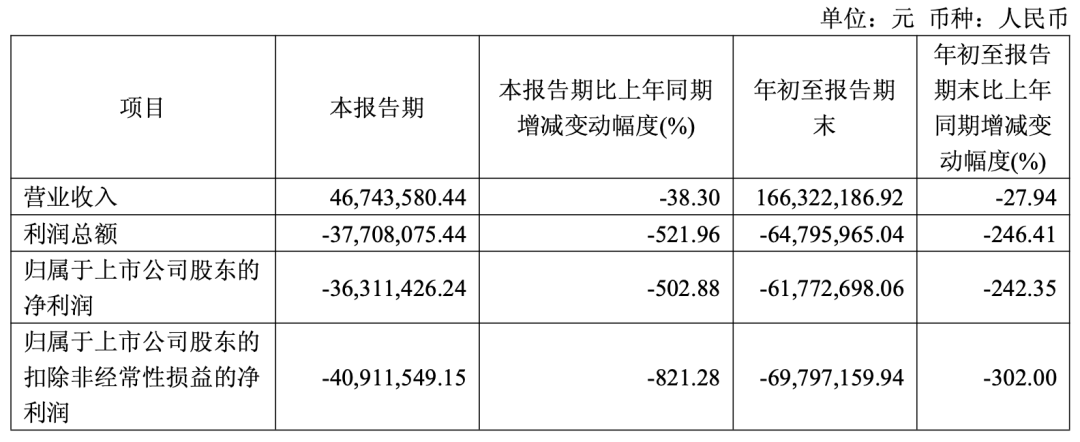
智慧医械网消息近期,西山科技发布2025年第三季度报告。财报显示,公司第三季度单季实现营业收入4674.36万元,同比下降38.30%;归属于上市公司股东的净利润为-3631.14万元,同比下降502.88%,单季业绩由盈转亏。
从前三季度整体来看,公司实现营业收入1.66亿元,同比下降27.94%;归母净利润-6177.27万元,较上年同期的盈利4339.50万元大幅下降242.35%;扣除非经常性损益后的归母净利润为-6979.72万元,同比降幅达302.00%。
这是西山科技自2023年6月登陆科创板以来交出的最差一份成绩单。曾经凭借手术动力装置这一"拳头产品"在微创外科器械领域占据领先地位的国产细分龙头,如今正面临集采降价、行业监管趋严、营销体系调整等多重压力。
这份财报背后,折射出的不仅是一家企业的经营困境,更是整个国产高端医疗器械行业在集采常态化时代下的集体转型阵痛。
1、市场竞争加剧:集采导致价格下行
细读西山科技三季报,其实亏损并非单一因素所致,而是收入端收缩、费用端扩张与资产减值计提"三重压力"叠加的结果。
如在营收方面,单季营收近乎"腰斩式"下滑,第三季度单季营收4674.36万元,同比下降38.30%,降幅较上半年明显扩大。
公司在财报中解释称,收入下滑主要受宏观环境与行业监管政策变化导致终端需求波动,同时公司正处于营销体系主动优化调整阶段。所谓"营销体系优化调整",实质上是对经销商渠道的整顿与收缩——在集采政策压缩流通环节利润空间的背景下,传统依赖经销商层层加价、学术推广驱动的销售模式难以为继,公司主动压缩低效渠道,短期内必然牺牲收入规模。
而在费用方面,研发投入与销售费用逆势扩张,在收入大幅下滑的同时,公司费用端并未同步收缩。前三季度研发投入同比增长逾三成,销售费用同样大幅增加。
研发投入的加码有其战略合理性——公司正围绕内窥镜系统、能量手术设备等新产品线密集推进研发注册;但在营收基数缩小的背景下,费用率的被动抬升直接吞噬了利润空间。
这正是典型的"经营杠杆反噬":医疗器械企业研发费用、销售费用具有刚性,当收入端快速收缩时,利润端的下滑幅度必然数倍于收入端。
此外,前三季度公司经营活动现金流同样承压,非经常性损益合计约802万元,主要来自政府补助与委托理财收益,仅能小幅对冲主业亏损。扣非净利润-6979.72万元、同比下降302%的数据表明,公司核心主营业务的盈利能力出现了实质性收缩。
综合财报信息与行业背景,西山科技本轮亏损可归因于四个层面:
其一,集采政策全面深化,产品价格体系重构。近年来,医用耗材集中带量采购从冠脉支架、人工关节等高值耗材,逐步扩展至超声刀、吻合器、骨科耗材等微创外科领域。手术动力装置的相关耗材(如磨头、刀具等一次性耗材)在多个省份被纳入集采或联盟采购范围,中标价格较此前市场价明显下降。
对于以"设备+耗材"模式盈利的器械企业而言,耗材价格是利润的核心来源,集采直接压缩了单机全生命周期的利润贡献。存货跌价准备的大幅计提,正是产品价格体系下移在财务报表上的直接映射。
其二,医疗行业监管趋严,终端需求阶段性波动。医疗反腐常态化以来,医院设备采购审批趋严、招投标节奏放缓、学术推广活动收缩,整个医疗器械行业的入院推广节奏都受到扰动。对于正处于新产品导入期的内窥镜、能量设备业务而言,临床推广受阻意味着放量周期被拉长。
其三,营销体系主动调整的短期代价。公司明确提到处于"营销体系主动优化调整阶段"。在集采时代,经销商模式的价值链条被重构,企业必须从"渠道驱动"转向"临床价值驱动+直销服务驱动"。
渠道整顿意味着部分经销商退出、发货节奏放缓、渠道库存去化,这些都会直接体现为当期收入的下滑。这是转型必须支付的"学费",但学费的时点恰好与集采冲击叠加,放大了亏损幅度。
其四,研发投入的刚性扩张。前三季度研发投入同比增长逾三成。内窥镜摄像系统、4K/荧光成像、能量平台等新产品线的注册取证、临床验证、迭代开发均需要持续投入。对一家年营收不足3亿元的企业而言,同时支撑多条产品线的研发,费用压力可想而知。
2、西山科技战略:从"手术动力装置之王"到"微创手术工具整体方案提供者"
而从西山科技发展历史来看,公司的基本盘是手术动力装置——即外科手术中用于骨组织、软组织切割、磨削、钻削的动力系统,广泛应用于神经外科、耳鼻喉科、骨科(脊柱、创伤、关节)、颌面外科等科室。
西山科技是我国《电动骨组织手术设备》国家医药行业标准(YY/T0752-2016)以及《乳房活检与旋切设备》等8项国家医药行业标准的牵头起草单位,堪称国内手术动力装置领域的领军企业之一。
根据2024年年报,手术动力装置收入约3.27亿元,占公司营收比重高达95.6%,境内收入占比约95.8%——"单品依赖+国内市场依赖"的双重集中,是理解其业绩脆弱性的关键。
近年来,公司围绕"微创手术工具整体方案提供者"的战略定位,布局"1+2+N"产品群,试图摆脱对单一产品线的依赖。目前已上市的产品线包括:
手术动力装置业务,覆盖神经外科、耳鼻喉科、脊柱、创伤、关节、颌面外科等全科室布局,以及乳房病灶旋切式活检系统等细分产品;
内窥镜系统业务,包括4K超高清内窥镜摄像系统(EDS-CAM-S2)、医用内窥镜冷光源、光学视镜等,是公司近年重点发力的第二增长曲线;
能量手术设备业务,包括高频手术设备、超声骨组织设备、关节外科及耳鼻喉外科等离子设备、一次性使用双极射频手术刀头等;
吻合器及耗材业务,包括一次性腔镜直线切割吻合器及钉匣、管型吻合器、肛肠吻合器、穿刺器、切口保护套等。
截至目前,公司产品已在国内5000多家医院投入使用,覆盖全国31个省份,并出口至拉美、欧洲、东南亚等40多个国家和地区。
从业务布局看,西山科技的战略方向清晰而正确:以手术动力装置为根基,向内窥镜、能量平台、吻合器耗材延伸,构建微创外科手术室的"工具箱"。但问题在于,新业务的放量速度尚未跟上基本盘的收缩速度,公司正处于"旧引擎减速、新引擎未燃"的青黄不接阶段。
3、前景广阔国产替代加速:同时竞争激烈
此外,从西山科技押注的内窥镜赛道,是当前国产医疗器械最受关注的领域之一。
市场规模方面,中国内镜诊疗渗透率与发达国家相比仍有数倍差距。随着消化道肿瘤早筛普及、微创手术渗透率提升、分级诊疗下基层医院内镜配置需求释放,国内软镜、硬镜及腔镜摄像系统市场长期保持两位数增长。
据行业研究数据,中国医用内窥镜市场规模已超过300亿元,且仍在快速扩容。微创外科手术量的持续增长,为内窥镜摄像系统、冷光源、气腹机等配套设备提供了确定性的需求基础。
与此同时,国产替代加速,在硬镜和腔镜摄像系统领域,荧光腹腔镜、4K超高清成像等技术壁垒正被国产品牌逐一攻克,国产份额持续提升;在软镜领域,进口品牌长期占据九成以上份额的格局也开始松动。
但赛道同样拥挤,机会面前,竞争者众。迈瑞医疗、开立医疗、澳华内镜、欧谱曼迪、图格医疗等厂商在4K、荧光、3D成像等方向激烈竞逐,产品迭代周期缩短,价格竞争加剧。
对于西山科技这样以内窥镜为"第二曲线"的后来者而言,赛道虽宽,但窗口期不会永远敞开——必须在竞争对手完成市场卡位之前,快速建立装机基础和临床口碑。
这正是西山科技"增收不增利"乃至亏损转型的产业逻辑:用当期利润换取在新赛道中的入场券。研发投入增长三成、内窥镜产品线持续迭代、海外市场收入同比增长超112%(前三季度国际收入1670.5万元),都是这一战略的具体体现。
4、写在最后:阵痛之后,转型能否成功?
实际上,西山科技的困境并非孤例。过去两年,A股医疗器械板块中,凡是以单一高值耗材或设备为主业、高度依赖国内公立医疗市场的企业,普遍经历了业绩下修。集采改变了行业的利润分配逻辑:流通环节利润被压缩,生产企业被迫在"以价换量"与"创新溢价"之间做出选择。
从行业演进规律看,穿越集采周期的企业通常具备三类能力:一是产品矩阵的纵深,即多条产品线、多科室覆盖,单一产品集采不至于伤及根本;二是持续创新的能力,通过差异化、迭代型产品获得定价权,跳出同质化竞争的价格陷阱;三是全球化的市场布局,用海外市场的利润空间对冲国内集采压力。微创外科领域的头部跨国企业,无不是依靠这三条腿走路。
对照这三条标准,西山科技的方向并没有错——扩充产品矩阵、加码研发、拓展海外,恰恰是教科書式的应对。
问题在于节奏与体量:公司营收规模不足3亿元,抗风险能力有限,多条战线同时投入容易造成资源的摊薄;而转型阵痛期的业绩亏损,又可能制约资本市场融资与品牌信誉。如何在"投入换未来"与"守住现金流"之间取得平衡,是管理层面临的现实考题。
单季亏损3631万元、营收下降38.3%,数字本身并不好看。但拆开来看,这份财报中既有行业性的不可抗力——集采降价与监管环境变化,也有公司主动为之的战略选择——渠道调整与研发加码。前者决定了业绩的下限,后者决定了公司的上限。
微创外科是全球医疗器械领域最具成长性的赛道之一,中国的微创手术渗透率提升与国产替代进程远未走完。对于西山科技而言,2025年的这份三季报或许是一个警示。