来源 :光显圈2026-10-22
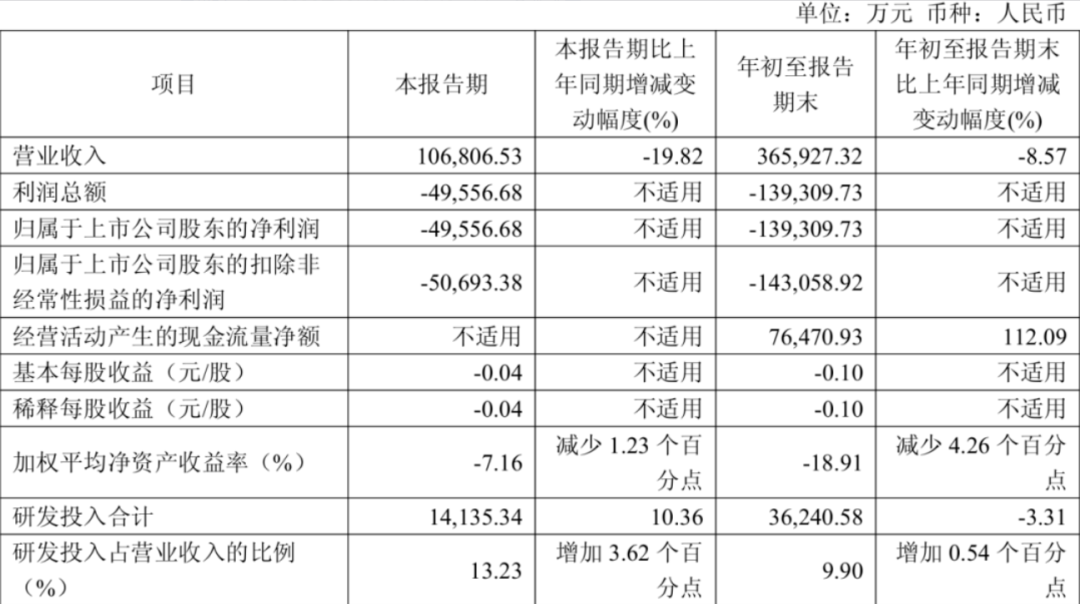
10月22日,和辉光电披露三季度财报,数据并不乐观。第三季度营收10.68亿元,同比下滑19.82%,单季归母净亏损4.96亿元;前三季度营收合计36.59亿元,同比下降8.57%,累计亏损达到13.93亿元。
消费电子终端需求疲软、存储等上游物料供给紧张,是整个AMOLED行业共同面对的大环境。和辉扎根中小尺寸OLED赛道,客户集中在消费电子,大盘寒意会直接传导到订单端,营收收缩也就不难理解。
财报之外,同步落地的还有一则关键公告:投入巨大的第六代AMOLED产线扩充项目正式结项。这个项目原定目标,是把月产能从30K提升至45K,巩固中小尺寸面板竞争力。
该项目募资净额超80亿,其中65.02亿元投向本次扩产,最终实际投入64.74亿,节余2.29亿将补入流动资金。但它的落地过程一波三折,历经三次延期,整体完工时间比原计划推迟了接近3年9个月,仅7.5K新增产能在2025年3月量产贡献产能。漫长延期本身,已经折射出项目推进过程中的市场、良率与盈利压力。
在这份满是亏损数字的报表里,也并非全无正向信号。前三季度经营现金流净额大幅增长112.09%,核心来自公司主动优化产品结构、压缩原材料采购支出,靠精益管理收紧现金流出,稳住基本盘。
值得留意研发端变化:三季度研发投入占营收比重抬升13.23%,环比提升3.62个百分点。一方面是公司持续押注技术迭代,另一方面,也是营收缩水被动推高占比。在需求低迷阶段坚持研发,是为了守住技术底盘,但也持续消耗利润。
市场很自然会追问:持续亏损,会不会打乱后续布局?短期来看,扩产项目尘埃落定、节余资金补充流动性,能够缓解资金压力,保障现有产线运转与研发持续投入。但长期的矛盾并没有消失:中小尺寸AMOLED赛道竞争白热化,头部大厂挤压订单空间,产品价格持续承压。
新增产能已经释放,能不能拿到足够订单、把产能跑满,才是扭亏最核心的考题。如果消费电子需求持续低迷,新增产能很容易变成沉重的折旧包袱,进一步拖累利润。
放在整个中小尺寸OLED产业周期来看,和辉光电的困境,也是国内二梯队面板厂商共同的难题。在头部企业手握稳定大客户、良率和成本优势的前提下,没有规模与订单托底,扩产的红利很难兑现。
这份财报给行业的启示很清晰:中小尺寸AMOLED拼的早已不只是产线和产能,订单结构、客户质量、成本控制能力,才是穿越下行周期的底牌。和辉光电暂时拿到了喘息的资金窗口,但真正的盈利大考,才刚刚开始。