2026年上半年,芯原股份营业收入18.64亿元,同比增长91.37%,期末在手订单升至124.49亿元,较一季度末增长142.52%。但同期归母净亏损扩大至6.12亿元,较上年同期的3.20亿元几乎翻倍。
订单、收入与利润呈现出明显背离。
如果只看利润表,芯原仍是一家持续亏损的芯片设计公司。如果把资产负债表和现金流量表放在一起观察,却是另一幅图景。客户资金正在大规模提前进入公司,上游备货同步增加,部分产品完成生产后尚未交付,订单兑现正在利润表之外提前发生。
客户预付款显著增加
芯原并不主要依靠出售自有品牌芯片获取收入,而是为芯片企业提供半导体IP授权、定制设计以及后续量产服务。
IP授权更像出售现成的技术模块,客户可以利用这些模块缩短开发周期;芯片定制则需要根据客户需求完成设计、验证,甚至组织后续生产交付。
随着AI算力需求扩张,越来越多客户希望开发适合自身应用场景的专用芯片,AI ASIC正是其中的重要方向。
这也为芯原带来了新的订单机会。
2026年6月底,芯原在手订单达到124.49亿元,半年多时间增加逾七成。其中,量产服务订单已经超过100亿元,超过八成在手订单来自数据处理领域,主要对应AI ASIC。
更值得关注的是,订单并非只停留在纸面。同期合同负债升至31.57亿元,较2025年底增长超过一倍。单看这些数字,很容易落入订单规模叙事。真正有价值的信息在合同负债。
订单增长同时伴随着真金白银。
2025年底,芯原合同负债只有12.58亿元,到2026年6月底已经升至31.57亿元。订单高速增长的同时,客户预付款也在明显增加。
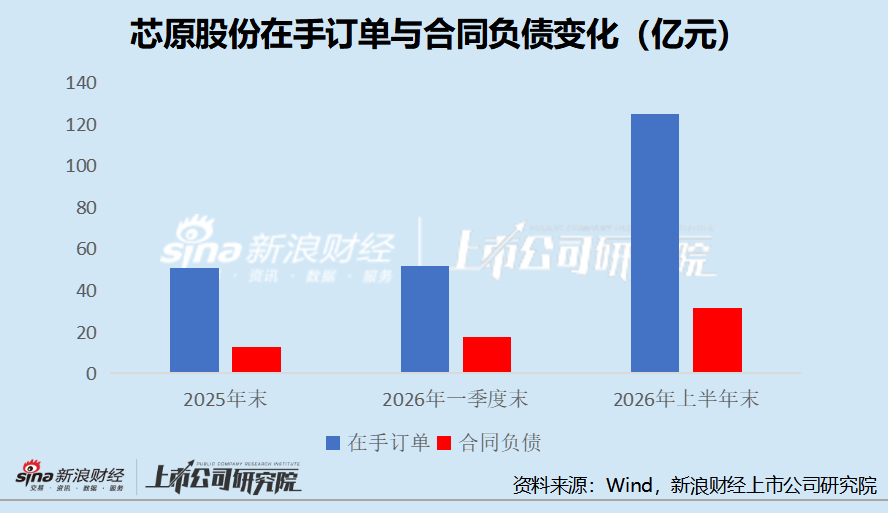
从资金行为看,新增订单并非单纯停留在意向层面。
现金流对此提供了更直接的验证。
2026年二季度,芯原单季收入约10.28亿元,当季净亏损2.71亿元,现金流已经大幅转正。同期销售商品、提供劳务收到的现金明显超过营业收入,合同负债也继续增长。
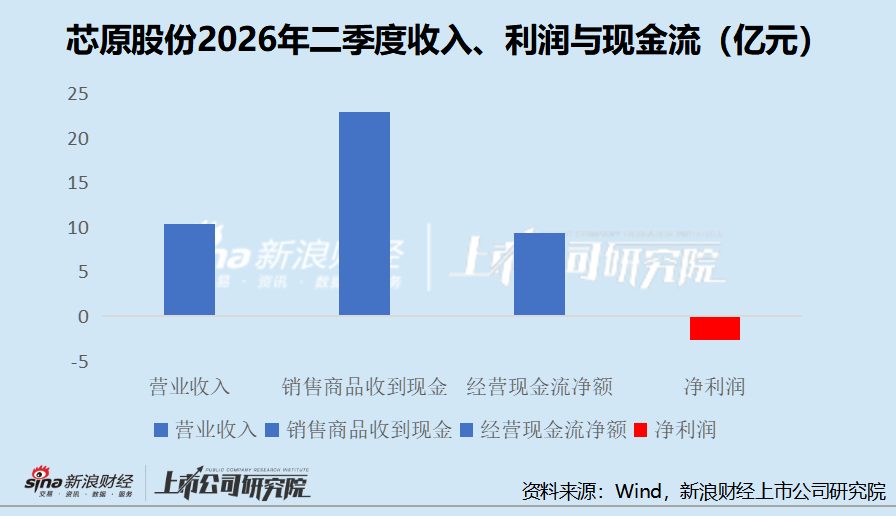
一家单季亏损2.71亿元的公司,却产生9.34亿元经营净现金流,这并非来自利润改善,客户预付款增加和销售回款改善是重要推动因素。
芯原的订单周期因此已经可以分成两个阶段。第一阶段正在兑现,客户先付款。第二阶段尚未完成,收入和利润随后确认。
资产负债表进入量产状态
客户的钱进入以后,芯原正在把资金迅速向供应链传导。
2026年6月底,芯原预付款项从2025年底的4.67亿元增加至10.99亿元。
与此同时,芯原库存商品账面余额达到2.52亿元,而2025年底只有0.42亿元,半年接近增长五倍。相比之下,在产品基本没有增加。
公司披露,存货增加主要与量产服务业务增长有关。库存结构的变化也表明,更多产品已经进入库存商品环节。
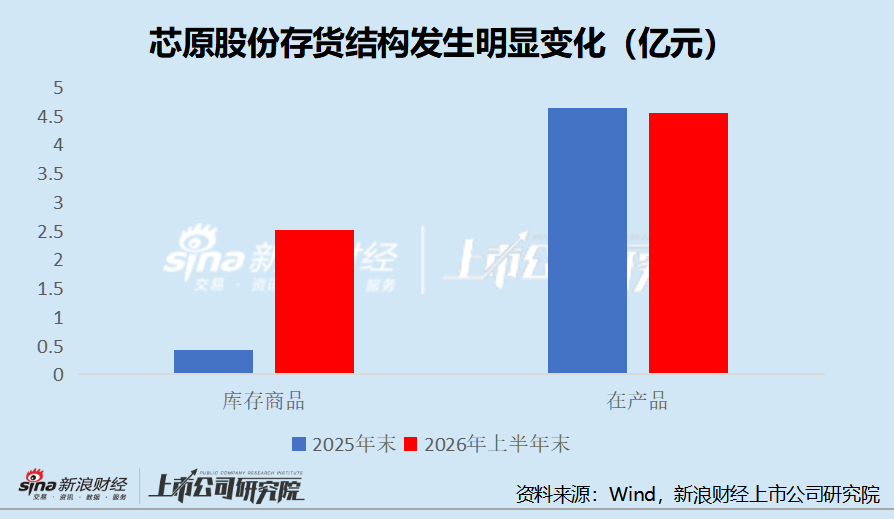
这一变化的含义比存货增长本身更重要。
合同负债、预付款项和库存商品同时上升,至少说明大额订单已经开始影响公司的采购和量产活动。
芯原的量产业务需要对接上游制造资源。客户订单进入执行阶段以后,公司可能需要提前安排晶圆制造、封装测试等生产环节,并为相关采购支付资金。预付款项上升,意味着更多资金进入上游供应链;库存商品大幅增加,则说明已有更多产品进入生产完成后的库存环节。
如果后续季度库存商品开始下降,同时收入加速增长,合同负债仍保持高位,124.49亿元在手订单向收入转化的证据链就基本闭合。反过来,如果库存持续堆积、交付推迟,甚至出现存货减值,那么原本代表未来收入的订单,也可能转化为新的经营压力。
但这只解决了收入问题,并没有解决利润问题。
最大的隐患是毛利率
芯原的盈利矛盾,集中体现在业务结构变化上。
2026年上半年,芯片定制解决方案服务已经贡献超过八成收入,毛利率只有17.03%;半导体IP授权服务毛利率则高达93.30%。
两类业务的盈利能力相差悬殊。
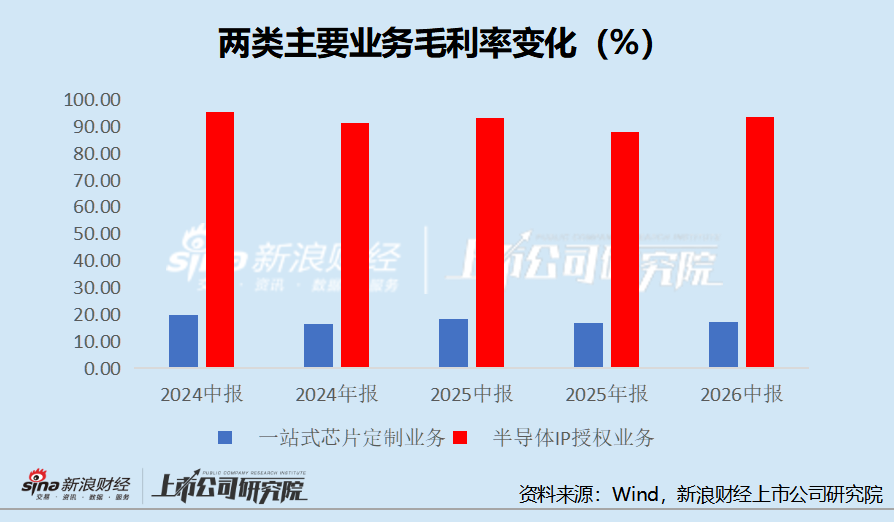
随着收入结构迅速向前者倾斜,公司综合毛利率由上年同期43.32%降至31.34%。。
这解释了芯原目前最反常的一幕。上半年收入增长超过九成,毛利润却只增长不到四成。
与此同时,研发费用已经达到8.80亿元,同期公司毛利润约5.84亿元,仅研发费用一项就已经超过毛利润。
这意味着收入接近翻倍,并没有改善毛利对研发费用的覆盖能力。
2025年上半年,公司毛利润相当于研发费用的68.94%。2026年上半年,这一比例进一步降至66.36%。
这构成了芯原当前最核心的财务矛盾。
订单增长已经得到合同负债、现金流、预付款项和存货结构的多重验证,但新增收入更多来自毛利率较低的芯片定制解决方案服务。规模扩张首先体现为收入、现金流和资产负债表的扩张,尚未转化为利润表上的经营杠杆。