来源 :帝都的职场牛马2026-10-31
10月30日,神州细胞交出了2026年三季报。这是一份让人感到窒息的成绩单。
前三季度,公司营收8.91亿元,同比大幅下滑32.02%;归属于上市公司股东的净利润亏损6.44亿元。要知道,去年同期虽然也亏,但亏损额是2.51亿。一年时间,亏损窟窿不仅没堵上,反而扩大了近1.6倍。
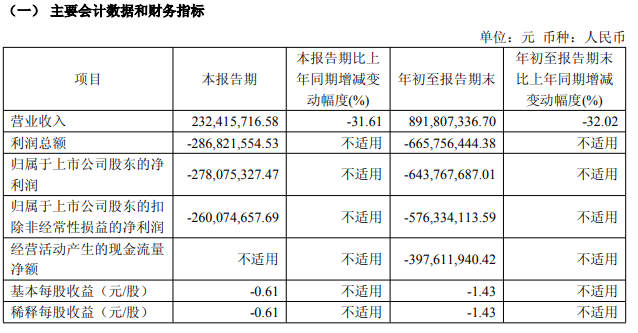
对于一家已经拥有产品商业化(重组八因子、CD20单抗等),曾被视作Biotech商业化标杆的企业,这份财报扯下了一块遮羞布:在医保控费和极度内卷的存量市场里,降价不仅没能换来销量,反而反噬了利润表。
“以价换量”的残酷谎言
财报里对营收下降32%的解释非常直白,也极其刺骨:“主要系受医保控费、核心产品降价后未带动销量增长、已上市产品所在市场竞争较为激烈等因素持续影响所致。”
这是医药行业最怕看到的定性。通常,创新药进医保降价,是为了实现基层放量和渗透率的跃升(以价换量)。但神州细胞遭遇的现实是:价格降了,销量却停滞了。核心产品重组八因子面临进口产品(拜耳、武田等)和国产同行的双重夹击,在血友病这个存量市场中,价格战并没有帮它抢到更大的地盘,反而直接砍断了营收的现金流。
烧钱的双杀:研发与销售,两头吞噬
营收在缩水,但费用端依然是“大开大合”。
前三季度,神州细胞的研发投入高达6.23亿元,占营业收入的比重达到惊人的69.82%。虽然这个数字在Biotech里不算低,但在营收大幅下滑的背景下,高强度的研发成了巨大的包袱。
另一边,销售费用依然高达5.22亿元。虽然相比去年同期的6.28亿有所缩减,但在营收只有8.91亿的盘子里,销售费用率逼近60%。
算一笔账:研发(6.23亿)+销售(5.22亿)+管理(1.56亿)+财务(0.57亿),总成本逼近14个亿,而总营收才不到9个亿。这样的投入产出比,意味着产品卖得越多,亏得越狠。
最大的悬念:账上的钱还能烧多久?
为了续命,神州细胞在今年完成了一笔定增,吸收投资收到的现金达到8.96亿元。凭借这笔钱,公司期末账上的货币资金勉强维持在7.18亿元。
但这笔钱,对于现在的神州细胞来说,只是杯水车薪。
翻看资产负债表,截至9月底,公司的短期借款高达13.2亿元,一年内到期的非流动负债达3.24亿元。两项加起来,一年内要还的债超过16.4亿元。账上的7个多亿,连填短期债务的坑都不够。
为了周转,公司前三季度又借了15亿的新债。这也导致利息费用不断攀升,前三季度的财务费用达到5760万元。更惨烈的是经营活动现金流,前三季度净流出3.97亿元。
在融资环境极其严峻的2026年,靠外部输血(定增+借款)维持高研发和高负债运转,无异于走钢丝。
神州细胞的困局,是中国创新药企“后商业化时代”的一个典型样本。靠单一爆款产品打天下的时代已经结束了。在核心产品遭遇增长瓶颈、债务压顶的当下,它必须做出残酷的抉择:是砍掉不盈利的早期管线断臂求生,还是继续硬扛高昂的研发投入,去赌下一个能卖出天价的重磅炸弹?