来源 :东亚研究院2026-11-05
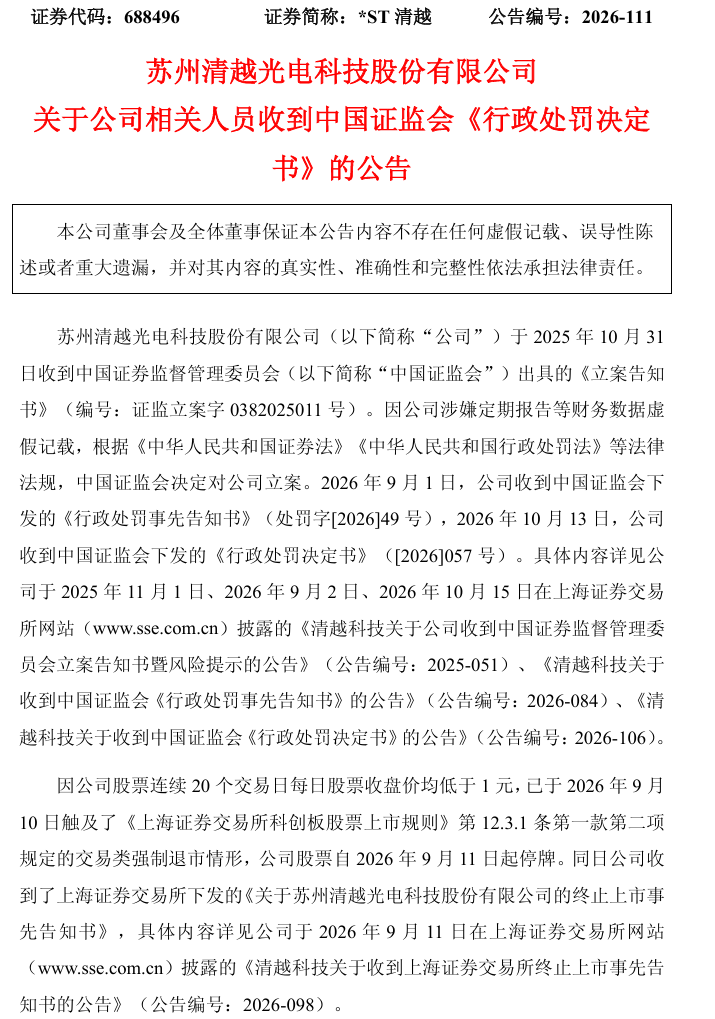
10月30日晚,*ST清越(688496)公告,4名关键责任人领到证监会罚单:时任董事长高裕弟被罚900万元、禁入8年;常务副总穆欣炬罚900万元、禁入6年;财务总监张小波罚600万元、禁入5年;监事会主席吴磊罚400万元、禁入3年,4人合计2800万元。
就在两周前,公司刚收到1.72亿元行政处罚决定书;再往前一个月,公司股票已因连续20个交易日收盘价低于1元被强制停牌,等待退市。
一家2022年底登陆科创板、募资8.24亿元的明星新股,为什么不到四年就走到终局?这件事值得拆开看。
一、从立案到落槌:整整一年
2025年10月31日,证监会立案,理由是涉嫌定期报告等财务数据虚假记载。2026年4月30日,证监会送达第一份《行政处罚事先告知书》;公司申请听证,6月18日、22日两次召开听证会;8月31日,第二份事先告知书下达;10月13日,正式罚单落地。
退市同步推进:9月10日,公司股价连续20个交易日低于1元,触及交易类强制退市;9月11日起停牌,同日收到上交所《终止上市事先告知书》。
二、它到底做了什么:造假三板斧
证监会认定,清越科技的造假贯穿上市前与上市后两个阶段。
上市前(欺诈发行):招股书报告期内,通过故意少计存货跌价准备、虚假销售芯片虚增利润——2022年上半年虚增2358.16万元,占当期利润总额的131.74%。也就是说,它把一份本该亏损的报表,做成了盈利。
上市后(信息披露违法):2022年年报虚增利润总额4711.56万元,占披露利润的108.53%;2023年半年报虚增4753.60万元,占当期利润绝对值的145.10%;2023年还隐瞒了一笔4441.99万元的出口退税款补缴事项,占当年经审计净利润的79.74%。
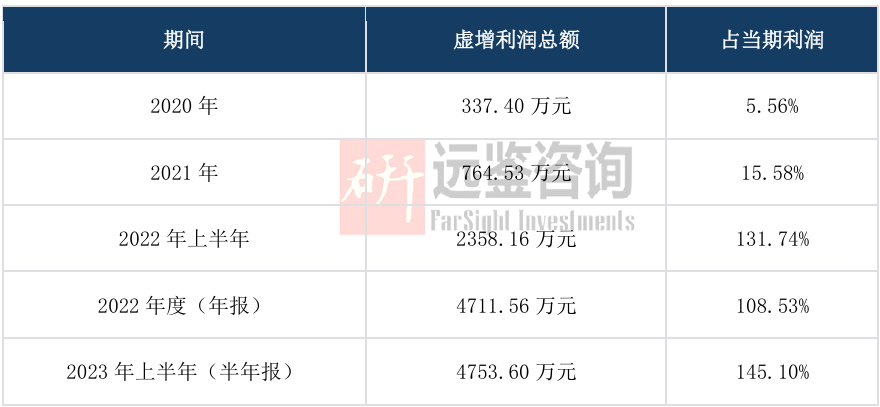
数据来源:远鉴研究院根据公开资料整理
手段并不高明:少计存货跌价准备、少计应收减值、虚假销售、延迟会计处理——都是老配方,但足以把亏损做成盈利,把报表上的公司救活。
三、处罚全景:公司、个人、交易所三线并罚
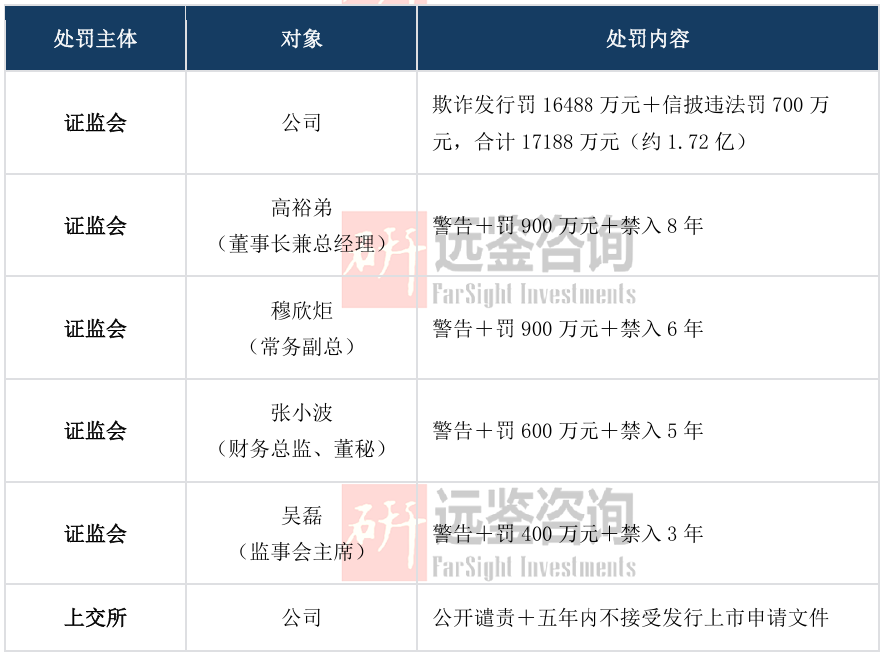
数据来源:远鉴研究院根据公开资料整理
值得注意的是,4名责任人合计罚款2800万元,且全部被市场禁入。上交所的纪律处分虽不直接涉及罚金,却把公司后续的资本运作通道彻底封死。
四、比罚款更重的代价:退市与投资者救济
财务造假之外,股价给出最直接的回答。交易类强制退市不设退市整理期,公司大概率直接终止上市;叠加欺诈发行与财务造假,还可能触发重大违法强制退市。截至停牌,公司股价0.58元,总市值约2.61亿元。
对投资者而言,当前主要的回血通道是先行赔付:保荐机构广发证券、审计机构立信、实控人高裕弟已宣布拟共同出资设立先行赔付专项基金,为适格投资者买单,目前仍在推进中。此外,公司前三季度已亏损2.79亿元,经营面同样承压。
五、留给市场的三个追问
第一,中介机构的看门人责任在哪里?IPO阶段,虚假销售芯片、少计减值为何未被识破?招股书里白纸黑字的财务数据,曾经过保荐人、审计机构层层把关。
第二,投资者保护能否前置?从上市到退市不足四年,普通投资者被埋在其中。先行赔付能覆盖多少损失、赔付标准如何,需要更透明的规则。
第三,注册制的入口审核与出口清退如何闭环?本案最值得关注的不是一家公司的覆灭,而是制度能否在欺诈发生前拦截、在事发后追责到位。
总结:一家公司的倒下不值得围观,值得围观的是它如何倒下,以及市场能否因此变得更干净。对普通投资者而言,远离一元股博弈、对高溢价次新保持警惕,永远是成本最低的风控。