在核心新药尚未获批、未实现商业化的背景下超前扩产,叠加并购收缩、研发降本的多重变动,艾迪药业本次定增“变脸”,折射出公司在资金承压、研发迭代、商业化落地之间的战略取舍,也引发市场对其产能利用率、折旧压力与国际化进度的多重讨论。
9月17日晚间,科创板企业艾迪药业(688488.SH)披露2026年度非公开发行股票预案(修订稿),对年内定增方案进行结构性大幅调整。相较于3月初原版预案,公司本次募资总额从12.77亿元下调至9.45亿元,整体缩水3.32亿元。
募投项目布局发生明显转向:筹备多年的南大药业少数股权收购项目全面终止,核心HIV创新药全球临床研发资金大幅缩减超2.2亿元,海外管线出海节奏放缓;与此同时,公司逆势新增1.2亿元抗艾制剂产能建设项目,规划新建5亿片固体制剂产能。
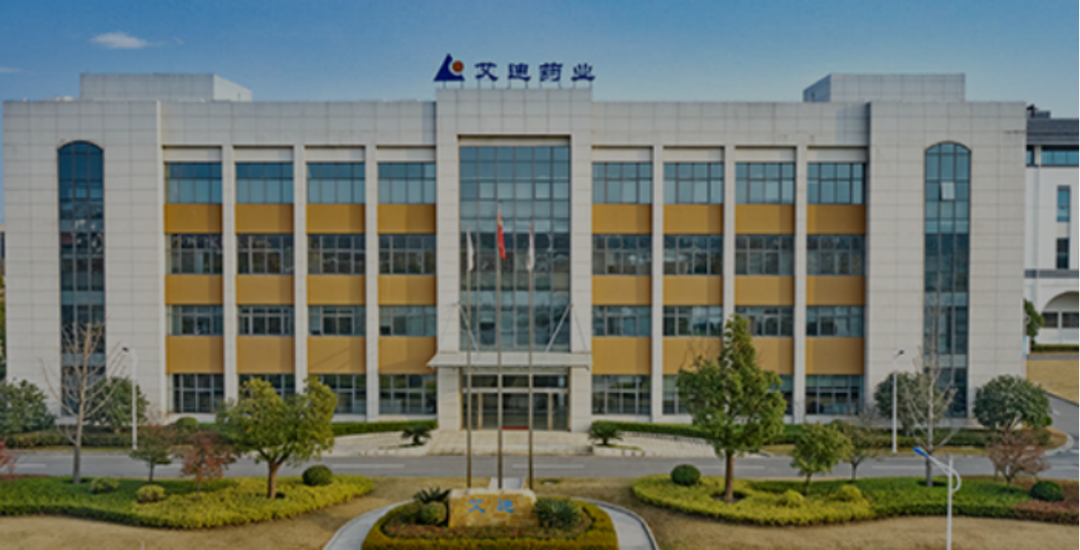
图片来源:艾迪药业官网
在核心新药尚未获批、未实现商业化的背景下超前扩产,叠加并购收缩、研发降本的多重变动,艾迪药业本次定增“变脸”,折射出公司在资金承压、研发迭代、商业化落地之间的战略取舍,也引发市场对其产能利用率、折旧压力与国际化进度的多重讨论。
外延并购收缩
本次定增修订最核心的变化,是公司彻底放弃外延并购布局、大幅压降海外研发投入,将有限募资资金集中收拢至抗艾主业生产与国内核心研发领域。
艾迪药业2026年9月17日披露的定增修订预案及可行性分析报告(修订稿)显示,原12.77亿元募投规划包含三大方向,其中1.3亿元用于收购南大药业22.2324%少数股东股权,7.67亿元用于新型HIV整合酶抑制剂全球临床开发,3.8亿元用于补充流动资金。
修订后,公司直接剔除南大药业股权收购项目,彻底搁置将南大药业实现全资控股的长期规划;核心HIV新药全球临床开发项目募投资金大幅缩减2.24亿元至5.42亿元,项目总投资同步下调2.51亿元;补充流动资金额度从3.8亿元压缩至2.83亿元。在全面收缩的同时,公司新增1.2亿元年产5亿片抗艾滋病固体制剂产能建设项目,成为本次定增唯一新增核心投向,资金全部来源于本次募集资金。
此外,公司实控人认购方式同步调整,从固定金额认购改为按发行股份3%–8%比例同价认购,适配本次募资规模收缩的整体节奏。对于本次大范围调整,公司官方解释为结合资本市场环境、自身业务阶段优化资金使用优先级,进一步聚焦抗艾核心主业。
从经营基本面来看,本次收缩具备明确的现实支撑。财报显示,艾迪药业2021年至2025年持续处于亏损状态,五年归母净利润分别为-2998.56万元、-1.24亿元、-7606.95万元、-1.41亿元、-1953.23万元,直至2026年上半年才实现扭亏,归母净利润2293.41万元,经营活动现金流净额2506.02万元,整体资金储备承压。
在此背景下,公司放弃1.3亿元南大药业股权收购,是典型的风险规避与资金优化动作。南大药业作为公司控股子公司,主营尿激酶原料药及制剂业务,经营体量稳定但增长弹性有限。
而在募资总额缩水、主业研发与产能建设资金需求迫切的情况下,公司优先舍弃低弹性的外延并购,将资金留存于高成长性的创新药主业,是现阶段的资金配置选择。同时,海外研发资金的大幅压降,也体现出公司从“海内外同步发力”转向“国内优先、稳健发展”的战略调整。
海外研发缩水
本次募投调整中,新型HIV整合酶抑制剂ACC017全球临床开发资金大幅缩减,是对公司长期发展影响最为深远的变动。
作为艾迪药业下一代核心1类创新药,ACC017是公司布局高端抗艾药物市场、实现产品出海的核心管线,目前已完成全部Ⅲ期临床试验受试者入组,规划2027年提交国内上市申请,同时依托海外专利布局筹备国际化商业化。
根据原版预案规划,ACC017项目总投资8.05亿元,募投资金7.67亿元,资金全面覆盖国内Ⅲ期临床、海外多中心临床试验、海外药品注册、海外临床样品生产等全流程环节,旨在实现国内外市场同步研发、同步上市的国际化布局。修订后,项目总投资降至5.54亿元,募投资金仅5.42亿元,缩减的2.24亿元资金,几乎全部来自海外研发板块投入削减。
公司明确表示,调整后将优先保障国内临床研究与上市申报节点,海外多中心临床、海外注册申报等工作将根据国内临床数据、海外市场环境及后续资金情况分步推进,不再进行一次性大规模资金投入。
国泰君安证券在《创新药行业国际化深度报告》中明确测算,国内创新药Ⅲ期单中心临床平均投入约3000万—8000万元,而欧美多中心Ⅲ期临床单品种投入普遍达2亿—5亿元,叠加海外FDA/EMA注册申报、海外CRO服务、合规稽查、受试者赔付、海外驻地运营等费用,整体海外临床成本较国内高出3—6倍。而此次资金的阶段性收缩或将直接影响该产品后续出海进度。
浦银国际证券2026年医药行业中期研报中指出,当前国内创新药企普遍采用“本土优先、海外递延”的稳健研发策略,缩减海外即时研发投入并非放弃国际化布局,而是适配资金环境、控制研发风险的阶段性调整。
但该策略也存在明确的长期影响,暂缓海外多中心临床与注册推进,将直接拉长创新药全球化落地周期,延后海外市场营收兑现与品牌全球化价值释放。对于艾迪药业而言,公司已依托多款医保抗艾创新药、仿制药搭建起稳固的国内商业化基本盘,可持续为管线研发提供现金流支撑,支撑ACC017后续迭代研发,但海外市场布局节奏放缓,将使得公司在全球抗艾创新药赛道的竞争力培育进度明显滞后于同业出海力度更强的企业。
新药未获批先行扩产
本次定增最大的市场争议点,是公司逆势推进1.2亿元5亿片抗艾固体制剂产能项目,在核心增量新药ACC017尚未获批、无商业化销售业绩的前提下超前扩产,形成“产品管线尚未落地,产能先行建设”的布局。
从公司披露的项目可行性分析来看,本次扩产具备明确的战略考量。一方面,公司现有扬州厂区产线长期饱和,需同时承担已上市产品商业化生产与多款在研新药临床样品生产任务,产能缺口逐步凸显,无法支撑未来新药集中获批后的放量需求。
另一方面,行业市场数据支撑长期布局逻辑:摩熵咨询2026年行业报告显示,2024-2027年国内抗HIV药物市场复合增速超10%,预计2027年市场规模突破110亿元,同时全球中低收入国家抗艾药物存在大量刚需缺口,国产平价创新药出海具备广阔空间。公司新建产线将按照国内外GMP标准建设,可同时满足国内销售与海外出口需求,能够为后续新药商业化、产品出海提前搭建生产底座,规避新药获批后产能不足错失市场窗口期的问题。
但不可忽视的是,本次超前扩产存在显著的经营不确定性与潜在风险。首先是产能匹配风险,ACC017目前仅完成临床入组,距离获批上市、市场放量仍有1—2年周期,且创新药审批存在不确定性。若研发、注册进度不及预期,新增产能或将面临没有核心新品可投产的局面。其次是产能过剩风险,5亿片的设计产能规模大幅高于公司现有产品实际产销体量,当前公司营收主要依靠存量抗艾创新药与仿制药,现有产能基本可覆盖现有市场需求,新增产能高度依赖未来新品放量兑现。
更关键的是折旧费用带来的业绩压力。依据《中华人民共和国企业所得税法实施条例》(国务院令第512号)规定的法定折旧年限,结合医药行业通用会计核算标准:房屋建筑物最低折旧年限20年,生产机器设备最低折旧年限10年。据此测算,项目投产后每年或将新增近千万级折旧摊销费用。艾迪药业2026年上半年刚实现阶段性扭亏,业绩稳定性较弱,若未来新增产能利用率不足,持续产生的折旧费用将直接侵蚀公司利润。