来源 :朝阳永续2026-09-18
华润微(688396.SH)
华润微第三季度业绩预期怎么样?
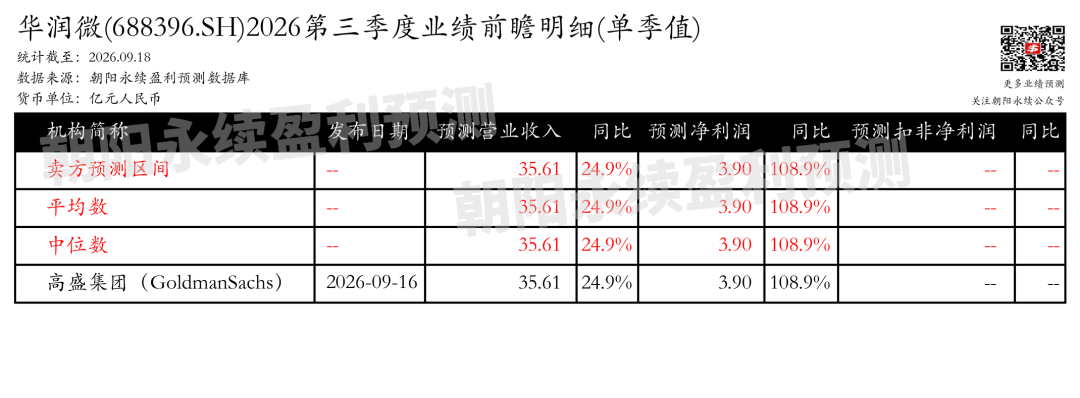
截至2026年09月18日,根据朝阳永续季度业绩前瞻数据:
预测营业收入35.61亿元,同比变动24.9%
预测净利润3.90亿元,同比变动108.9%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
华润微最新卖方观点
华创证券认为:华润微发布2026年半年度报告,2026H1实现营业收入61.28亿元,同比增长17.44%;毛利率26.62%,同比提升0.97个百分点;归母净利润7.22亿元,同比增长113.23%;扣非归母净利润4.14亿元,同比增长51.48%。其中Q2扣非归母净利润2.73亿元,环比增长93.78%,利润弹性显著大于收入。盈利改善主要来源于产品价格调整与产能利用率回升,同时12英寸先进制程产品快速放量带动产品结构向高附加值平台迁移。公司拟每10股派发现金红利0.56元(含税),合计分红7437.98万元。分业务来说:
1) 12英寸先进制程平台:SGT_MOSFET营收同比增长超40%,SJMOS_G4系列同比增长255%,12英寸IGBT新一代G7平台完成650V-1200V全系列产品开发,8英寸IGBT_G5系列在光储市场销售额增长119%。
2)碳化硅业务:SiC_MOS_G4平台进入行业头部客户,光储、充电桩市场成为首选品牌之一;碳化硅MOS已在AI数据中心固态变压器(SST)、固态继电器(SSR)领域实现供货。
3)新兴应用布局:围绕数据中心、光芯片、机器人及低空经济等终端场景形成全链路产品布局,关键环节头部客户实现快速上量;碳化硅Trench_JFET_750V研发取得突破。
UBS认为:华润微2026年第二季度核心业务盈利能力如预期改善,EBIT达3.88亿元人民币,同比+43%/环比+71%,反映功率半导体行业基本面走强及特色工艺产能紧张。上半年整体毛利率同比提升1.0ppt至26.6%,其中产品与解决方案板块毛利率升至22.9%,制造与服务板块毛利率升至32.3%。子公司润鹏半导体(深圳)仍处于产能爬坡加速期,上半年净亏损6.46亿元,但凭借领先的半导体制造工艺平台,预计未来盈利将改善。功率半导体订单可见度高,部分订单已覆盖9个月,待交付订单创新高,公司已于2月和7月两轮涨价,预计下半年毛利率进一步上行。12英寸产线产能已至2.5万片/月,年底有望达4万片/月,并规划进一步扩至6.5万片/月。
#业绩前瞻?#季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角?“阅读原文”