2026年10月27日,国内最大内资第三方集成电路测试企业伟测科技(688372)披露2026年三季报。前三季度公司实现营业收入16.81亿元,同比增长55.27%;归母净利润2.47亿元,同比增长21.94%,增速明显跑输营收。更值得关注的是单季数据:第三季度营业收入6.09亿元,同比增长35.86%,创下单季历史新高;但单季归母净利润8754万元,同比下滑13.63%,单季盈利首次由增转降。
一边是需求端AI算力、汽车电子、存储多点放量带来的营收高增,一边是激进扩产带来的折旧等刚性成本攀升与产能利用率回落,这是读懂本期财报的核心线索。本文从公司基本盘与产业链位置出发,逐层拆解收入、盈利、现金流与资产负债表的真实变化,并结合连续七个季度的数据,回答三个问题:营收为什么能创新高?盈利为什么反而承压?这种局面后续如何验证与跟踪?
PART 01
公司基本盘:卡位独立第三方测试环节,内资规模第一
伟测科技2016年成立于上海浦东,2022年10月登陆科创板。公司是国内规模最大的内资第三方集成电路测试服务企业,主业是晶圆测试(CP)与芯片成品测试(FT),并延伸出测试方案开发、SLT测试、老化测试、In Tray Mark、Lead Scan等全流程服务,测试对象覆盖CPU、GPU、MCU、FPGA、SoC、AI芯片、射频芯片、存储芯片与传感器芯片等主流品类。公司在上海、无锡、南京、深圳设有四大测试中心,在上海和天津两地设立研发中心,业务已具备全国化产能与先进制程服务能力。
理解伟测的生意,先要看清它在产业链中的位置。芯片制造是典型的重资产分工体系:芯片设计公司(Fabless)只做设计,将制造、封装、测试分别委托给晶圆代工(Foundry)、封测厂(OSAT)与专业测试商,这一模式由台积电开创并成为行业主流。测试环节又可分两条路径:一是封测一体,即封装厂将封装与测试打包交付;二是独立第三方测试,即伟测这样的专业测试商只做晶圆测试与成品测试,不碰封装。随着先进制程与AI大芯片测试复杂度上升,独立第三方测试的专业化分工价值凸显。
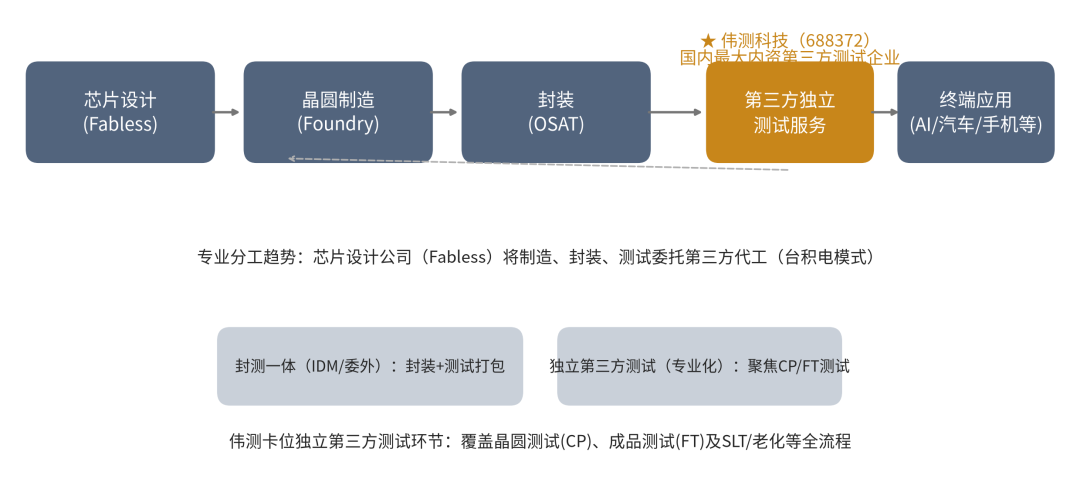
图1 芯片产业链分工与伟测科技的位置(独立第三方测试环节)
第三方测试是一个规模集中度很高的行业。全球头部企业集中于中国台湾,京元电子、矽格、欣铨位列全球前三,其中京元电子更是全球最大的纯测试公司,在AI芯片(GPU/ASIC/CPU/网络芯片)高端测试上占据重要份额;按2024年数据,全球前三合计营业收入约128亿元。中国大陆前三名分别为伟测科技、利扬芯片与华岭股份,2024年合计收入约18.4亿元。从2025年营收看,伟测科技以15.75亿元居内资第一,明显领先于气派科技的7.69亿元和利扬芯片的6.18亿元,龙头地位稳固。
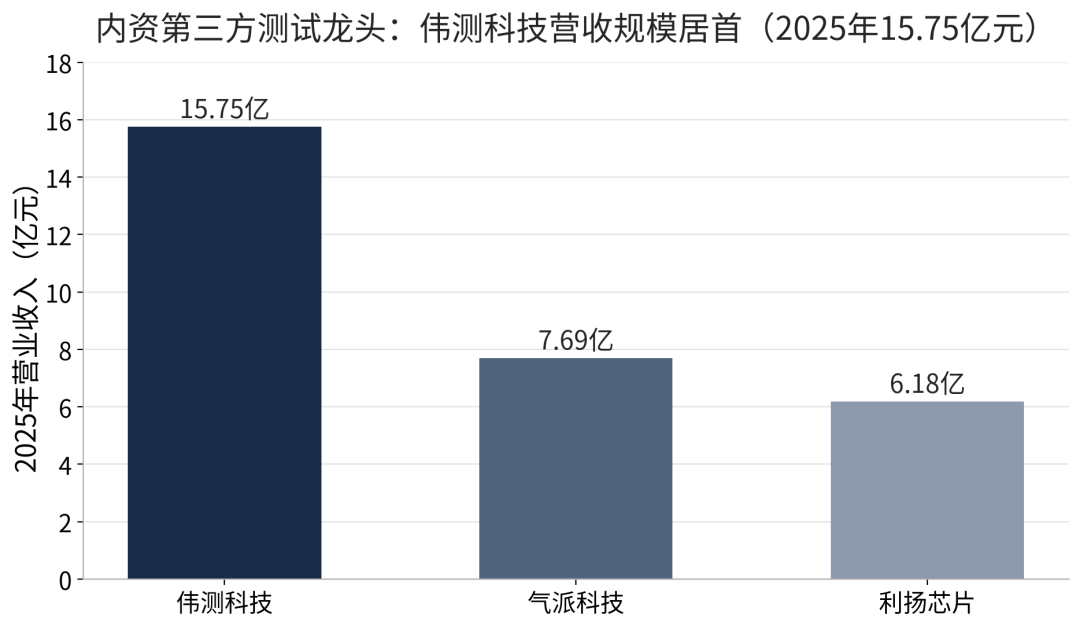
图2 中国大陆第三方测试企业2025年营收对比:伟测居首
在收入结构上,伟测坚持“以中高端晶圆及成品测试为核心,积极拓展工业级、车规级及高算力产品测试”的差异化策略,据其披露,高端测试业务收入占比已超过71%,并攻克了7nm、Chiplet等先进制程与封装形态下的测试难题。这让它深度受益于国产算力需求爆发与高端测试订单回流,也决定了本季营收高增的成色。
PART 02
收入端:需求多点开花,单季营收三连升创历史新高
本期最突出的是营收端的强劲表现。2026年前三季度营业收入16.81亿元,同比增长55.27%;其中一季度4.90亿元、二季度5.82亿元、三季度6.09亿元,单季营收连续三个季度环比抬升,且第三季度创下上市以来单季营收历史新高。公司在本期财报中将其归因于AI算力、汽车电子与存储等领域的测试需求稳健表现。
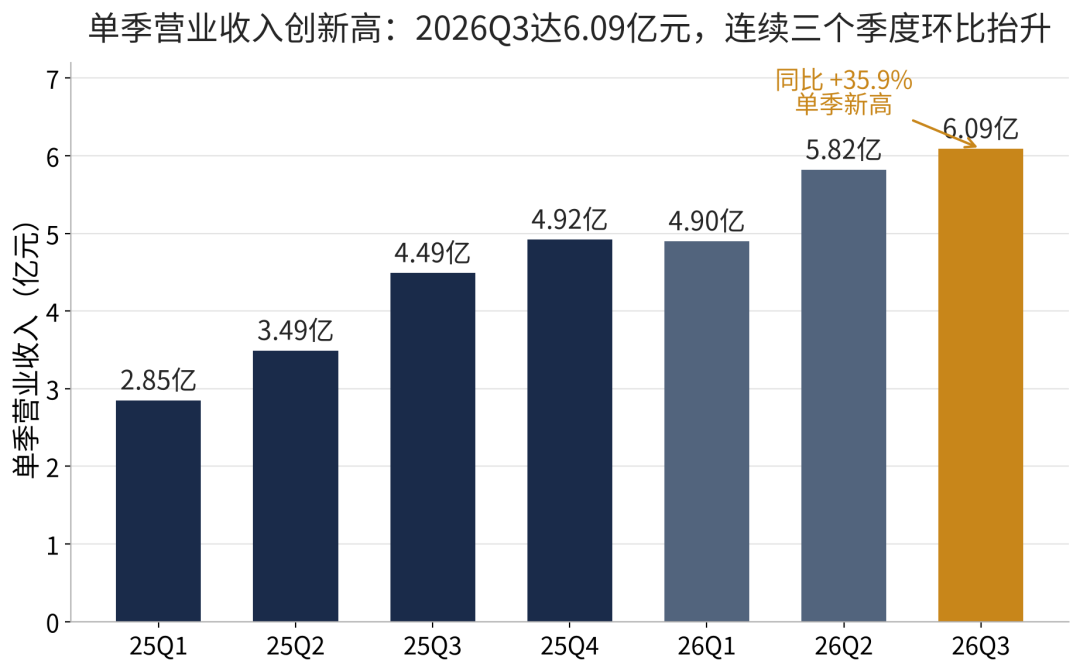
图3 单季营业收入趋势:2026Q3达6.09亿元创历史新高
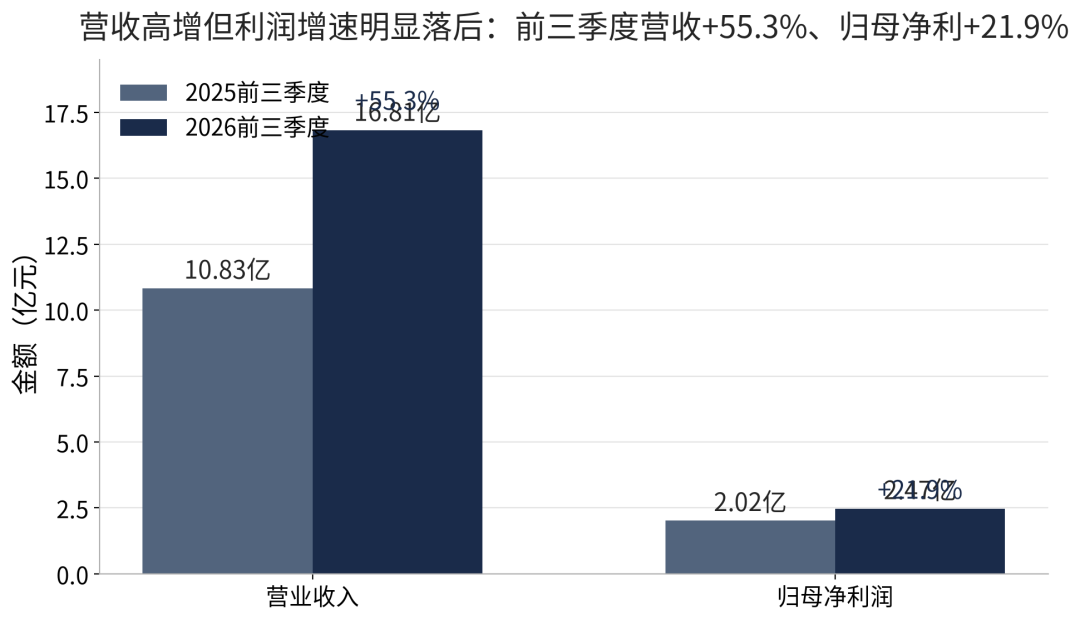
图4 前三季度营收与归母净利润同比:营收高增、利润增速明显落后
从季度增速看,动能在高位趋缓但绝对量持续走强。2026年一季度营收同比+71.9%、二季度+66.8%、三季度+35.9%,同比增幅逐季收窄,主要受上年同期基数抬升影响;但环比看,三季度较二季度仍增长4.6%,营收绝对额保持逐季创新高的上行节奏。这一“高基数下增速放缓、绝对量新高”的组合,说明需求端的放量是真实而持续的,而非一次性的脉冲。
收入结构上,公司呈“双轮驱动”格局:2026年前三季度芯片成品测试收入占比48.34%,晶圆测试占比46.20%,两者合计超过94%,另有少量其他服务占5.46%。两大主营几乎平分秋色,既分散了单一环节的波动,也意味着公司同时受益于晶圆测试(更依赖先进制程产能)与成品测试(更贴近终端芯片放量)两条需求线。
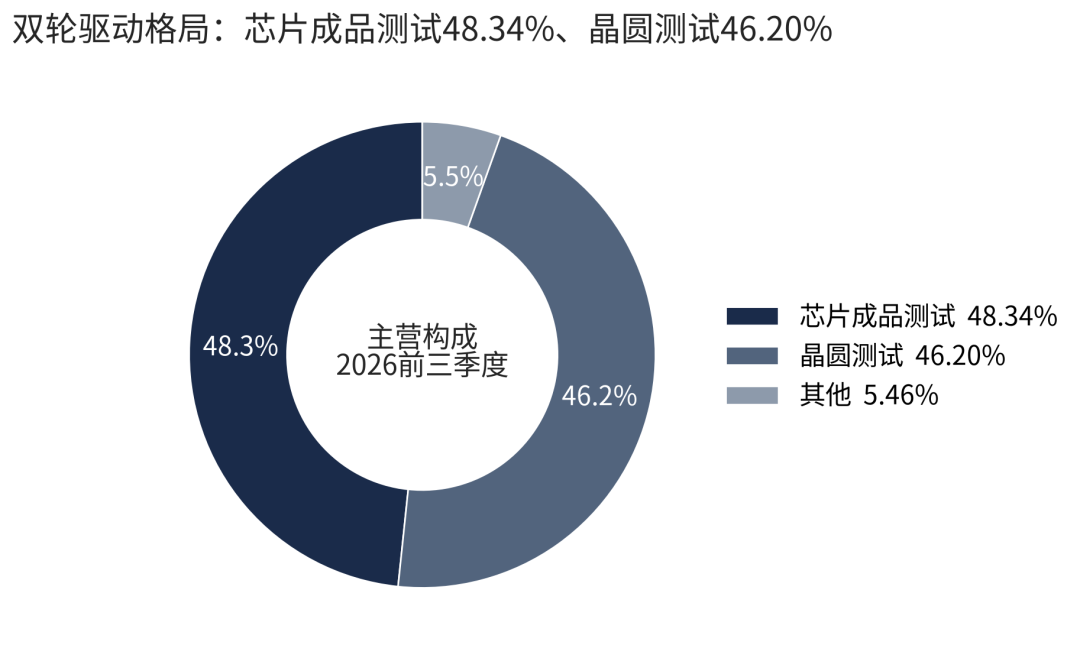
图5 2026年前三季度主营构成:成品测试与晶圆测试双轮驱动
驱动因素拆解:AI算力链条上,国产大模型与GPU/AI芯片放量带动高算力芯片测试需求,这是高端业务占比超71%的直接支撑;汽车电子端,车规级芯片测试订单随新能源车智能化渗透而放量;存储端,存储芯片测试需求亦有稳健贡献。三条需求线的共同扩张,构成了营收高增的基本盘。
PART 03
盈利端:毛利率回落5.65个百分点,单季净利同比转负
与营收高增形成对照的是盈利端的明显承压。2026年前三季度综合毛利率33.03%,较上年同期的38.68%下降5.65个百分点;净利率14.69%,较上年同期的18.70%下降约4个百分点。盈利能力的回落是本期财报最需要解释的核心变化。
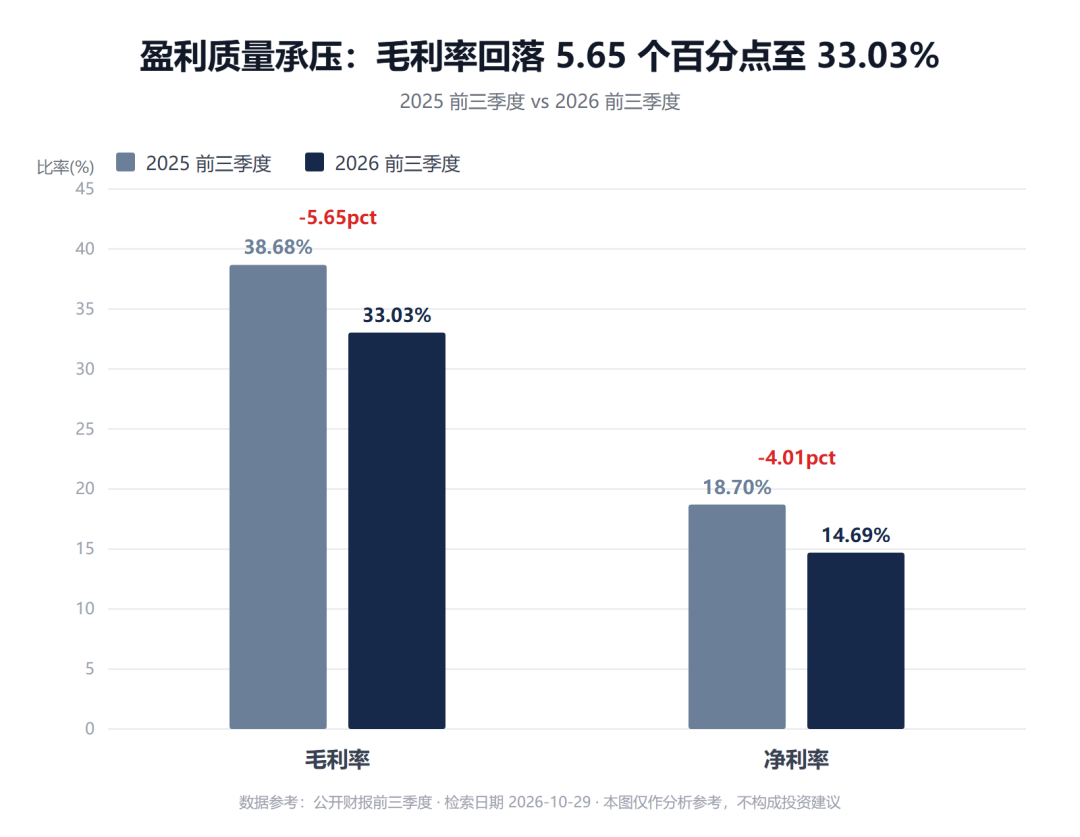
图6 前三季度毛利率与净利率:毛利率回落5.65个百分点至33.03%
拉长到季度看,盈利端的压力在单季层面更明显。2026年三季度单季归母净利润8754万元,同比下滑13.63%;单季扣非归母净利润7058万元,同比下滑21.73%。这是2025年以来单季盈利首次出现同比转负。而前三季度扣非归母净利润2.16亿元仍同比增长50.34%,说明三季度单季是盈利承压的集中体现点。
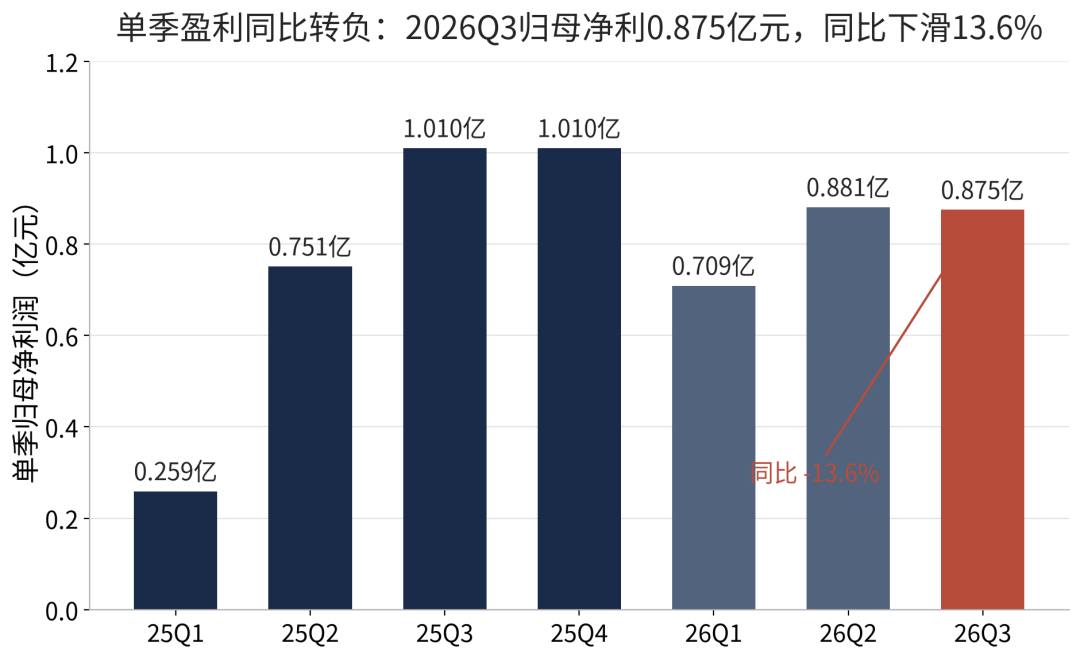
图7 单季归母净利润趋势:2026Q3同比转负
毛利率为什么下滑?结合公司投资者交流信息与报表结构,可以归为三个相互叠加的因素:
新增产能爬坡带来的刚性成本放大。公司处于重资产扩张周期,前三季度购建固定资产等支出达23.94亿元,固定资产净值从上年末41.29亿元增至63.66亿元(9个月+54.2%),产能快速释放的同时,折旧、能源、人工等刚性成本先行大幅增加,摊薄了毛利率。
产能利用率不及上年同期。公司披露2026年三季度产能利用率低于去年同期,主因存储涨价导致消费电子(如手机)产品出货下滑,传统消费电子旺季表现不及预期、头部手机厂商销量预测下调,而新的算力客户尚未大幅起量,产能爬坡进度慢于营收放量速度。
高基数效应。2025年前三季度净利润中含有约3822万元资产处置收益等非经常性项,2026年同期这一基数大幅收窄,进一步放大了单季净利的下滑幅度。
值得强调的是,盈利承压并非经营失血。前三季度公司经营质量依然扎实:研发投入1.37亿元、同比增长8.54%,研发费用率8.18%,在重投入期仍保持高强度研发;经营活动现金流净额8.36亿元、同比增长67.15%,现金含量远超净利润(经营现金流约为归母净利润的3.4倍),说明收入与回款质量是真实的。盈利压力的本质是“扩产早于需求放量”的时间错配,而非需求萎缩。
PART 04
现金流与资产负债表:激进扩产下,“造血”能力仍在增强
现金流量表最能体现这家公司当前的经营状态:造血强劲、但花钱更快。2026年前三季度经营活动现金流净额8.36亿元,同比增长67.15%,为公司持续扩产提供了内生资金;但同期投资活动现金流净流出25.00亿元,其中购建固定资产等资本开支就达23.94亿元,投资强度显著高于自我造血能力,缺口依靠外部融资弥补——前三季度筹资活动净流入17.38亿元,其中取得借款收到现金25.05亿元。
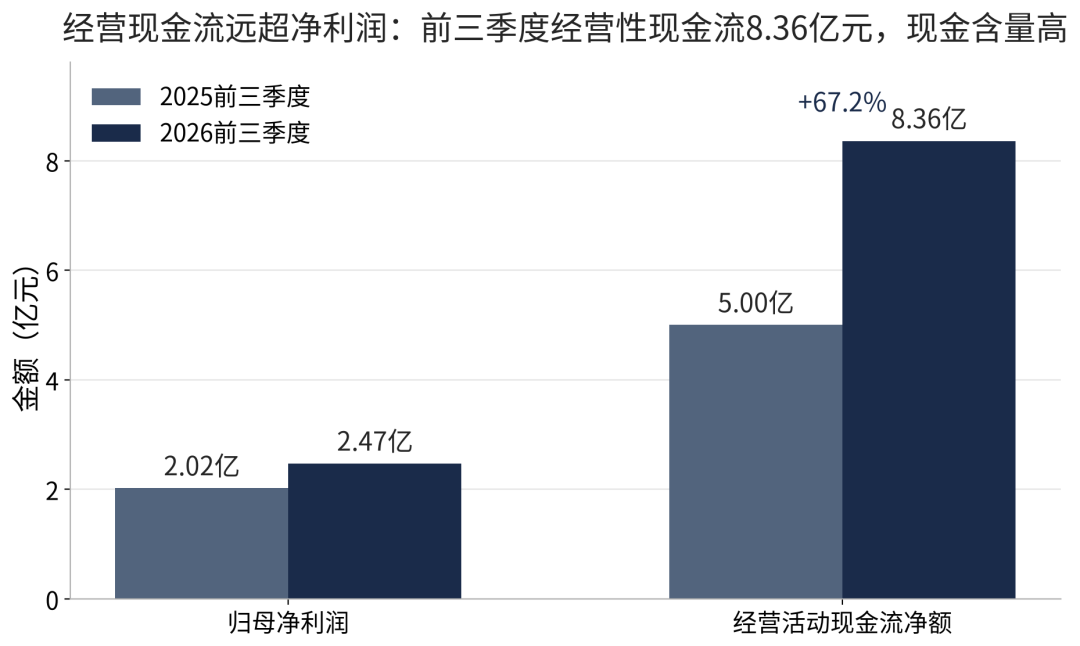
图8 前三季度经营现金流与净利润:现金流远超利润,现金含量高
资产负债表同步印证了“总资产破百亿、重资产与负债同步上行”的特征。截至2026年9月30日,公司总资产102.48亿元,较上年末增长32.64%;固定资产63.66亿元(+54.2%)、在建工程13.20亿元,重资产属性突出。资产扩张主要由扩产驱动,也与可转债提前赎回后的资本运作有关:本期公司可转债大部分持有人转股,股本从1.49亿股增至1.69亿股(+13.4%),资本公积大增,应付债券归零,归属于母公司股东的所有者权益增至43.46亿元(+46.46%)。
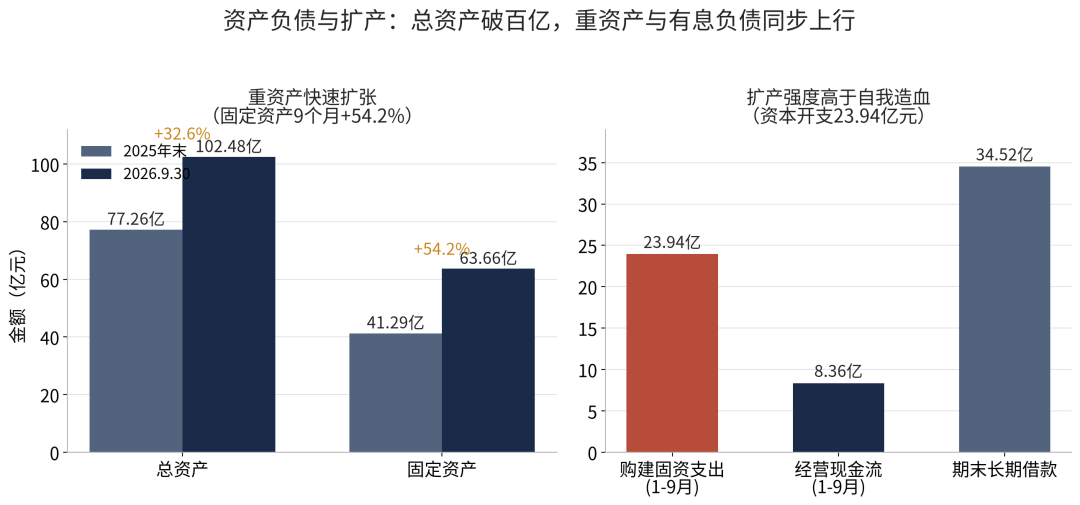
图9 资产负债与扩产:总资产破百亿,资本开支与长期借款同步上行
负债端需要两面看。一方面,为支撑23.94亿元的资本开支,公司短期借款8.19亿元、长期借款34.52亿元,有息负债规模明显上升,资产负债率虽因可转债转股增厚净资产而从61.6%改善至57.6%,但绝对债务规模扩张是客观事实。另一方面,期末应收账款6.08亿元,较上年末增长约15.3%,增幅低于营收,账龄绝大部分在1年以内,回款与坏账计提均较稳健,资产质量未见明显恶化。整体看,这是一家处于“投入期”的高成长公司:经营现金流健康、杠杆可控、应收随收入增长同步,风险主要来自投入回报的兑现节奏而非资产质量本身。
PART 05
季度口径逐季看:增速趋缓、盈利磨底,拐点待验证
把连续七个季度并排看,可以更清楚地捕捉经营轨迹。营收端,2025年四个季度分别为2.85、3.49、4.49、4.92亿元,2026年前三季度为4.90、5.82、6.09亿元,整体呈“逐级抬升、创历史新高”的主升结构,量能扎实。盈利端,2025年单季归母净利润为0.259、0.751、1.010、1.010亿元,2026年为0.709、0.881、0.875亿元,2026年一季度因低基数同比高增173%,二季度同比+17.4%,三季度则同比-13.6%转负。
这一季度序列揭示的关键信息是:营收仍在创新高,但利润端在三季度出现明显的“高位回落”——2026Q2与Q3归母净利基本持平在0.88亿、0.875亿元附近,明显低于2025Q3、Q4约1.01亿元的高点。结合毛利率自一季度的约33%区间进一步走低,可以判断公司当前正处在“产能爬坡+毛利率磨底”阶段:量的扩张优先于率的改善。对投资者而言,后续最值得跟踪的是毛利率能否随算力客户放量与产能利用率回升而触底反弹,这比单季营收增速更能反映盈利拐点。
PART 06
风险与展望:跟踪产能利用率的拐点
综合本期财报,伟测科技的基本面呈现“需求强、扩产猛、盈利磨底”的组合。积极的方面是:AI算力、汽车电子、存储三条需求线支撑营收持续创新高,内资第三方测试龙头地位稳固,经营现金流充沛、现金含量高,可转债转股增厚了净资产,为后续扩产提供了缓冲。需要跟踪的风险集中在三处:
产能利用率与毛利率拐点。扩产折旧先行于需求放量,若算力客户起量不及预期或消费电子景气延续低迷,毛利率可能在低位维持更久,单季盈利可能继续承压。这是当前最重要的观察指标,可通过逐季毛利率与产能利用率数据验证。
债务与投入回报。有息负债已超40亿元、资本开支接近24亿元,若下游景气转弱、投入回收期拉长,财务费用与偿债压力将上升。
应收账款与行业竞争。应收账款随收入增长至6.08亿元,需跟踪账龄与回款;同时全球高端测试竞争加剧、台湾龙头持续扩产,内资厂商面临技术与价格双重竞争。
总体判断:伟测科技正处于高成长行业的投入期,“营收创新高”已经兑现,“盈利修复”尚在途中。只要AI算力与汽车电子需求趋势不改,产能爬坡完成后量、利有望重新同步;但拐点出现之前,单季盈利的高波动仍会持续。对关注者而言,最理性的跟踪方式不是盯单季股价,而是盯产能利用率、毛利率与算力客户放量的季度数据。
数据均来自公司2026年第三季度报告及公开披露;本文为客观解读,仅供研究参考,不构成投资建议。