玻尿酸收入下降41%,再生修复收入突破6000万元:昊海生科的医美第二曲线走到哪一步?
导语
从海薇、姣兰到海魅月白,昊海生科曾凭借持续迭代的玻尿酸产品,成为中国医美上游最具代表性的上市企业之一。但2026年上半年,公司玻尿酸收入同比下降41.45%,前三季度归母净利润下降46.53%,扣非净利润降幅超过54%。与此同时,昊海生科正在加快布局水光、胶原蛋白、羟基磷灰石微球(CaHA)等新材料,并计划斥资3,835万元投资江西瑞济,将脱细胞异体真皮(ADM)、生物羊膜等再生修复产品纳入业务体系。2026年上半年,这条新业务已经贡献超过6,000万元收入。
一家老牌医美材料龙头,正在经历从玻尿酸优势产品向多材料平台扩张的关键阶段。新产品管线能否接替传统业务?ADM和羊膜是否意味着昊海生科正在建立ECM技术储备?更重要的是,新材料布局距离真正贡献利润还有多远?
一、昔日医美三剑客之一,今天面临什么挑战?
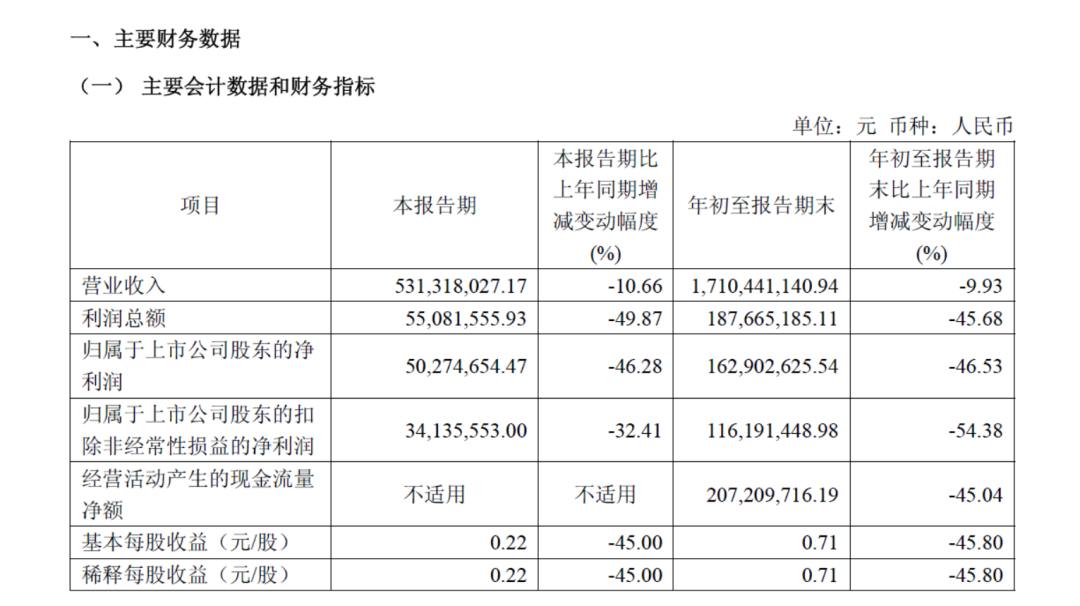
2026年10月23日,昊海生科(688366.SH,06826.HK)披露最新三季报。前三季度,公司实现营业收入17.10亿元,同比下降9.93%;归母净利润1.63亿元,同比下降46.53%;扣非归母净利润1.16亿元,同比下降54.38%。第三季度单季收入5.31亿元,同比下降10.66%;归母净利润5,027万元,同比下降46.28%。
来源:上市公司公告
这份财报再次说明,昊海生科的业绩压力仍在持续。公司在三季报中解释,国内医美消费需求不足、产品价格竞争加剧,以及亨泰光学角膜塑形镜中国独家经销业务终止,共同影响了集团收入。与此同时,松江新基地部分资产于2026年2月投入使用,前三季度新增折旧和摊销约3,700万元,进一步压低了利润。
但从业务结构看,最需要关注的仍然是玻尿酸。昊海生科曾与爱美客、华熙生物并称中国医美上游“三剑客”。三家企业的业务布局并不相同,但都曾从透明质酸相关技术和产品中建立竞争优势。昊海生科的代表性产品包括海薇、姣兰、海魅及海魅月白。公司覆盖大众、中高端及高端填充市场,也拥有眼科、骨科、外科等多个生物医用材料业务板块。
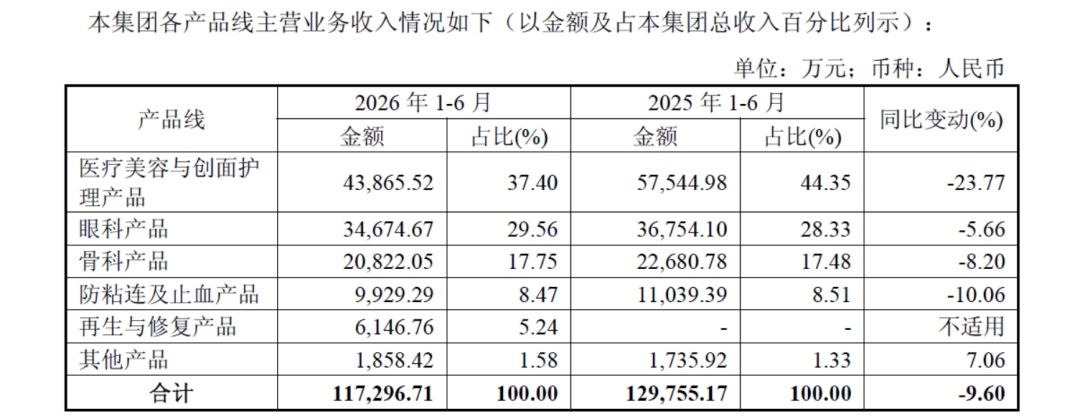
2025年,公司实现营业收入24.73亿元,同比下降8.33%;归母净利润2.51亿元,同比下降40.30%。其中,医疗美容与创面护理收入10.40亿元,同比下降12.97%,仍是集团第一大业务板块。但玻尿酸产品收入仅5.69亿元,同比下降23.26%。到了2026年上半年,下降速度进一步加快。根据公司半年报,玻尿酸业务收入2.03亿元,较2025年同期的3.47亿元减少约1.44亿元,降幅达到41.45%。相比之下,同期医疗美容与创面护理板块收入4.39亿元,同比下降23.77%。
也就是说,玻尿酸收入减少的金额,已经超过整个医美与创面护理板块的收入净降幅。人表皮生长因子等产品的增长,在一定程度上抵消了玻尿酸业务的下滑。2026年上半年,公司人表皮生长因子产品康合素收入1.05亿元,同比增长13.95%;射频及激光设备收入1.30亿元,同比下降4.26%。
过去,传统玻尿酸产品能够带来较高毛利,并支撑企业持续投入研发、销售和品牌建设。现在,成熟产品受到竞争冲击,高毛利收入减少,其他业务又暂时无法完全填补利润缺口。2025年,昊海生科医疗美容与创面护理板块毛利率达到77.60%。2026年上半年,按照公司披露的收入与成本计算,该板块毛利率约为74.16%。集团整体毛利率同期降至65.46%,同比下降4.71个百分点。公司明确指出,高毛利玻尿酸产品收入及其占比下降,是毛利率回落的重要原因。这也意味着,昊海生科的问题不只是增长速度放缓,而是过去依靠玻尿酸建立的高盈利模式正在受到冲击。
其中既有市场竞争,也有财务口径因素。2025年,公司旗下其胜生物增值税税率由3%调整至13%,影响了部分产品的扣税后销售收入。公司同时披露,定位大众市场的海薇、姣兰受到消费需求放缓影响。
因此,不能将玻尿酸收入降幅全部等同于销量下降。但2026年上半年41.45%的同比降幅,已经足以表明市场竞争正在明显影响公司核心业务。对于昊海生科而言,仅靠调整传统玻尿酸的市场推广策略,恐怕难以完全恢复过去的增长水平。真正的问题是,新的高价值产品能否接棒。
来源:上市公司公告二、从海魅月白到水光、胶原和CaHA:哪些产品能够接棒?
昊海生科并没有停止研发投入。截至2026年6月末,公司已经形成涵盖传统透明质酸填充、水光注射、胶原蛋白、羟基磷灰石微球以及医用几丁糖等材料的产品储备。这些项目处于不同的商业化阶段,其中部分已经获批上市,部分进入注册申报,也有不少仍在临床试验。从投资角度看,产品数量并不是最重要的指标。产品能否形成差异化、何时获得注册证、上市后能否建立稳定销售,才决定研发投入的实际价值。
(一)海魅月白:高端产品升级,尚未改变收入下滑趋势
昊海生科2024年7月获批的第四代玻尿酸产品海魅月白,是公司近年来最具代表性的材料创新之一。与传统交联透明质酸不同,海魅月白采用赖氨酸作为交联剂。公司将其定位为具有更长维持时间和局部胶原增生潜力的高端填充产品。
2025年年报显示,海魅月白上市后取得较好的销售表现,对玻尿酸业务形成了新增贡献。但昊海生科尚未单独披露海魅月白的销售额、销量、平均出厂价格及机构覆盖数量。因此,无法准确判断这款产品对整个玻尿酸业务的贡献比例。
从2025年至2026年上半年的经营数据看,高端海魅系列取得的增长,尚未抵消传统玻尿酸产品的收入下降。海魅月白还涉及一个重要的技术问题。公司强调产品采用天然氨基酸交联技术,并具有促进局部胶原增生的特点。但交联HA产生的组织反应,与PLLA、PDLLA、CaHA等微球型胶原刺激剂并不相同。评价其长期竞争力,需要进一步观察临床维持时间、医生使用反馈、获批适应症及相对于现有高端HA产品的效果差异。
(二)水光注射剂:距离收入兑现较近的新增量
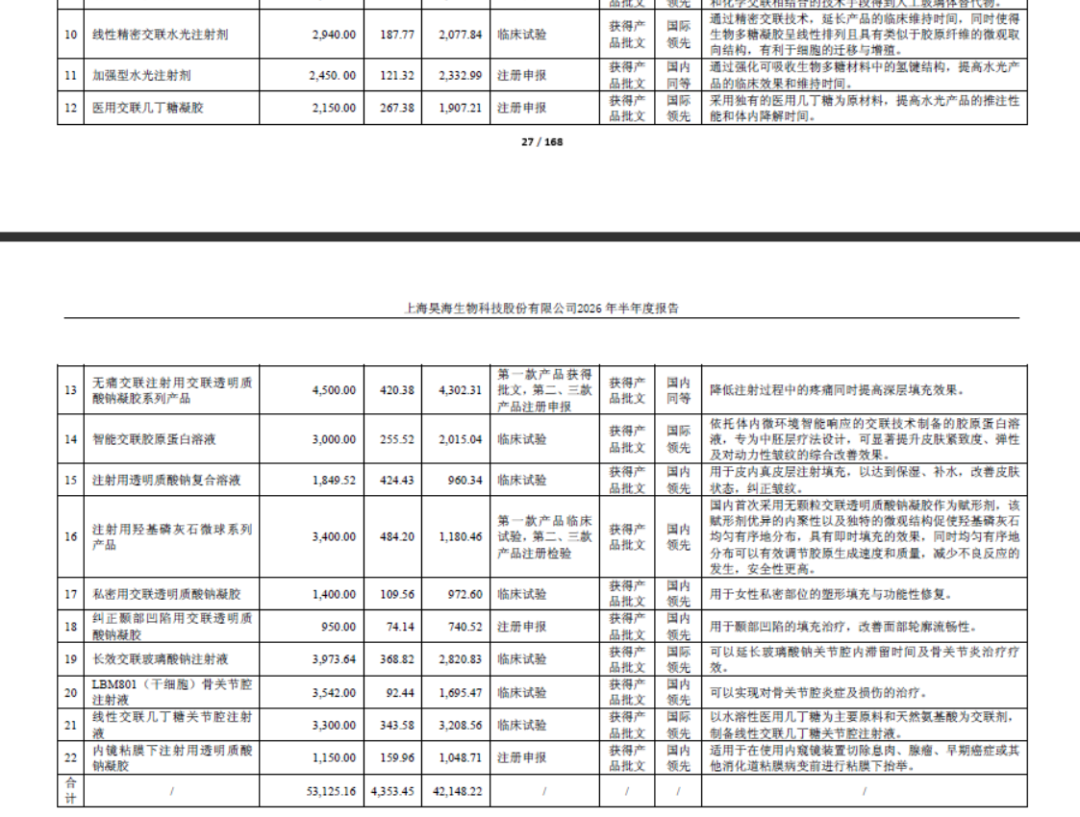
昊海生科在水光领域已经储备多款产品。其中,加强型水光注射剂、医用交联几丁糖凝胶已经进入注册申报阶段。加强型水光注射剂主要通过生物多糖材料结构优化,改善临床效果和维持时间;医用交联几丁糖凝胶则采用不同于传统HA的材料路线,目标是改善推注性能及体内降解时间。此外,线性精密交联水光注射剂和注射用透明质酸钠复合溶液仍处于临床试验阶段。
根据公司2026年半年报,加强型水光项目累计投入约2,333万元,线性精密交联水光项目累计投入约2,078万元。这两项研发投入已具备一定规模。水光产品对昊海生科的价值,不仅是增加新的注射剂品种,也有机会将公司原有医美机构渠道拓展到肤质管理、皮肤年轻化等更高频的治疗场景。
来源:上市公司公告
但国内水光市场竞争已经非常激烈。新产品即使顺利取得注册证,也需要面对价格竞争、医生教育和终端复购等问题。未来值得观察的是,公司能否利用原有玻尿酸渠道快速建立新产品销量,而不是继续依靠高额销售费用获取市场。
(三)智能交联胶原与CaHA:真正值得关注的中长期产品
在现有医美管线中,智能交联胶原蛋白溶液和注射用羟基磷灰石微球系列,更具有新材料平台的战略意义。
昊海生科披露,智能交联胶原蛋白溶液采用微环境响应交联技术,面向中胚层治疗及皮肤年轻化需求。截至2026年6月末,该项目累计研发投入约2,015万元,处于临床试验阶段。这一产品将公司业务从传统HA填充延伸到胶原蛋白材料,但其最终商业价值仍取决于胶原来源、交联方式、临床效果及获批用途。
CaHA则代表另一条路线。公司第一款注射用羟基磷灰石微球产品已经进入临床试验,第二、第三款产品处于注册检验阶段。根据半年报,公司拟采用无颗粒交联透明质酸钠凝胶作为赋形剂,让CaHA微球在凝胶中均匀分布,以实现即时填充和胶原重塑效果。截至2026年6月末,整个CaHA系列累计投入约1,180万元。
相比普通玻尿酸,CaHA具有切入再生刺激类填充市场的潜力,也有机会形成更高的产品差异化。但CaHA的长期安全性、结节风险、微球分布和胶原增生质量,都需要正式临床研究支持。现阶段尚不能直接推断其上市后的竞争优势。
值得补充的是,公司在能量源设备领域已经拥有成熟的商业化产品。旗下EndyMed Pro黄金微针及配套治疗头,2025年在国内市场分别实现33.54%和56.61%的收入增长。2026年上半年,中国射频设备及配套治疗头收入继续同比增长超过20%,但海外市场需求疲软,使射频及激光设备板块整体略有下降。与仍处于研发阶段的注射材料相比,EndyMed已经建立设备销售和治疗头消耗的商业模式。未来装机规模、治疗头复购和设备利用率,将直接影响这部分业务的盈利能力。
从目前的产品成熟度看,水光和射频更适合关注近期经营改善;胶原蛋白及CaHA则更有可能影响昊海生科中长期产品结构。不过,真正可能改变公司材料布局的,还有一项容易被忽略的投资。
三、3,835万元投资江西瑞济:昊海生科已经进入ECM产业链了吗?
2025年12月,昊海生科披露了一项金额不算大的股权交易。公司计划以3,835.15万元受让江西瑞济生物工程技术股份有限公司19.8%股权,并通过合作获得相关产品的中国市场经销权益。这笔交易与玻尿酸及能量源设备业务不同,标的公司主要涉及生物羊膜及组织修复材料。
对一家以透明质酸和医用几丁糖起家的企业来说,向人源组织修复材料延伸,具有明确的产业战略意义。
(一)交易金额不到4000万元,背后是一家拥有二十多年历史的材料企业
江西瑞济成立于2002年,曾在全国中小企业股份转让系统挂牌,证券代码835940,2025年6月终止挂牌。公司以生物羊膜产品为核心,产品应用覆盖眼科、骨科等组织修复领域。
昊海生科计划以每股4.53元收购846.61万股,交易分三个阶段实施。按照19.8%的股权比例计算,对应瑞济生物整体股权估值约1.94亿元。这笔交易并非取得控制权。即使全部完成,江西瑞济也不会纳入昊海生科合并报表。
交易还具有一个需要关注的关联投资背景。公告披露,昊海生科实际控制人之一游捷及其他关联人士此前已持有瑞济生物股份。交易完成后,昊海生科将与关联人共同投资。公司在董事会审议时履行了关联董事回避程序。
相比交易金额,更值得研究的是标的资产的盈利能力。2024年,江西瑞济营业收入约4,636万元,净亏损约1,177万元。2025年前三季度,收入约4,609万元,净亏损约1,129万元。以本次交易隐含估值计算,对应2024年收入约4.2倍市销率,属于需要结合后续成长性和盈利改善进行判断的价格水平。公司在2026年1月的补充公告中解释,相关亏损主要与销售、研发及管理团队扩张等前期投入有关,并强调投资将带来渠道和产品协同。
但截至目前,瑞济生物仍需要用后续经营数据证明这些前期投入能够转化为利润。同时,交易未设置业绩承诺或对赌安排,投资回报主要依赖标的未来经营改善和股权价值提升。
(二)新增6147万元收入,ADM贡献超过一半
2026年上半年,昊海生科正式将再生与修复产品作为独立业务板块披露。半年报显示,公司通过昊海鑫辰取得江西瑞济及其下属企业相关产品的国内独家代理权。
该板块上半年实现收入6,146.76万元,具体包括:脱细胞异体真皮产品3,114.87万元,占50.67%;生物羊膜2,537.38万元,占41.28%;同种异体骨494.51万元,占8.05%。这是昊海生科再生材料战略已经进入实际业务运营的直接证据。
需要说明的是,6,146.76万元为昊海生科再生与修复产品的销售收入。根据半年报财务附注,该板块同期营业成本约3,713万元,测算毛利率约39.6%。这一水平明显低于同期医疗美容与创面护理业务约74.2%的毛利率。
原因之一是两者商业模式不同。现有再生与修复业务以代理销售为主,而传统玻尿酸具有自主研发、生产和品牌经营的产业链优势。所以,新业务虽然已经形成一定收入规模,但对集团利润结构的改善效果,还需要继续观察。
(三)ADM和生物羊膜,与注射型ECM到底是什么关系?
这是理解昊海生科此次投资价值的关键。脱细胞异体真皮(ADM)是通过脱细胞工艺处理皮肤组织,保留部分细胞外基质结构的生物材料。胶原蛋白、弹性蛋白及其他基质成分,是其重要组成部分。生物羊膜则取材于胎盘羊膜组织,同样属于组织来源生物材料,在眼表修复、组织覆盖、粘连预防等领域具有临床应用基础。
从材料科学角度看,两类产品都与细胞外基质(ECM)密切相关,但需要区分现有注册产品与新一代医美注射材料。公开医疗器械注册资料显示,江西瑞济旗下江西省科星生物工程有限公司的“脱细胞异体真皮软组织补片”,注册证编号为国械注准20223131464,属于三类医疗器械。产品主要用于疝及胸壁、腹壁、背部等软组织缺损修复。
江西瑞济的部分生物羊膜产品也已取得三类医疗器械注册证。例如国械注准20233130551,获批用途为骨科肌腱损伤修复后包裹受损肌腱,辅助减少术后粘连。
截至2026年10月,尚未看到足够的公开证据证明昊海生科通过此次投资,已经取得注射型hADM、微粒化ECM或ECM Skin Booster的中国注册证。因此,较准确的判断是:昊海生科已经通过股权投资和产品代理进入组织来源ECM材料产业链,下一步能否向注射型再生医美产品延伸,仍需观察具体研发项目。
(四)从组织修复到医美注射,真正有价值的是技术转化能力
从产业发展来看,昊海生科此次投资有一定的延展空间。公司原有优势主要集中在透明质酸、几丁糖等生物材料,包括原料、交联工艺、注射剂开发、医疗器械注册和商业渠道。江西瑞济及相关企业则拥有生物羊膜、脱细胞真皮等组织来源材料的产品和技术基础。
两者结合,理论上可以拓宽材料研究方向。例如,传统HA注射剂主要提供容积填充和组织支撑。未来如果将组织来源ECM与HA等材料进行复合,可能在力学性能、组织相容性及修复作用方面形成不同的产品设计。不过,这类产品设计是否成立,还取决于明确的配方、工艺和临床验证,不能仅从材料组合推断最终疗效。
另一个更现实的价值是渠道协同。昊海生科已经覆盖医美、眼科、骨科和外科业务。ADM及羊膜产品可以通过现有医院渠道拓展销售,部分整形修复需求也与其医美业务存在联系。这种多科室布局,有机会帮助新材料产品扩大应用规模。
2026年半年报中,公司已经明确提出,希望将再生材料与原有玻尿酸、射频设备形成组合治疗方案,并继续拓展ADM、羊膜等产品在不同临床领域的市场应用。这意味着,公司并不只把再生修复视为新增代理业务,也希望从中寻找进一步的产品协同。
但投资后的几个问题仍然需要回答:瑞济生物能否改善持续亏损?昊海生科能否获得更深层次的技术开发权益?双方是否会共同推进新型ECM器械注册?代理业务未来能否进一步发展为自主生产和品牌经营?
这些问题,比单纯讨论ECM市场空间更直接地关系到此次投资的长期价值。
四、医美材料平台的下一轮竞争:昊海生科还差什么?
从2026年的经营表现看,昊海生科已经建立了较广的医美产品储备,但新旧业务之间还存在明显的收入和利润兑现时间差。
首先,传统玻尿酸仍然决定公司近期盈利能力。2026年前三季度,集团扣非归母净利润同比下降54.38%。玻尿酸销售压力与新基地折旧费用增加,共同造成了利润下滑。公司能否止住玻尿酸收入下降、提高海魅系列的收入占比,是判断近期业绩拐点的重要指标。
其次,新产品需要尽快跨过注册与销售两道门槛。加强型水光、交联几丁糖等项目处于注册申报阶段,智能交联胶原及CaHA仍在临床试验。仅从进度看,短期最容易验证的是已商业化的EndyMed业务,以及有望获批的水光产品。胶原和CaHA具备更大的材料差异化空间,但很难直接成为2026年的主要利润来源。另外,海外技术资产的商业回报仍需观察。例如,昊海生科旗下法国Bioxis拥有Cytosial玻尿酸产品,正在推进中国注册。根据2026年半年报,Bioxis上半年营业收入约1,195万元,净亏损约2,032万元。这也说明,取得海外技术和产品权益之后,仍然需要承担持续研发、注册和市场开发成本。
最后,再生与修复业务需要从收入增长走向利润增长。2026年上半年,这条业务已经取得超过6,000万元收入,表明昊海生科具备将外部材料产品导入现有医疗渠道的能力。但约39.6%的板块毛利率,与传统高毛利玻尿酸业务仍然存在明显差距。如果未来能够在ADM、羊膜等材料基础上形成自主知识产权产品,并建立更高附加值的应用场景,这笔投资才可能进一步改变公司的盈利结构。
昊海生科当前拥有一个比较清晰的战略方向:利用既有生物材料研发平台,从传统HA填充向水光、胶原刺激、组织修复和多材料组合治疗延伸。问题在于,产品开发和业务协同都需要时间,成熟玻尿酸市场的价格竞争却已经发生。未来两年,昊海生科最值得关注的三个变化,将是玻尿酸业务能否企稳、水光及CaHA等新产品能否顺利注册并形成销售,以及江西瑞济相关再生材料业务能否进一步实现技术转化。
对于这家昔日医美三剑客之一的上市公司而言,下一轮竞争已经不只取决于拥有多少款玻尿酸产品。真正决定第二增长曲线的,是能否把现有的材料技术、注册经验和销售渠道,转化为下一批具有持续销售规模和盈利能力的新产品。而3,835万元投资江西瑞济所打开的组织来源ECM材料入口,可能成为其中一个值得持续跟踪的变量。
截至目前,这一入口已经有了收入,距离形成具有竞争力的注射型ECM产品平台,还有一段需要研发、临床和商业数据共同验证的路。