2026年10月23日,昊海生科披露三季报:前三季度营业收入17.10亿元,同比下降9.93%;归母净利润1.63亿元,同比下滑46.53%;扣非归母净利润1.16亿元,降幅更达54.38%。
这组数据意味着,这家以玻尿酸为核心的全产业链医械龙头,正在经历一场明显的盈利收缩。收缩源于三条主线的叠加——医美消费需求疲软下的玻尿酸降价去量、亨泰光学角膜塑形镜独家经销业务的终止,以及松江新基地投产带来的折旧压力。
但硬币的另一面是,公司的人工晶状体高端化、再生与修复板块正在密集兑现,新旧动能切换的轮廓已经浮现。本文基于公司披露的季度与半年度数据,对公司基本面、三季报业绩、业务结构、经营质量与后续看点做一次系统梳理。
PART 01
公司概览:以透明质酸钠为基座的“原料—制剂—渠道”一体化龙头
昊海生科(上海昊海生物科技股份有限公司)成立于2007年,总部位于上海,2015年于港交所主板上市(6826.HK),2019年登陆上交所科创板(688366.SH),是A+H双重上市的生物医药企业中较早的一家。公司控股股东、实际控制人为蒋伟、游捷夫妇,二人合计持股约46.7%;董事长吴剑英为公司法定代表人。
![内幕交易,增速放缓,昊海生科身陷多事之秋]()
昊海生科的核心技术底座是透明质酸钠(即玻尿酸、玻璃酸钠)。围绕这一生物材料,公司构建了覆盖医疗美容与创面护理、眼科、骨科、防粘连及止血四大治疗领域,并延伸出再生与修复新板块的业务矩阵,实现了从上游原料、中游研发制造到下游渠道的全产业链纵向一体化(如图1所示)。
产业链位置上,昊海生科处于生物医用材料中游的制剂与器械制造环节,向上游通过并购掌握透明质酸钠原料(青岛华元发酵平台)与眼科视光材料(英国Contamac),向下游直接对接医院(眼科、骨科)、医美机构、视光门店与药店。这种一体化布局使其在原料成本、供应稳定性与产品协同上具备独特壁垒,也决定了其业绩对终端消费与政策(集采、控费)的高度敏感。
在具体细分市场,公司多项产品保持领先:眼科粘弹剂市占率约51.13%,连续十九年位居国内第一;人工晶状体跻身全球知名厂商行列;人表皮生长因子制剂“康合素”稳居国内市场份额第二。这些市场地位共同构成其护城河,也是后续高端化升级的承接平台。
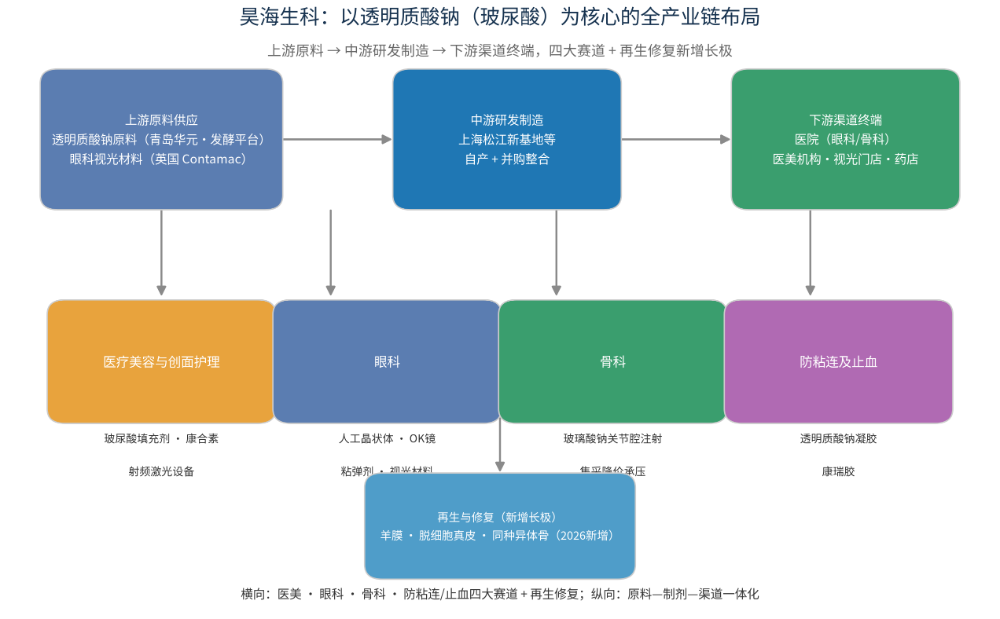
图1 昊海生科产业链与业务布局图谱
PART 02
三季报总览:营收利润双降,盈利端承压明显
先看总量。2026年前三季度,昊海生科实现营业收入17.10亿元,同比下降9.93%;归母净利润1.63亿元,同比下降46.53%;扣非归母净利润1.16亿元,同比下降54.38%;经营活动现金流量净额2.07亿元,同比下降45.04%。三项盈利与现金流指标同步明显下滑,表明压力并非单一会计科目扰动,而是经营层面的系统承压。
单季口径看(如图2、图3),2026年营收连续三个季度负增长:一季度5.71亿元(-7.7%)、二季度6.08亿元(-11.2%)、三季度5.31亿元(-10.7%),收入始终在5.3亿—6.1亿元区间徘徊,增长动能明显不足。
利润端波动更大:Q1归母净利7356万元(-18.6%)、Q2骤降至3974万元(-67.1%)、Q3回升至5027万元(-46.3%)。Q2的单季净利近乎腰斩,是全年最弱的一环;Q3虽有企稳,但同比仍大幅负增长。
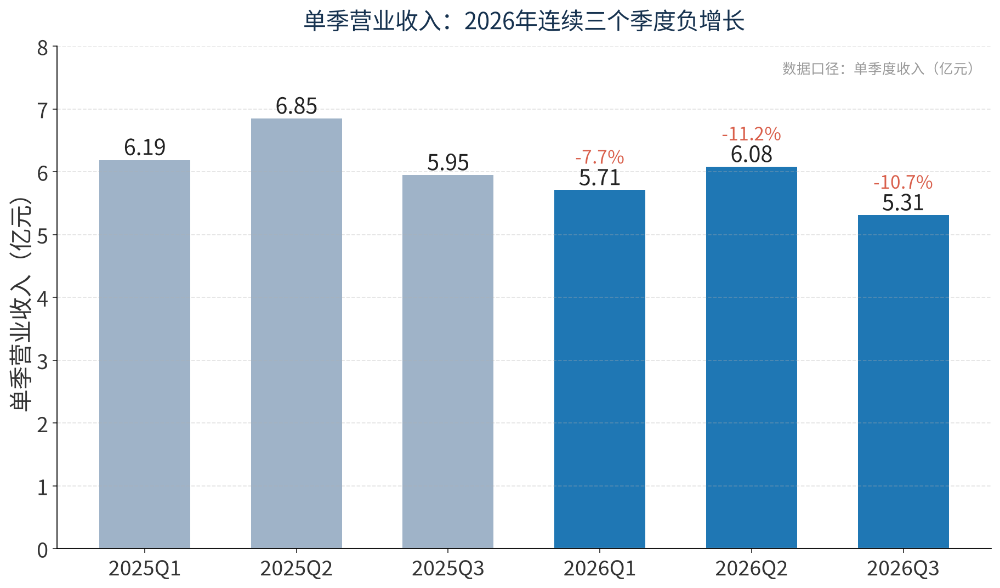
图2 单季营业收入走势(数据口径:单季度营业收入,亿元)
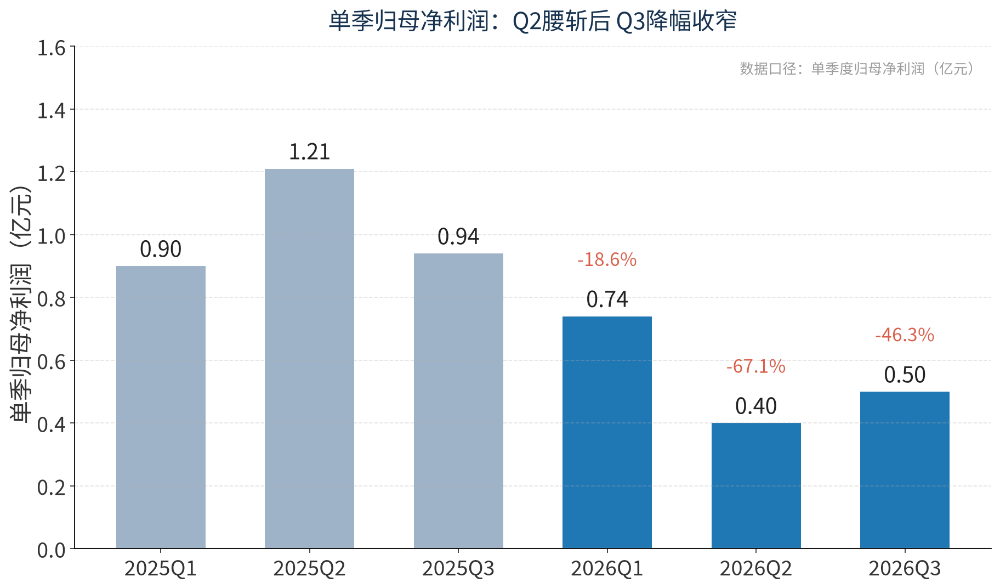
图3 单季归母净利润走势(数据口径:单季度归母净利润,亿元)
毛利率是理解盈利下行的关键变量。2025年全年综合毛利率为70.32%,2026年上半年降至65.46%(同比-4.7个百分点),前三季度测算约65.6%,整体从“70%档”回落至“65%档”(如图4)。毛利率的下行,主要源于高毛利的玻尿酸产品收入及占比双降——收入结构向低毛利产品倾斜,叠加终端降价。
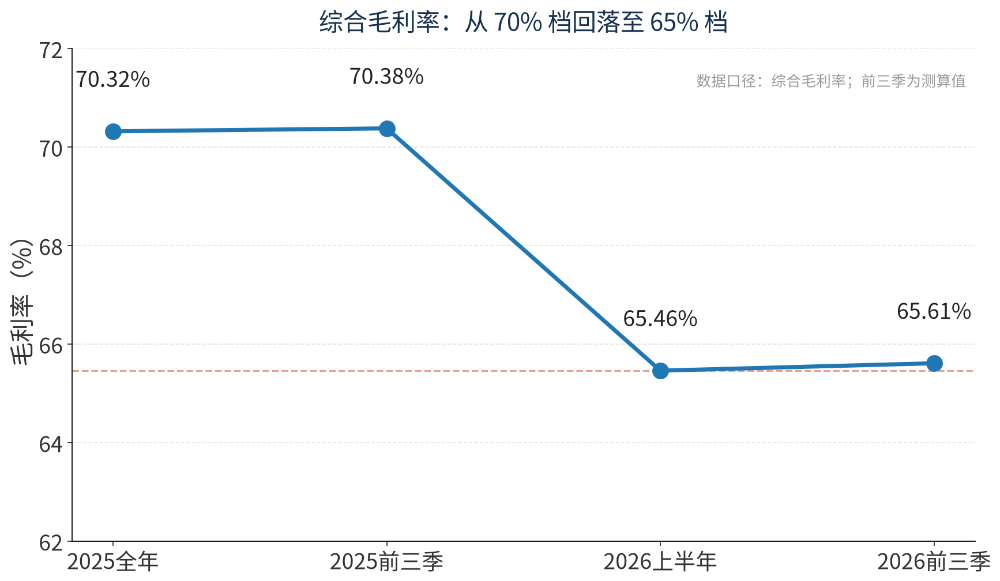
图4 综合毛利率变化(数据口径:综合毛利率;前三季为测算值)
费用端则呈现一定的收缩对冲。前三季度销售费用5.39亿元(-10.2%)、管理费用2.92亿元(-9.6%)、研发费用1.41亿元(-5.7%),均同比下降,反映出公司在下行期的费用管控。但费用降幅远小于利润降幅,未能对冲收入与毛利端的压力。
PART 03
净利润大幅下滑的三重归因
把利润下滑拆开看,管理层在季报中已给出明确归因,指向三大结构性因素,叠加一个高基数效应。
其一,玻尿酸产品的“量价承压”是主因
受国内医美消费需求不足、产品密集获批带来的价格竞争加剧影响,玻尿酸收入持续下滑。2026年上半年玻尿酸收入约2.03亿元,同比减少约1.44亿元,降幅高达41.45%,其在医美板块内的收入占比从上年同期的60.33%降至46.33%。作为高毛利主力单品,玻尿酸的收缩直接拖累整体毛利率与利润。
其二,亨泰光学角膜塑形镜独家经销业务终止
公司此前在中国独家经销亨泰光学角膜塑形镜,该业务于报告期终止,视光终端产品收入上半年下降32.37%,形成一次性收入缺口。
其三,松江新基地投产带来的折旧与摊销
公司“上海昊海生科国际医药研发及产业化项目”的医疗器械车间及综合配套设施于2026年2月投入使用,本报告期(Q3)新增折旧摊销约1600万元,前三季度合计约3700万元。固定资产由此从年初的7.08亿元增至9月末的12.81亿元,在建工程从10.19亿元降至3.03亿元(如图6),转固带来的折旧压力在后续报告期仍将持续体现。
高基数效应:2025年三季度的营业外收入
2025年三季度,若干争议获得解决,公司冲回实际和解金额与原计提预计负债之间的差额约2046万元并确认为营业外收入,抬高了2025年Q3的利润基数。这也解释了Q3扣非净利降幅(-32.4%)明显小于归母净利降幅(-46.3%)——非经常性损益的基数效应使然。
PART 04
分业务拆解:结构分化,新旧动能切换
从产品线看(如图5),2026年上半年主营业务收入11.73亿元,同比下降9.6%。医疗美容与创面护理收入4.39亿元(-23.8%),是最大拖累;眼科3.47亿元(-5.7%)、骨科2.08亿元(-8.2%)、防粘连及止血0.99亿元(-10.1%)均下滑;唯有再生与修复板块以0.61亿元新收入贡献,成为唯一新增量。
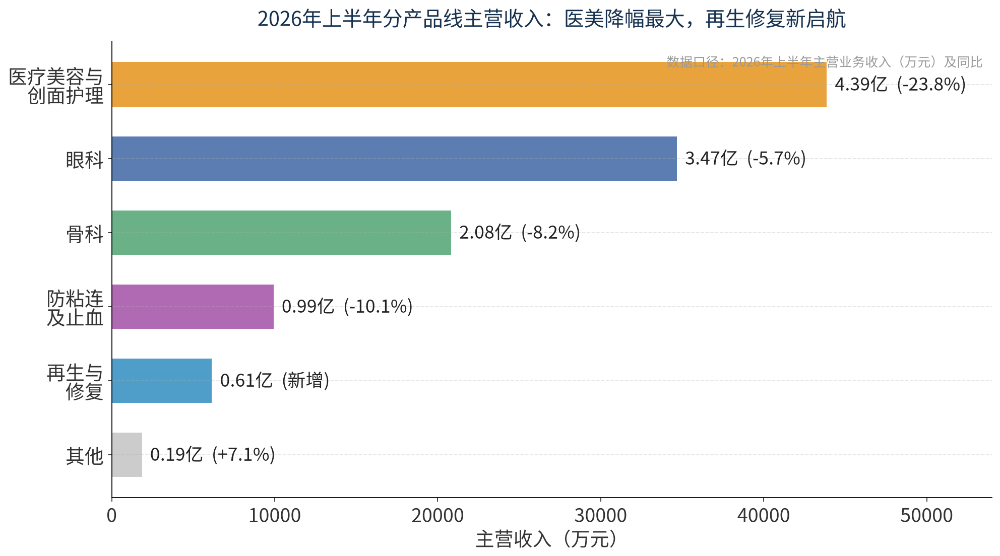
图5 2026年上半年分产品线主营收入结构(数据口径:主营业务收入,万元)
医美:玻尿酸单极收缩,产品矩阵过渡
医美板块内部分化显著。玻尿酸大幅收缩的同时,人表皮生长因子“康合素”收入1.05亿元,同比增长13.95%,市占率升至28.64%、稳居国内第二;射频及激光设备收入1.30亿元(-4.26%),其中海外市场因欧美需求疲软下滑超过20%,而国内市场收入增长超过20%。这显示医美业务正在从“玻尿酸单极”向“产品矩阵”过渡。
眼科:高端化兑现最快的领域
白内障手术产品线收入1.69亿元(+2.52%),其中人工晶状体+1.13%、眼科粘弹剂+7.21%;中高端双焦点人工晶状体销量同比增长26.07%,占人工晶状体产品线收入的比重从26.29%提升至34.83%,结构升级明显。近视防控与屈光矫正产品线收入1.65亿元(-10.99%),亨泰OK镜经销终止造成的缺口,正由自产“童享”“童靓”品牌角膜塑形镜(+41.40%)与视光材料业务(Contamac,1.12亿元,+4.69%)部分对冲。
骨科与防粘连:集采控费下的“量增价减”
玻璃酸钠注射液受四川、贵州、云南等多省带量采购执行影响价格下行;医用透明质酸钠凝胶受高值耗材控费影响下降22.98%,而主动下调定价的猪纤维蛋白粘合剂“康瑞胶”销售数量同比增长112%,已完成22个省份市场准入。2025年全年康瑞胶收入9882万元,是防粘连板块增长的核心引擎。
再生与修复:全新增长极
公司通过子公司昊海鑫辰获得江西瑞济生物羊膜、脱细胞异体真皮、同种异体骨系列产品国内独家代理权,该板块2026年上半年实现收入6146.76万元,占主营业务收入5.24%,标志着公司战略从四大存量领域向“再生与修复”第五极延伸落地。
PART 05
资产负债表与经营质量:现金充裕,转固重塑资产结构
截至2026年9月末,公司总资产64.63亿元,较年初下降3.82%;归母净资产52.61亿元,资产负债率约16.2%,仍处于稳健水平。货币资金22.44亿元(较年初24.47亿元略降),存货5.36亿元,在手现金与流动性足以覆盖扩张与偿债需求。
资产负债结构最大的变化来自新基地转固(如图6)。固定资产大增81%至12.81亿元、在建工程大减70%至3.03亿元,直观反映产能建设进入收获期。但代价是折旧摊销的持续抬升——这是利润端的长期压力项,同时也是未来产能释放与规模效应的前提。
经营现金流方面,前三季度经营性现金流净额2.07亿元,同比下降45.04%,降幅与利润下行同步(如图7)。在收入、毛利双降背景下,现金流的回落符合经营逻辑,但需关注其后续是否随新品放量与回款改善而修复。公司期末短期借款3.16亿元,较年初的2.36亿元有所增加,属阶段性融资安排。
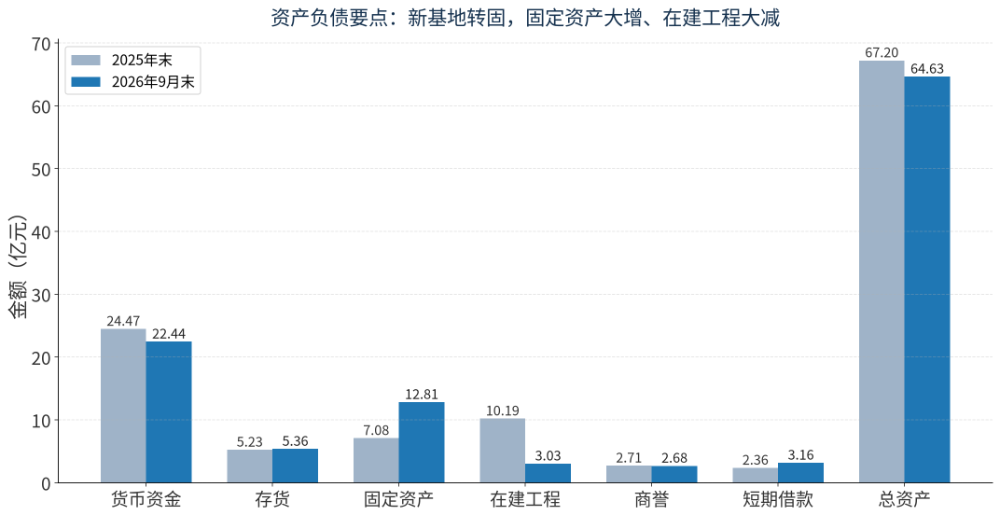
图6 资产负债要点变化(数据口径:2026年9月末 vs 2025年末,亿元)
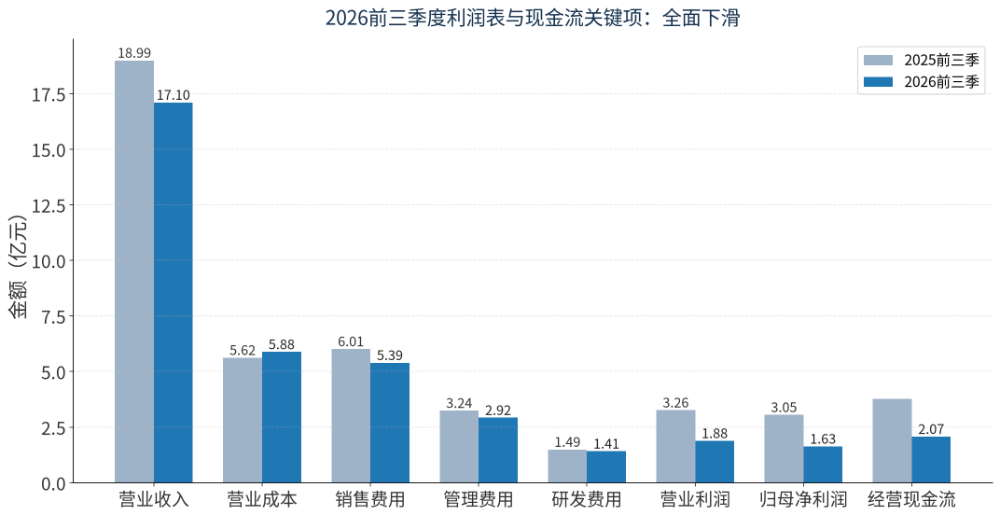
图7 2026前三季利润表与现金流关键项对比(数据口径:2026 vs 2025年前三季度,亿元)
PART 06
研发与高端化:增量能否接棒的关键
判断昊海生科能否走出本轮收缩,核心看研发与高端产品的兑现节奏。2026年前三季度研发投入1.41亿元,占营收比重8.22%(+0.37个百分点),研发强度在收入下滑中逆势回升;研发费用全部费用化,无资本化。截至2026年6月末,公司研发人员399人,占比19.96%,专利累计申请193项、获得550项。
研发成果正进入密集获批期,集中于人工晶状体高端化:亲水肝素大光学区非球面人工晶状体(2026年2月)、亲水非球面多焦点人工晶状体(4月)、疏水模注三焦点人工晶状体(6月)、中国首款疏水模注三焦点散光矫正型人工晶状体(8月)相继获批,眼内填充用生物凝胶于3月获批。管理层判断,这标志着自产人工晶状体跨入高端领域。同时,EDOF人工晶状体、第二代房水通透型PRL、DK180角膜塑形镜、无痛交联玻尿酸系列、羟基磷灰石微球系列等新品在推进中。
这些高端产品的意义在于:以价换量、对冲集采降价,并承接医保集采后白内障手术向中高端结构性升级的需求。人工晶状体的结构优化(双焦点占比提升)已经在报表上初步体现,是当前最可验证的“高端化接棒”信号。
PART 07
风险与展望
风险层面,需要正视几项:医美消费需求不足与价格竞争短期难以逆转,玻尿酸作为利润主引擎的收缩仍在延续;骨科、防粘连板块受集采与控费压制,价格下行趋势持续;松江新基地折旧将在后续季度继续侵蚀利润;此外公司账面商誉约2.68亿元,仍存在减值风险敞口。
展望层面,积极的信号同样清晰。其一,人工晶状体高端产品进入兑现期,白内障业务已率先转正,双焦点等高端结构占比提升有望带动眼科毛利率修复;其二,再生与修复板块从0到1贡献收入,打开新的成长空间;其三,康瑞胶以量补价、自产OK镜承接经销缺口、射频激光设备国内放量,提供了多点的对冲支点。若医美需求边际企稳、高端晶体放量接棒,公司盈利有望在2026年四季度至2027年逐步修复。
PART 08
结语
昊海生科正处于一个典型的转型期:旧引擎(玻尿酸)承压失速,新引擎(高端晶体、再生修复、康瑞胶)尚在爬坡。短期看,盈利仍难言拐点;中期看,能否实现“高端化接棒、再生修复上量”,决定了这家全产业链医械龙头能否穿越周期。对于观察者而言,三季报的“减”与新品密集获批的“增”,共同构成了对这家公司未来最重要的观察窗口——盯住玻尿酸的企稳时点,与高端晶体的放量斜率。
本文基于公司公开披露的2026年三季报、2026年半年报及2025年年报数据整理,数据口径均以公司公告为准,仅供信息参考与研究交流,不构成任何投资建议。股市有风险,投资需谨慎。