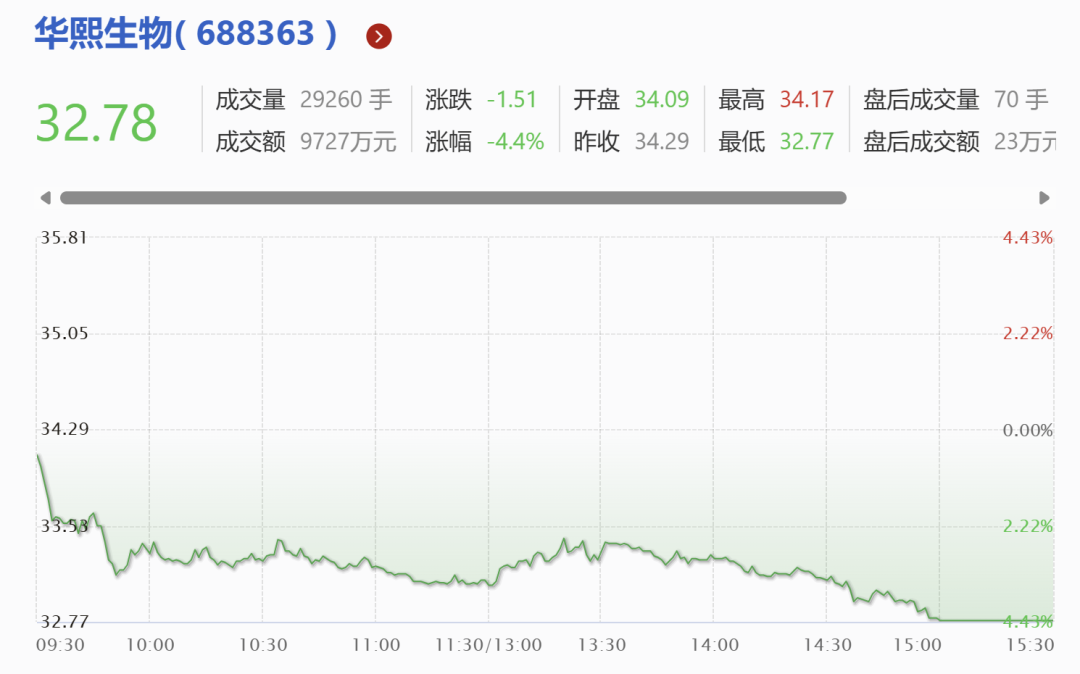
10月29日,华熙生物收报32.78元,下跌4.40%,创上市以来历史最低收盘价,总市值约157.89亿元。
同日晚间披露的三季报显示,2026年前三季度,华熙生物实现营业收入25.96亿元,同比下降17.94%;归母净利润1.86亿元,同比下降26.27%;扣非归母净利润1.60亿元,同比下降13.47%。
不过,单看第三季度,利润端似乎已经出现改善:期内营收8.40亿元,同比下降6.96%;归母净利润3330.10万元,同比增长5.62%;扣非归母净利润3099.30万元,同比增长165%。
这一变化与华熙生物持续压缩费用、调整业务结构相关。
前三季度,其销售费用同比减少22.47%,研发投入也同比减少10.09%。公司在报告中表示,皮肤科学创新转化业务收入下降,仍是前三季度利润总额承压的主要原因。
华熙生物第三季度的盈利改善,最直观的动力来自费用端的持续收缩。
今年前三季度,华熙销售费用同比下降超过两成,研发投入也同步缩减,单季度三项费用合计同比省下了近9300万元。但这份降本的效果,还没能完全覆盖收入下滑带来的毛利缺口:当期毛利额比去年同期少了近9800万元,综合毛利率从去年近70%的水平掉到63.48%,收入转化为利润的底层能力仍在承压。
这意味着,华熙当下的利润修复,还远没到由新业务、新品牌拉动的正向循环阶段。
华熙生物董事长赵燕2025年年初就在内部会议上明确批评,公司核心能力建设被层层外包拖延,“降低费用率只是表面问题”,要求团队从依赖预算和外部服务商,转向补上从科研成果到消费品品牌的最后一环。
而通过收回预算审批权、压缩外包项目,公司快速把费用率打了下来,但从“靠投放换规模”转向“靠自身能力做品牌”的链路,推进速度比预想中慢得多。
从去年第三季度的利润表看,这种落差已经非常具体。当季约6.31亿元毛利中,销售、管理和研发三项费用合计占去约5.83亿元,超过九成。销售费用率虽然已降至34.26%,但收入规模缩水后,留给利润的空间仍然很窄。
赵燕曾对调整速度给出过更乐观的预想。去年中旬,赵燕预计化妆品板块还需调整半年左右,2026年春节后能看到明显改善迹象。
但进入2026年上半年,护肤业务收入却进一步降至4.48亿元,同比减少超过一半,降幅较上一年同期继续扩大。
这个落差,也让医美业务承担起更重的任务。今年上半年,华熙生物医疗终端收入5.99亿元,同比仍下降约11%。护肤留下的缺口没有补上,既有医疗业务也在承压,华熙接下来推出的新品,必须开始为集团贡献新的收入和利润。
一边是护肤业务持续收缩,一边是医疗终端承压,单靠压缩费用撑住利润,已经不足以回应华熙的增长困局。转向医美,貌似成为了华熙打破收入僵局的唯一落点。
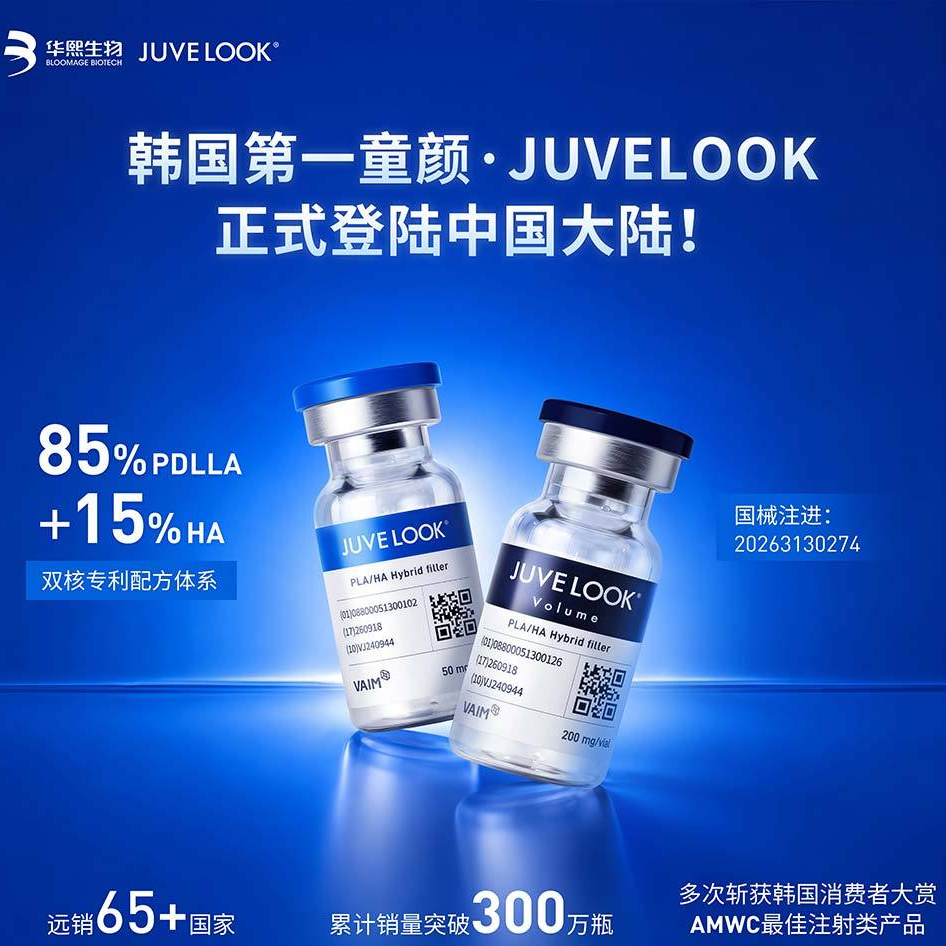
10月13日,华熙生物在北京正式推出润致ECM针与JUVELOOK两款医美终端产品。一款自研,一款独家代理,两款新品让这一轮管线补位进入商业化阶段。
润致ECM针延续了华熙的透明质酸技术主线。该产品于2026年8月获得国家药监局批准,注册名称为注射用交联透明质酸钠凝胶,除交联透明质酸钠外,还复配甘氨酸、脯氨酸、盐酸赖氨酸等成分,获批用于改善成人中重度静态口周皱纹。
JUVELOOK则是华熙快速补位童颜针赛道的现实方案。它由韩国VAIM研发,采用PDLLA(聚双旋乳酸)与透明质酸复合的材料路径,于7月28日获得中国医疗器械注册批准。
自研与代理并行,是华熙在业绩调整期做出的明确选择。尤其是JUVELOOK已在海外销售多年,拥有广泛的消费群体,如今通过独家代理引入国内,为华熙提供了在自研管线之外补充产品、争取市场的路径。
事实上,渠道准备更要早于正式上市展开。7月底,公司明确,将依托覆盖全国约8000家医美机构的现有商业化网络,分阶段推进核心机构导入、医生培训和区域布局。9月,VAIM邀请约170名中国医生、机构经营者等赴韩,参访总部与生产工厂。
而来到本月,华熙的补位矩阵又多了一条更主流的线——肉毒素。
10月27日,华熙生物独家代理的韩国进口“注射用A型肉毒毒素”伊妮宝获国家药监局批准,成为国内第10款获批的肉毒毒素产品。该产品由韩国Inibio与北京玉琢生物联合申报,因高纯度被称为“玉毒”。
与童颜针JUVELOOK单纯的独家代理不同,这一次华熙对伊妮宝采取的是“战略投资+中国大陆市场独家合作”两层布局,既出资金、也接渠道。肉毒与透明质酸、童颜针并称医美注射的三大主流品类,覆盖的正是华熙在业绩调整期最需要补回的收入。
这也不是华熙第一次“接触”肉毒素。此前,公司曾与韩国Medytox合资成立华熙美得妥引入肉毒素,但因对方产品迟迟未完成中国注册,合作于2022年终止。
对现阶段的华熙而言,这三条线能否真正填补护肤留下的收入缺口,是比费用治理更值得观察的检验窗口。
在本月初召开的华熙生物业绩说明会上,财务总监汪卉表示,公司正在调整依赖大规模流量投入的营销模式,对有潜力的核心产品和新品仍会配置资源。公司也将新型医药材料商业化、医美新品市场拓展列为未来增长重点。
2022年,功能性护肤品曾贡献华熙72.45%的主营业务收入;来到2026年上半年,护肤品业务占比已降至25.53%。对华熙而言,更实际的选择,是把护肤生意缩到自身能够有效经营的范围,减少用高额获客投入维持体量的消耗,为其他业务留下经营空间。
更深一层,这也是华熙在重新选择自身能力发挥作用的环节。在护肤端,科研成果还要经过内容和品牌运营,才有可能成为消费者的购买理由;但进入材料和医疗端,工艺控制、规模化制造、临床验证与注册积累,会更直接地参与竞争,也容易筑起更高市场壁垒。华熙试图把增长押向自己生物技术基因更能派上用场的地方。
8月投产的威海PDRN/PN专线提供了一个具体例子。据披露,该基地年产能约2吨,产品覆盖原料药级、医疗器械级和化妆品级原料。而这项布局沿用的,正是华熙在透明质酸上积累的材料产业化路径:围绕一种生物活性物,建立不同等级的供给能力,再连接不同客户和终端应用。护肤品牌只是其中一个承接端,其他药械企业和消费品客户也可以成为技术变现的入口。这为集团降低对自有消费品牌的增长依赖,提供了更具体的路径。
但另一方面,护肤业务的收缩会立即反映在当期收入上,医疗新品却要等开发、注册和机构采用逐步完成。华熙当前最难跨越的,正是两种增长来源之间的交接:旧有业务规模已经缩小,新业务尚未贡献足够增量。
降本守住的利润,正在为这场交接争取时间。