来源 :猎人与AI2026-11-07
摘要
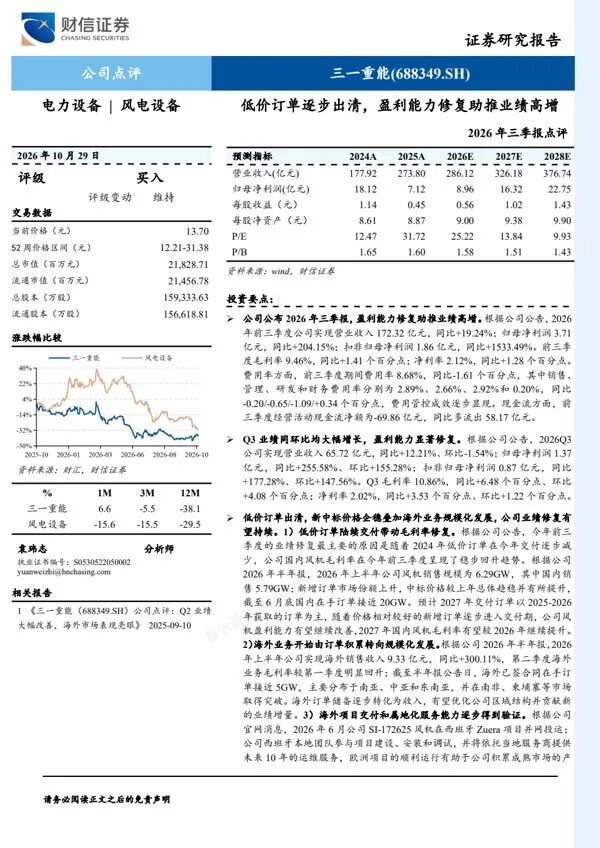
财信证券维持三一重能“买入”评级。前三季度营业收入172.32亿元、同比+19.24%,归母净利润3.71亿元、同比+204.15%,扣非归母净利润1.86亿元、同比+1533.49%;Q3单季营收65.72亿元、同比+12.21%、环比-1.54%,归母净利润1.37亿元、同比+255.58%、环比+155.28%,扣非0.87亿元、同比+177.28%、环比+147.56%。
低价订单出清是盈利修复主因:2024年低价订单交付逐步减少,国内风机毛利率稳步回升,Q3毛利率10.86%、同比+6.48个百分点、环比+4.08个百分点,净利率2.02%、同比+3.53个百分点;前三季度期间费用率8.68%、同比-1.61个百分点。上半年风机销售6.29GW、国内5.79GW,新增中标价格较上年总体趋稳并有所提升,截至6月底国内在手订单接近20GW,2027年国内风机毛利率有望继续提升。
海外由订单积累转向规模化发展:上半年海外销售收入9.33亿元、同比+300.11%,在手订单接近5GW,集中于南亚、中亚和东南亚,并在南非、柬埔寨取得突破;6月西班牙Zuera项目并网投运。10月发布25年设计寿命风机,测算发电利润总额提升56%—58%、度电成本下降6%—7%。预计2026-2028年归母净利润8.96/16.32/22.75亿元,对应PE 25.22/13.84/9.93倍。
点击查看研报原文
风险提示和免责
风险提示:下游风电装机需求不及预期;行业竞争加剧,风机价格再度承压;风机盈利修复不及预期,低价订单出清节奏慢于预期;海外市场拓展及订单交付不及预期;电站产品交付进度不及预期;原材料价格波动;应收账款回收及经营现金流改善不及预期,前三季度经营活动现金流净额为-69.86亿元、同比多流出58.17亿元。
免责声明:本内容基于财信证券于2026-10-29发布的研究报告《三一重能(688349.SH):低价订单逐步出清,盈利能力修复助推业绩高增》整理,仅供研究参考,不构成任何投资建议;投资者应独立判断并自行承担投资风险,据此操作,风险自担。