2025年,全球ADC市场规模已达135亿美元,预计到2033年将飙升至1502亿美元。在这场全球浪潮中,中国药企占据了全球ADC管线的25%,双特异性ADC项目更是超过半数。
百利天恒、科伦博泰、荣昌生物被市场并称为ADC“三国杀”的主角。荣昌生物率先扭亏为盈,百利天恒豪赌全球化,科伦博泰蓄势待发,三家公司勾勒出中国ADC产业从研发向商业化验证的关键转折。业绩营收PK
从2025年及2026年的中报来看,清晰地折射出三家企业所处的发展阶段差异。
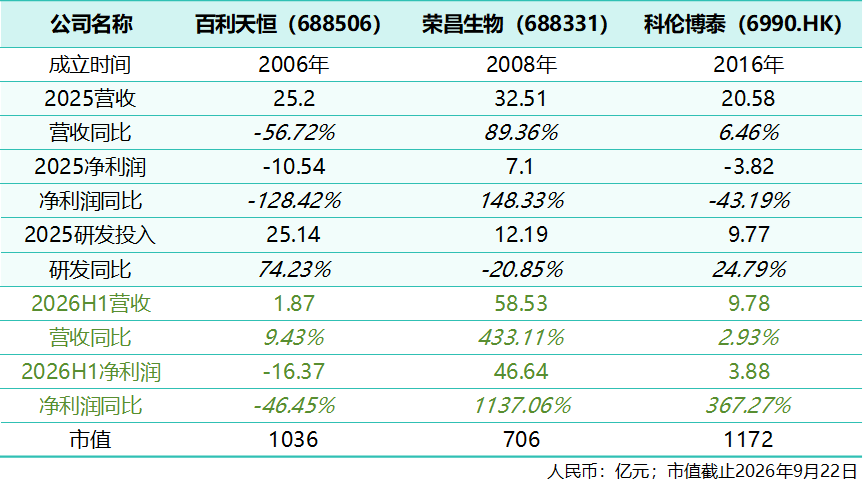
荣昌生物无疑是最大亮点。2025全年营收32.51亿元,同比增长89.36%,归母净利润7.10亿元,首次实现年度扭亏。维迪西妥单抗(RC48)与泰它西普(RC18)国内销售额合计达23.07亿元,同比增长35.8%。另因泰它西普海外权益授权带来8.95亿元技术收入。2026年上半年延续势头,营收58.53亿元,归母净利润46.62亿元,同比大幅增长,主要得益于核心产品持续放量及BD首付款确认。
百利天恒2025年营收25.2亿元,同比下降56.72%,归母净利润亏损10.54亿元主因上年同期BMS首付款形成高基数,本期回归高研发投入常态。2025年公司研发费用高达25.14亿元,同比增长74.23%,几乎吃掉了全部营收。这种“烧钱”模式虽然导致账面亏损,但也构筑了极高的技术壁垒,截至2025年末总资产达114.48亿元,较上年末增长60.39%。2026年上半年营收1.87亿元,同比增长约10%,亏损扩大至16亿元,公司预计下半年将确认BMS的2.5亿美元里程碑付款。
科伦博泰正处于从Biotech向Biopharma转型的阵痛期。2025年营收20.58亿元,同比增长6.46%,但归母净利润亏损扩大至3.82亿元主因商业化元年销售费用同比大增160.1%至4.75亿元。但药品销售收入从0.52亿元猛增至5.43亿元,增幅近10倍,随着SKB264等核心产品进入医保,公司正处于“以投入换市场”的关键窗口期。同样2026年上半年也交出了营收利润双增长的答卷。ADC管线对决
三家公司虽同在ADC赛道,核心靶点却几乎没有重叠,在创新药“内卷”严重的背景下颇为罕见。
百利天恒聚焦全球生物医药前沿,在肿瘤大分子治疗领域(ADC/GNC/ARC)具备全球领先的创新研发能力,战略定位“扎根中国、走向全球、成为跨国药企(MNC)”。公司押注全球首创的EGFR×HER3双抗ADC,核心产品伦康依隆妥单抗(BL-B01D1/iza-bren)2026年6月已获批上市用于鼻咽癌后线治疗,成为全球首个获批的双抗ADC,食管鳞癌、三阴乳腺癌上市申请也已获受理。在HER2 ADC领域,T-Bren正推进9项III期临床。技术布局上,公司同时押注ADC、ARC与GNC三大前沿赛道,而非局限于ADC单一领域。
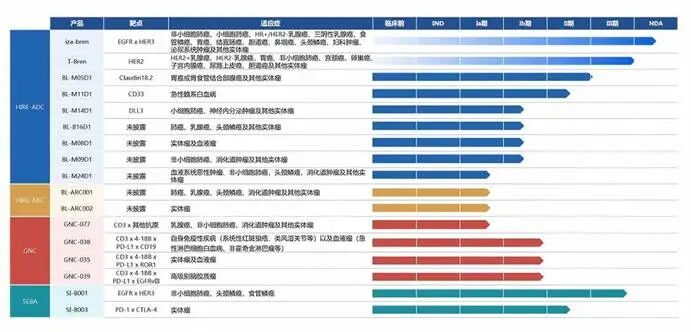 图:百利天恒管线情况
荣昌生物由王威东先生与留美科学家房健民博士于2008年共同创立,总部位于山东烟台,在中美均设有实验研究机构和办事处。公司致力于发现、开发、生产和商业化同类首创、同类最佳的生物药物,覆盖自身免疫、肿瘤、眼科等重大疾病领域,专注于ADC、抗体融合蛋白、单抗及双抗等治疗性抗体药物。维迪西妥单抗(RC48)2021年获批上市,是中国首个原创ADC,已获批5项适应症,2025年国内收入达22.71亿元,支撑公司整体扭亏为盈。新一代管线上,2026年4月于AACR首次展示具有“主动捕获+循环利用”机制的PR-ADCs技术平台,RC278、RC288等差异化品种持续推进。
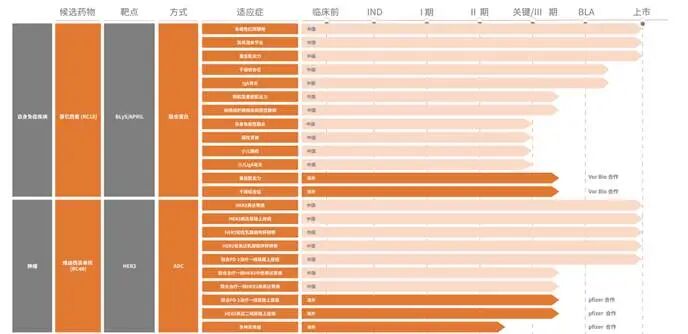
图:荣昌生物管线情况
科伦博泰是一家专注于创新药物研发、制造及商业化的生物医药公司,是开发ADC的先行者之一,已积累十余年ADC研发经验,亦是首家与前十大生物制药跨国公司建立ADC合作的中国公司。其OptiDC?技术平台已获默沙东系统性认可,核心产品芦康沙妥珠单抗(sac-TMT,SKB264)是全球首个获批用于肺癌适应症的TROP2 ADC。截至2025年底,公司已商业化4款产品、覆盖8项适应症,另有1款NDA待获批上市、10+款产品进入临床阶段。
值得关注的是,科伦博泰不仅仅是ADC公司——公司已建设ADC、大分子与小分子三大技术平台,拥有30余个重点创新药项目,覆盖肿瘤、自身免疫和代谢等重大疾病领域,具备从早期发现到商业化上市的全链条能力。
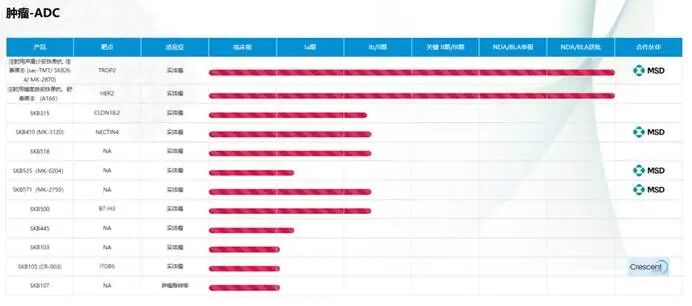
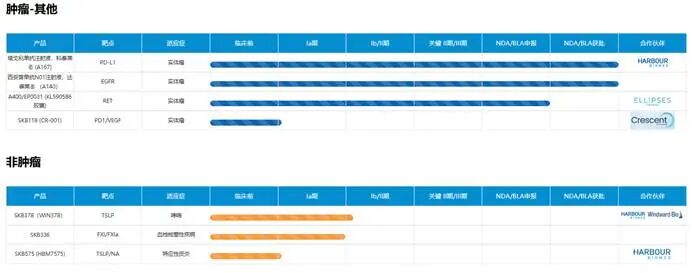 图:科伦博泰管线情况BD交易下的全球化布局
三家企业均通过BD实现全球化布局,但交易规模、模式与战略意图各异。
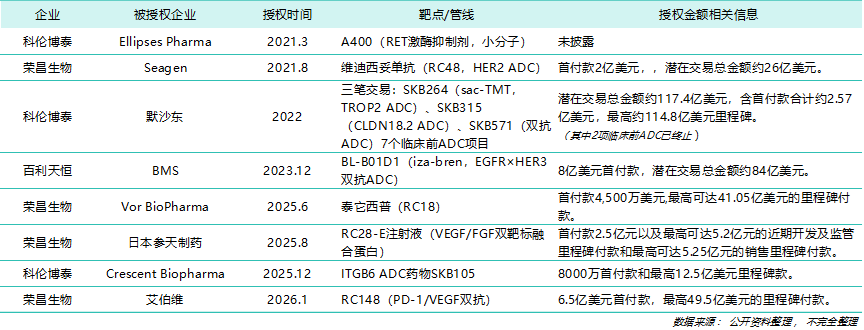
百利天恒虽然仅一笔交易,但这笔交易体量非常大,8亿美元首付款创全球ADC单药对外授权纪录,潜在总交易额84亿美元。公司战略重心正从BD授权转向独立构建全球化商业能力,其海外子公司SystImmune已独立牵头全球III期临床。
荣昌生物四笔交易覆盖ADC、融合蛋白、双抗等多个品类,合作方包括Seagen、Vor BioPharma、参天制药和艾伯维,潜在总金额最高。公司已形成“国内销售+海外授权”的闭环模式,并探索与VOR BIO的“联合造船”式合作,提前三到四年通过联合临床开发判断产品价值。
科伦博泰交易数量最多,与默沙东围绕9个ADC项目达成合作,总里程碑金额近118亿美元,默沙东已针对SKB264启动17项全球III期临床。此外,公司BD不局限于ADC,还包括小分子(RET抑制剂A400)和双抗等领域,体现了多技术平台的综合实力。谁主沉浮?
回看2025年,荣昌生物率先实现了盈利,证明了在中国做创新药不仅能活下来,还能活得很好。百利天恒的iza-bren已于2026年6月获批上市,接下来的放量速度将直接检验“全球首创”的成色。而科伦博泰在SKB264之外是否能孵化出更多自有品种,决定了其天花板的真正高度。
中国ADC新药已进入全面收获期。三家企业从不同维度重构着全球ADC的竞争格局。未来三到五年,随着核心品种放量、关键数据读出和全球化路径的逐步落地,这场“三国杀”将迎来真正的终局。