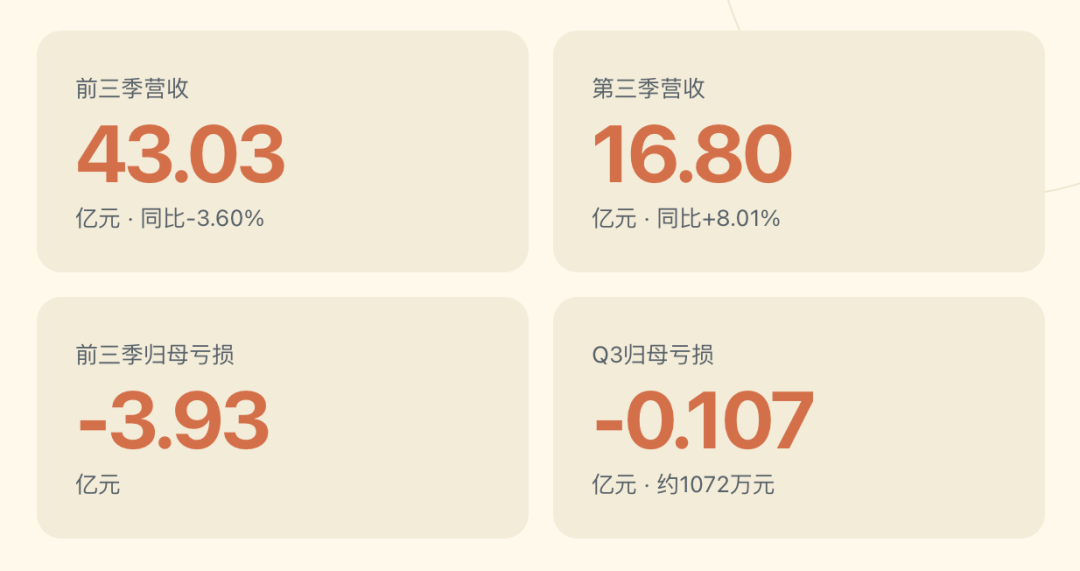
经纬恒润2026年前三季度营收43.03亿元,同比下降3.60%,归母净亏损3.93亿元。
三季度,营收16.80亿元,同比增长8.01%,归母净亏损收窄至1072万元,距离盈亏平衡一步之遥。
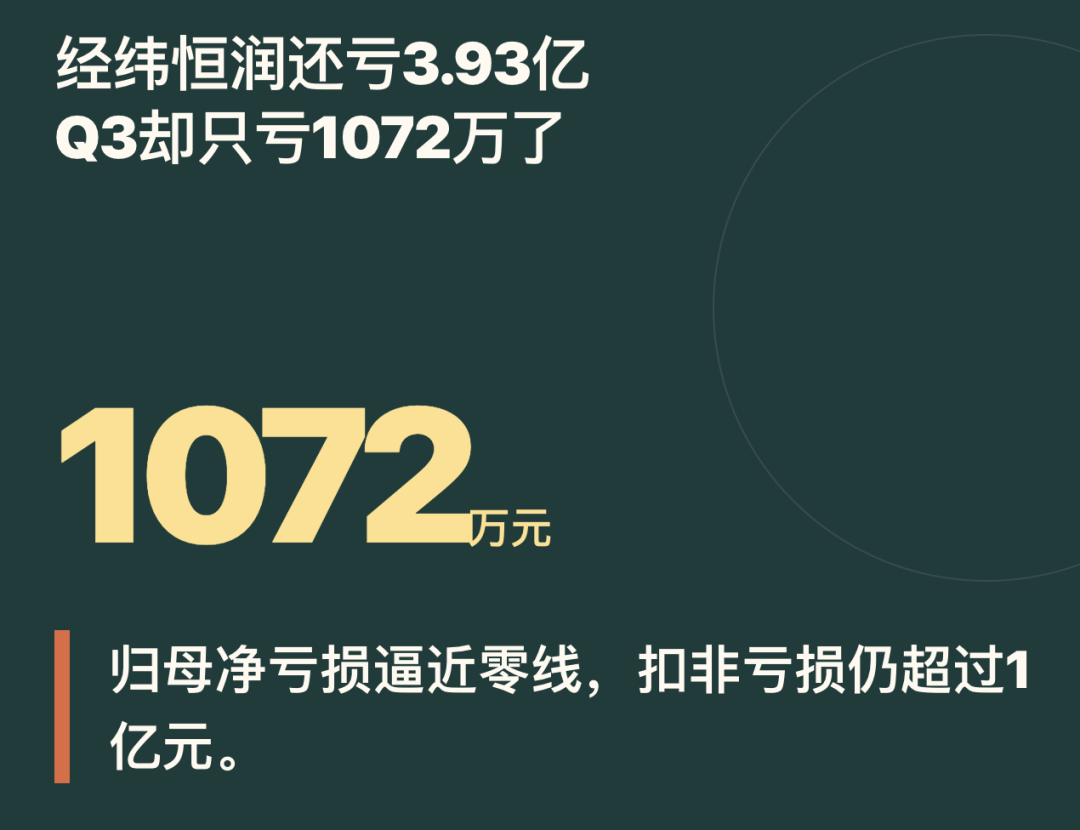
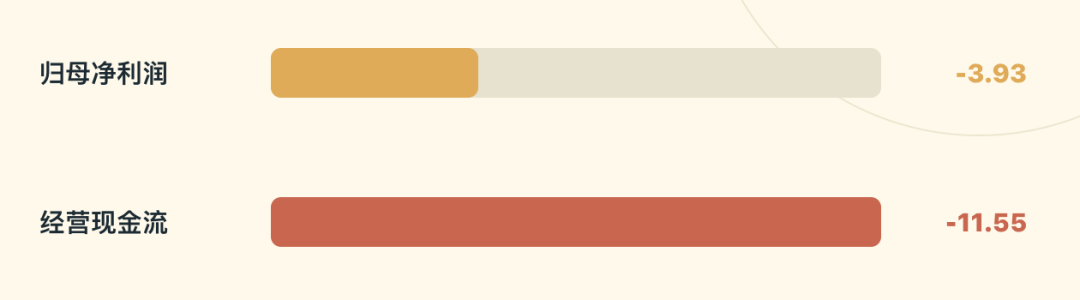
同期扣非净亏损仍有1.16亿元,前三季度经营现金流净流出11.55亿元,研发投入9.25亿元。
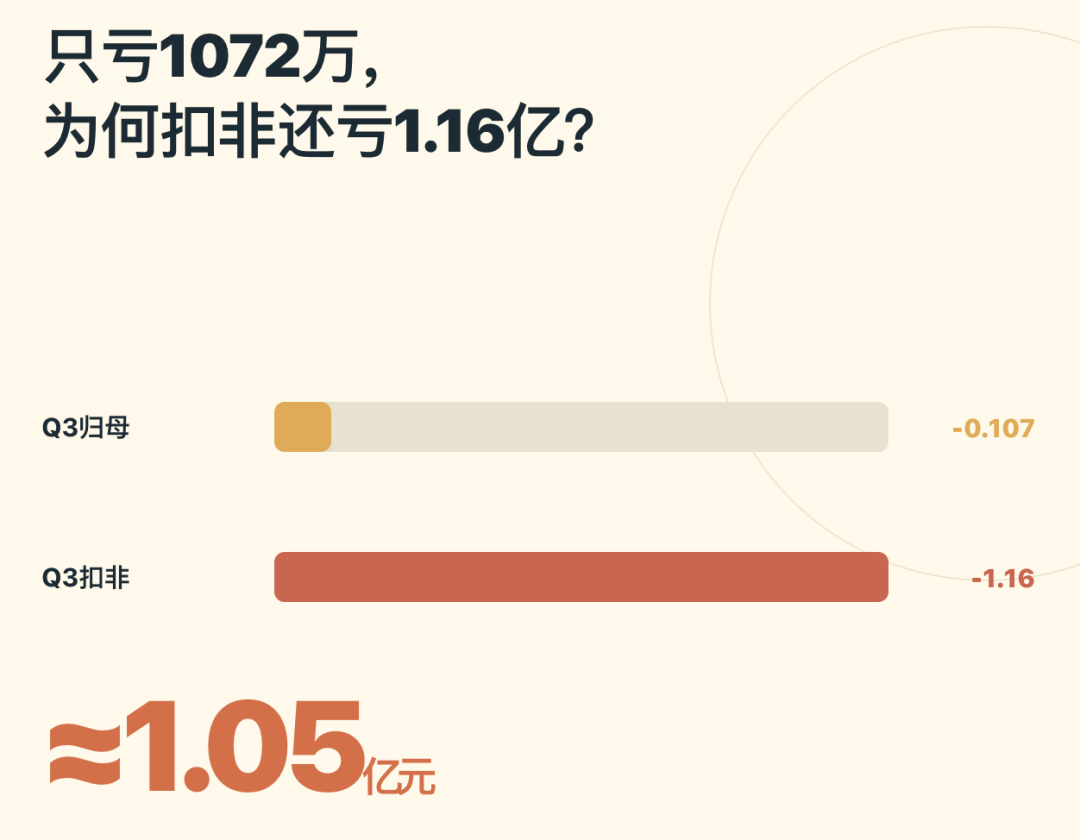
归母与扣非相差约1.05亿元,亏损收窄较大部分来自非经常性项目。
经纬恒润是否真正走出亏损,看这份报表还有路要走。
Part 1
Q3的钱,从哪来又去哪了
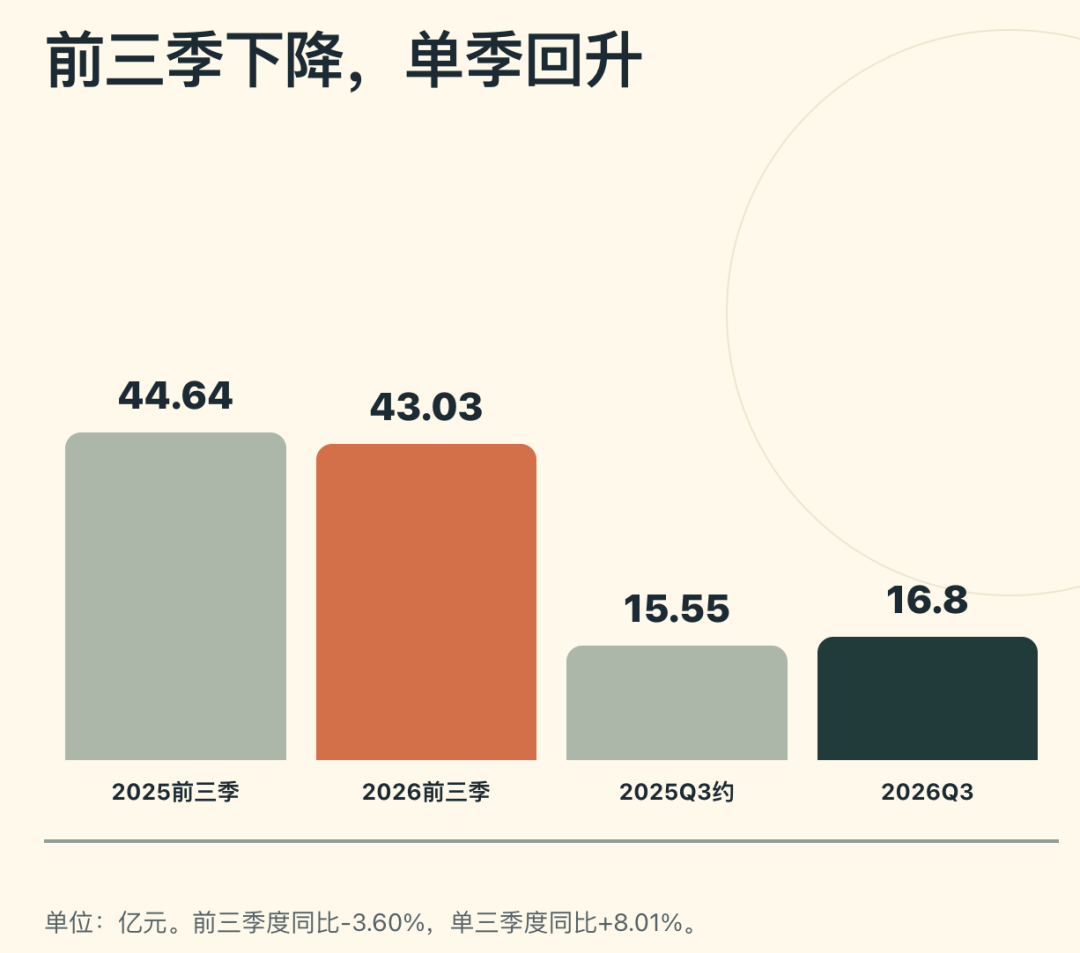
前三季度收入43.03亿元,去年同期约44.64亿元,减少约1.61亿元。
三季度收入16.80亿元,同比增长8.01%,倒推去年同期约15.55亿元,单季增加约1.25亿元。
单季销售回暖,尚未扭转九个月收入下滑。
汽车电子供应商收入确认受客户车型上市、平台爬坡、项目交付和验收节奏影响,季度波动大,尤其当企业同时覆盖电子产品、研发服务与智驾解决方案时,不同业务毛利和交付周期不一致。
三季度归母净亏损1072万元,扣非归母净亏损1.16亿元,差额约1.05亿元。
归母净利润反映当期全部会计损益,扣非净利润剔除非经常性损益,更适合观察主营业务自身的盈利状态。
前三季度公允价值变动收益1.14亿元,上年同期为亏损242万元;其他收益约5592万元,同比减少。
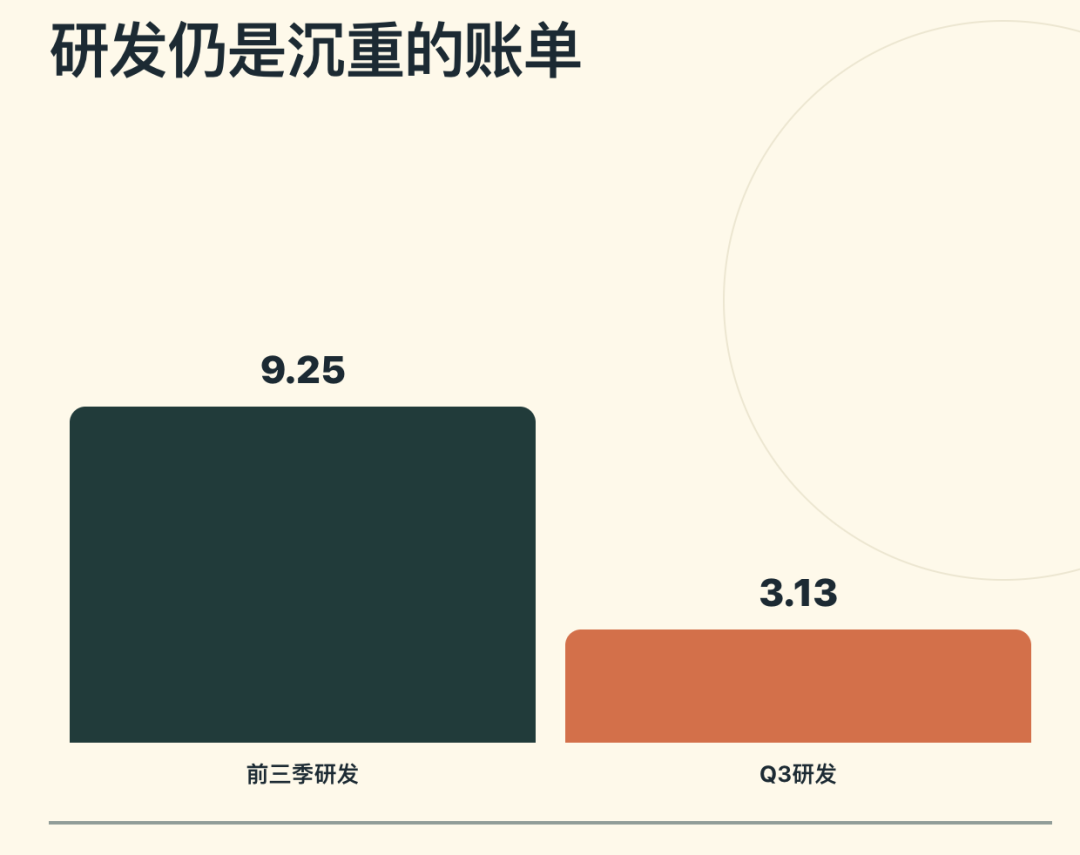
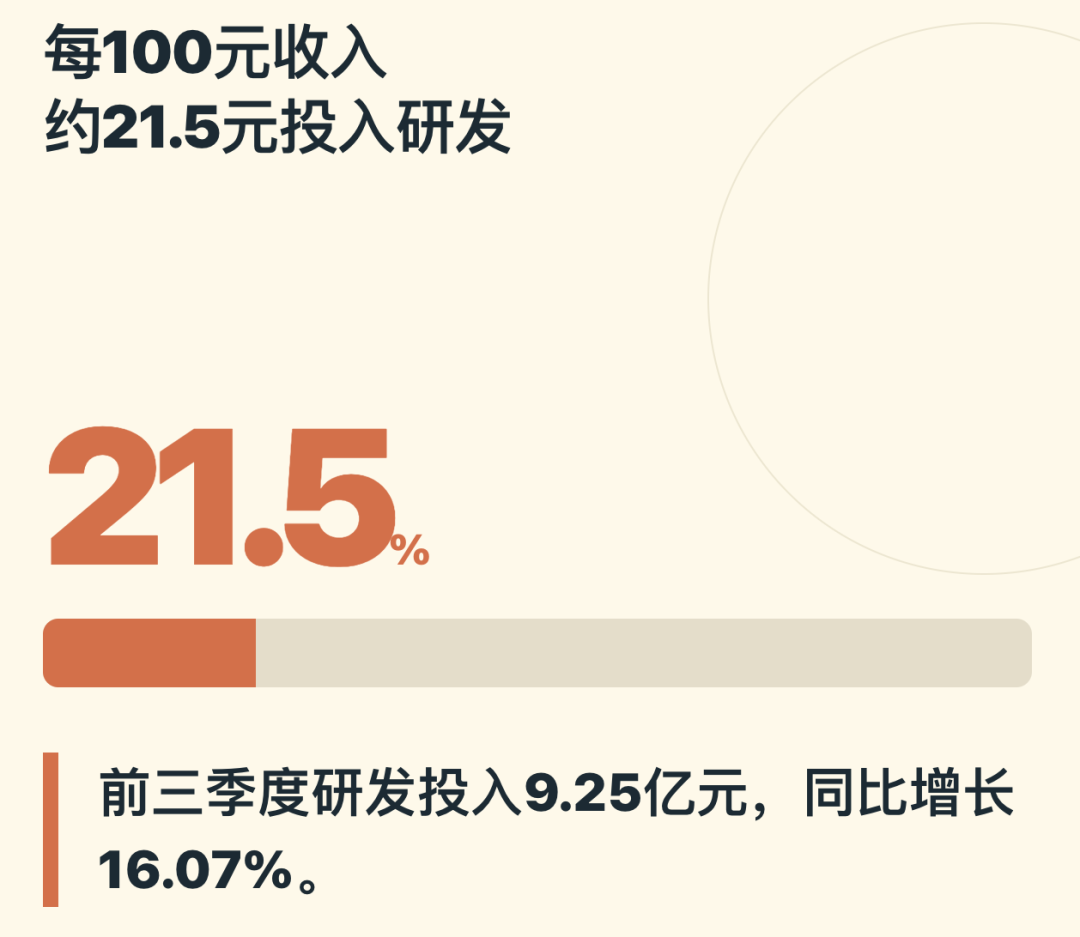
前三季度研发投入9.25亿元,同比增长16.07%,占收入21.50%,同比提高3.64个百分点。
第三季度研发投入3.13亿元,同比增长21.02%,占季度收入18.62%。
Part 2
如何评价经纬恒润
研发投入高,是企业在为下一代产品、软件算法、控制器平台和工程能力持续付费。
按照这个比例,都快赶上华为了,但是在收入不扩大的情况下,哪怕投入这么大的研发,能产出的价值如何从客户收回来是个很大的疑问!
汽车电子行业研发投入与量产收入跨越多个年度,高投入可能形成产品壁垒,也可能在销量兑现不及预期时拉低利润率。
未来收入每增加一亿元,能留下多少毛利、需要再投入多少研发和销售费用,是目前汽车零部件淘汰的重点。
前三季度经营活动现金流净额为负11.55亿元。销售商品、提供劳务收到的现金约39.35亿元,去年同期约26.73亿元,回款端改善,但经营现金流整体仍为负。
现金流压力来自采购付款、库存、人员费用、项目交付和营运资本变化。
前三季度归母净资产从年初41.31亿元降至36.57亿元,降幅11.48%。
经纬恒润处在汽车电子供应链中较难的位置:既掌握底层软硬件开发,也承担车规验证、客户定制和长期售后支持。每拿下一个新平台,带来数年收入,但前期工程投入很重。
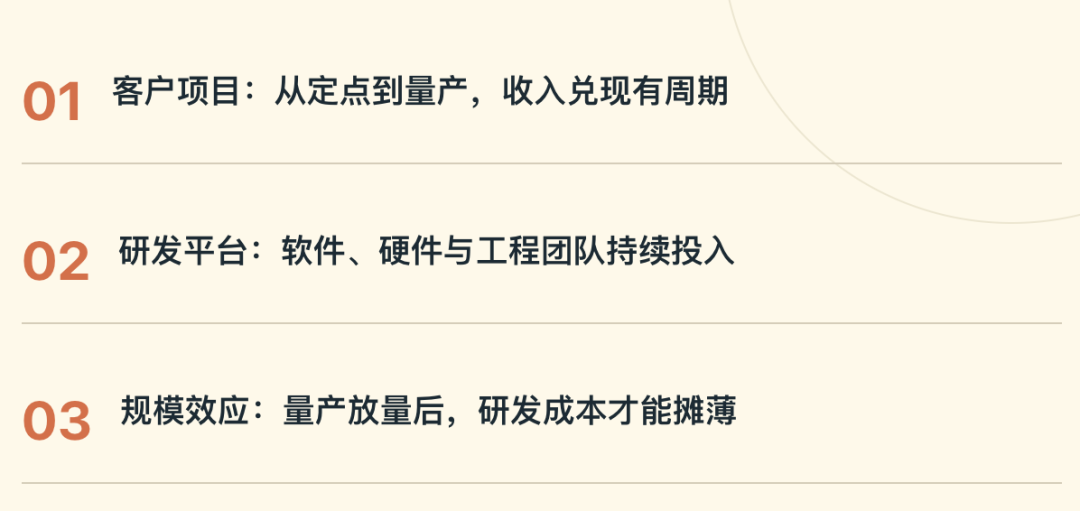
主机厂降本要求提高,供应商要让更多客户共用控制器平台、软件模块和生产体系,才能把研发费用摊薄。
智能驾驶、车身控制、底盘电子与整车电子架构融合,扩大单车价值量,也增加跨域协同和软件维护成本。
经纬恒润的机会在于客户车型量产和平台化复用,风险在于定制化需求过多、项目爬坡慢、价格下降快于成本下降。
小结
对经纬恒润来说,产品成功的对手太多,现在车企和芯片之间距离这么近,规模效应也很重要。光靠研发投入强度,真的不太够!