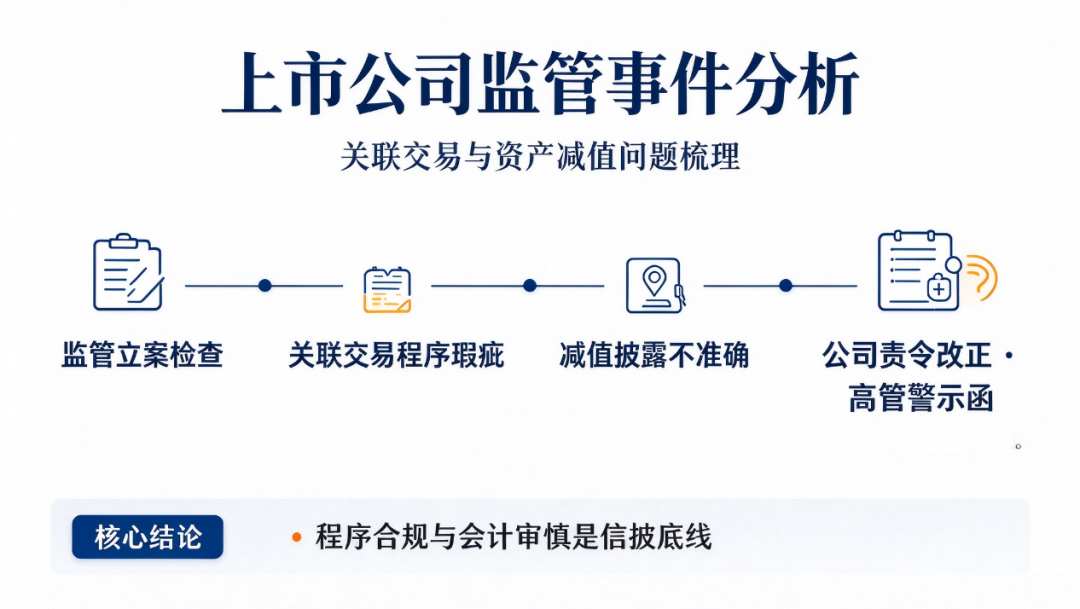
2026年10月16日,深圳证监局发布《行政监管措施决定书〔2026〕179号》,对深圳瑞华泰薄膜科技股份有限公司采取责令改正,同时对董事长、总经理、财务总监、时任财务总监4名高管出具警示函。本次监管文书直指上市公司关联交易程序瑕疵、资产减值计提不审慎两大核心问题,是典型的上市公司信息披露与财务核算违规案例。
??违规事实(监管认定两大问题)
? 问题一:关联交易未履行审议程序,并且未及时披露
原文依据:不符合《上市公司信息披露管理办法》(证监会令第182号)第四十一条规定。
简单理解:发生关联交易时,公司没有按规定走董事会/股东大会审议流程,也没有对外及时公告。
关联交易是上市公司监管重点,未经审议、不披露,属于程序硬伤,极易损害中小股东利益。
?问题二:固定资产、在建工程减值计提不审慎,信息披露不准确
原文依据:不符合《上市公司信息披露管理办法》第三条第一款,信息披露应当真实、准确、完整。
简单理解:公司对固定资产、在建工程做减值测试时判断不够严谨,减值计提金额不合理,导致财报数据失真,对外披露的财务信息不准确。
固定资产、在建工程减值,直接影响利润、资产账面价值,属于财务核算的高风险领域。
责任认定:
董事长、总经理、财务总监、时任财务总监,对上述全部问题负有主要责任,监管直接对4人出具警示函。
监管下达的整改要求(4大硬性任务)
强化董监高合规培训:全体董事、高管加强证券法规学习,提升合规意识,保障重大事项决策、信息披露合规,保护中小股东权益。
完善内控体系:全面梳理内控缺陷,针对性修订内控制度,保障内控制度落地执行。
夯实财务核算基础:提升财务人员专业能力,严格执行企业会计准则,从源头保障财报信息披露质量。
制定专项整改计划:高度重视本次整改,落地整改措施。
时限要求:公司需要在收到决定书之日起30日内,向深圳证监局提交书面整改报告。
前因后果:为什么这两类问题会被监管处罚?
??关联交易未审议+未披露
关联交易本质是上市公司和关联方之间的交易。监管核心逻辑:关联交易容易发生利益输送。
所以制度强制要求:达到标准的关联交易,必须先履行董事会/股东大会审议,同步对外公告。跳过审议、不披露,中小股东无法知晓交易细节,存在利益损害风险。
??固定资产、在建工程减值计提不审慎
在建工程转固、资产减值是财报“调节利润”高发领域。
企业会计准则要求:资产出现减值迹象,必须评估可收回金额,足额计提减值。
减值计提少提,会虚增资产、虚增当期利润;减值计提多提,则会压低利润。
监管检查发现瑞华泰该项会计判断不审慎,直接造成财报数据不准确,属于财务信息披露瑕疵。
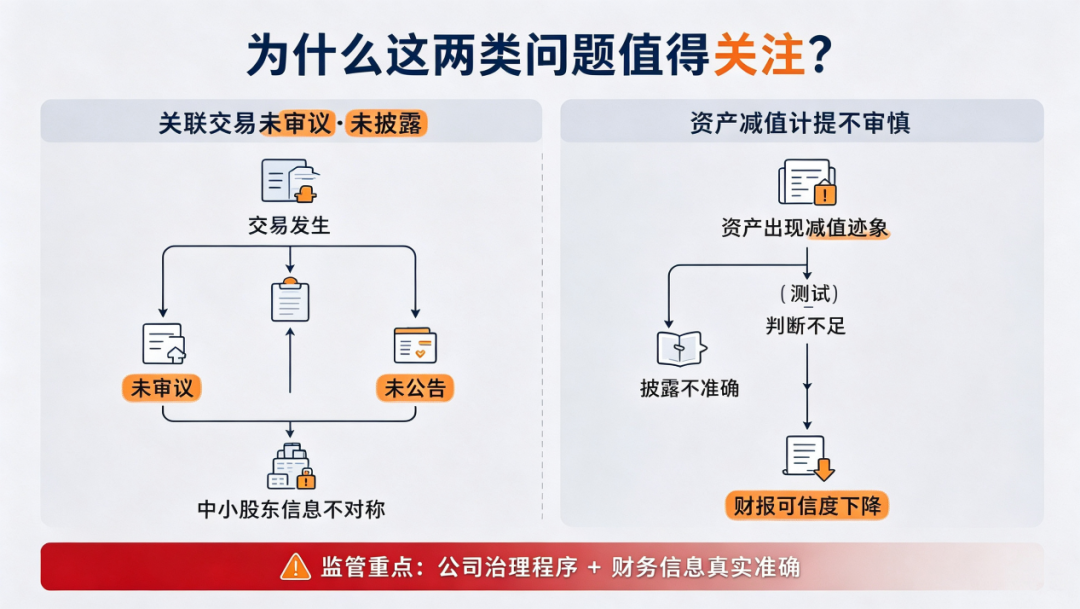
?一句话总结:一个是公司治理与信披程序问题,一个是会计核算与财报质量问题,分别对应上市公司“业务决策合规”和“财务报表真实”两大监管底线。
??事件影响分析
对上市公司
本次属于行政监管措施(非行政处罚,不是罚款、市场禁入),但记入监管档案,监管会持续跟踪后续整改落地情况。
警示函会影响公司后续再融资、并购重组等资本运作审核;机构投资者会重点关注内控缺陷。
公司必须投入资源完善内控、财务核算,整改成本上升。
对涉事董监高个人
4名高管收到警示函,记入个人诚信档案。后续担任上市公司董监高、参与资本市场相关业务会受到约束;再发生同类违规,监管会采取更严厉的处罚。
重点:董事长、总经理、财务负责人同时被追责,体现监管“双罚制”思路,公司+个人一并问责。
对投资者
提醒投资者,在看上市公司财报时,重点关注:关联交易披露、固定资产/在建工程减值两大科目。
若内控存在缺陷,财报可信度下降,存在潜在投资风险。
??总结
关联交易管控不能“先干活、后补手续”:交易发生前,先判断是否属于关联交易,达到阈值必须履行审议+披露程序,不能事后补流程。
资产减值不能“随意估计”:固定资产、在建工程每年要做减值评估,减值测试底稿、判断依据要完整留痕,会计估计必须审慎,不能随意调节利润。
内控不能流于纸面:内控制度必须落地执行,不能只写在手册里,内控缺陷会直接传导到信息披露与财务报表。