10月27日晚,大全能源披露2026年三季报:第三季度多晶硅销量达到4.69万吨,环比增长208.8%;单季营业收入13.26亿元,归母净利润亏损4.11亿元。出货明显加快,亏损也较第二季度收窄。
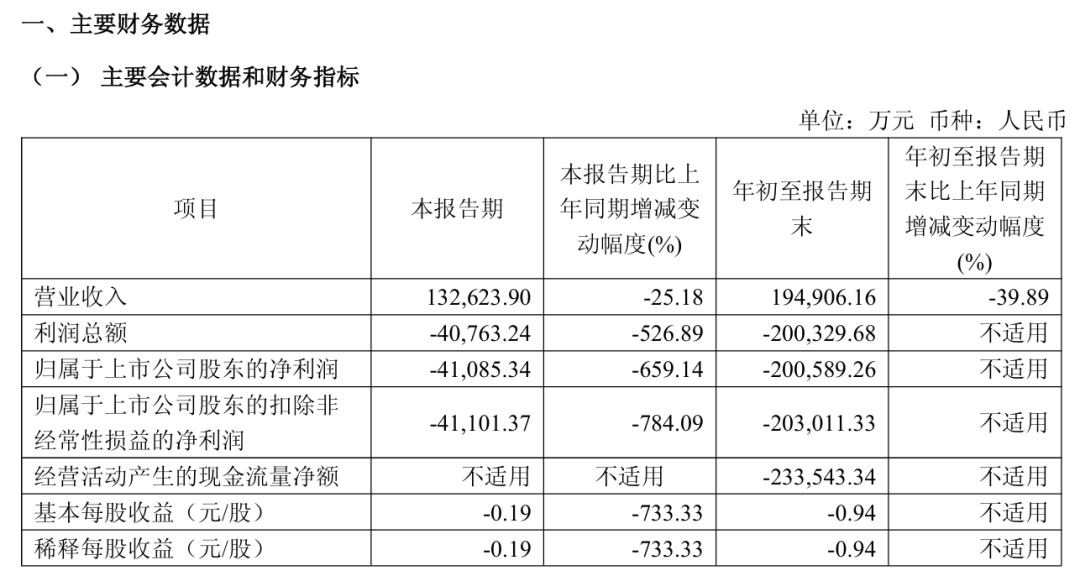
拉长到前三季度,公司实现营业收入19.49亿元,同比下降39.89%;归母净利润亏损20.06亿元,上年同期亏损10.73亿元;扣非归母净利润亏损20.30亿元。单季经营有所修复,累计业绩仍承受较大压力。
两种变化同时出现,原因可以从一组数字中找到:三季度多晶硅不含税销售均价为27.75元/公斤,公司披露的单位现金成本为31.56元/公斤、单位销售成本为39.76元/公斤。销量恢复帮助收入回升,售价与成本之间的缺口仍在压制盈利。
货卖得更多,价格却只小幅抬升
大全能源上半年出货较慢,一季度销量仅4482吨,二季度增至15190吨。进入三季度,销量进一步提高到46910吨,相当于上半年销量总和的约2.4倍。
| 指标 | 一季度 | 二季度 | 三季度 |
| 产量(吨) | 43,402 | 43,675 | 53,469 |
| 销量(吨) | 4,482 | 15,190 | 46,910 |
| 售价(元/公斤) | 41.27 | 27.48 | 27.75 |
| 单位销售成本(元/公斤) | 88.91 | 52.36 | 39.76 |
| 单位现金成本(元/公斤) | 41.62 | 32.72 | 31.56 |
注:售价为不含税口径。单位销售成本包含销售运费等,未扣除前期存货跌价准备随销售转销所形成的成本冲减。
三季度销售均价比二季度仅提高0.27元/公斤,单位销售成本则下降12.60元/公斤。成本下降速度明显快于价格回升,但销售均价与单位销售成本仍相差12.01元/公斤,与单位现金成本相差3.81元/公斤。上述价差用于观察经营压力,并非每公斤产品对应的最终会计亏损。
美股母公司Daqo New Energy在同日业绩公告中解释,集团自6月起调整销售策略,采用更市场化的销售与定价方式;三季度交付中包括7月下旬之前签订的订单,季度均价对后续市场价格变化的反映存在时间差。
后续新订单的成交价格和交付节奏,将决定价格修复能以多快速度进入报表。
减值减少带来减亏,主营业务仍有缺口
前三季度,大全能源营业成本约26.27亿元,高于19.49亿元营业收入,按两项数据计算,毛亏损约6.78亿元。利润表中的资产减值损失约11.42亿元,进一步扩大了累计亏损。
公司将三季度减亏主要归因于销量增加、季度末多晶硅价格小幅上升,以及当期存货跌价准备计提大幅减少。这几项变化都能改善利润表现,但作用方式不同:销售带来收入,成本影响产品盈利,减值则反映存货可变现价值的变化。
已计提跌价准备的存货实现销售时,相关准备还会随之转销并冲减成本。因此,单位销售成本表与利润表营业成本之间存在口径差异,不能用“售价减单位成本,再乘销量”直接还原净利润。
减值损失也不对应当期同额现金支付。它提示的是,部分存货原有成本难以通过未来销售全部收回。对大全能源而言,降低生产成本、提高新订单售价和消化库存,需要一起推进。
产销差额收窄,库存还没有转向下降
三季度生产53469吨、销售46910吨,当季产销差额降至6559吨,较前两个季度明显缩小。但前三季度累计生产140546吨、销售66582吨,差额仍有73964吨。
新增产量与销售规模已经更接近,产销差额仍然为正。产销差额不完全等同于成品库存变化,但说明销量回升尚未充分消化此前积累的供给。
财务数据也呈现出库存积累:9月末存货账面价值29.09亿元,较年初13.51亿元增加约115%。这一指标还受原材料、在产品、单位成本和跌价准备等因素影响,需要与实物产销数据结合观察。
公司预计四季度生产3.5万至4.5万吨,低于三季度5.35万吨的实际产量;全年预计生产17.5万至18.5万吨。降低当期产出有助于控制新增库存,但库存何时下降,还取决于后续销量和产品交付。
百亿元资金储备提供缓冲,现金消耗仍需改善
截至9月末,大全能源归母净资产约369.63亿元,资产负债率10.27%。公司披露,包括货币资金、定期存款、结构性存款及应收票据在内的综合资金储备为111.74亿元。
111.74亿元是多类资金和票据的合计,资产负债表中的货币资金为18.69亿元。不同资产的到期时间和变现条件各不相同,综合储备为企业应对行业周期提供了缓冲。
前三季度,公司经营活动现金流量净额为-23.35亿元,上年同期为-15.52亿元。考虑银行承兑汇票收付后,公司披露的非企业会计准则调整后经营现金流为-18.41亿元。两种口径下,经营活动均仍为净流出。
三季报还披露,AIDC及储能相关研发项目正在推进,第三季度研发投入6389万元,同比增长56.85%。这些业务尚处于研发拓展阶段,短期业绩仍主要受多晶硅经营表现影响。
接下来判断经营修复能否持续,要看成交价格能否覆盖成本,以及库存和经营现金流能否随出货改善。三季度减亏已在报表中体现,后续还需观察新订单价格和新增跌价准备的变化。