来源 :读创2026-09-17
9月16日,奕瑞科技(688301)在线举办2026年半年度业绩说明会,公司就投资者关心的业绩、股东减持、业绩预期等问题作出了回应。
公开资料显示,奕瑞科技主营业务是数字化X线核心部件及综合解决方案及硅基微显示背板的研发、生产和销售,公司的主要产品是数字化X线探测器、高压发生器、组合式射线源、球管、硅基微显示背板。
最新业绩方面,8月13日,奕瑞科技(688301)公布2026年半年报,公司营业收入为16.71亿元,同比上升56.66%,主要系公司本报告期新增硅基微显示背板业务收入放量,核心部件与综合解决方案需求增长所致;归母净利润为4.06亿元,同比上升21.25%;扣非归母净利润为3.77亿元,同比上升14.79%;经营现金流净额为3.78亿元,同比下降53.75%。
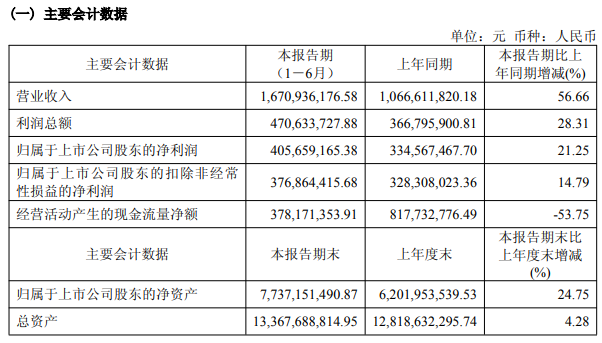 奕瑞科技2026年半年报主要会计数据
有投资者关心公司股东减持问题:公司股东减持为何争先恐后,这是卖公司的行为吗?股价多年原地踏步,请问公司如何看待?
奕瑞科技回应称,公司股东相关减持均严格按照《证券法》《上市公司股东减持股份管理暂行办法》及上交所业务规则在预披露后实施,近期减持主体主要为首次公开发行前股东及个别董事,原因均为自身资金需要;相关减持计划已明确不会导致公司控制权变更,亦不会对公司治理及持续经营产生重大影响,实际控制人及一致行动人持股结构总体稳定,公司经营与战略推进不受影响。二级市场股价受行业景气度、市场流动性、宏观环境等多重因素影响,短期波动难以简单归因,公司始终聚焦主业与长期价值创造。
有投资者关心公司在半导体特别是PCB检测设备有无实际订单?奕瑞科技回应称,公司面向PCB客户的平面CT产品目前处于送样、验证阶段,已产生一定收入,但暂未与客户签署大批量订单。
有投资者关心公司现金流问题:公司营收大幅增长,但经营现金流同比下滑较多,主要原因及改善措施是什么?
奕瑞科技回应称,2026年上半年,经营活动产生的现金流量净额较上年同期减少53.75%,主要系上年同期公司收到客户支付的履约保证金所致。2026年上半年,公司实现归母净利润4.06亿元,经营活动产生的现金流量净额3.78亿元,基本匹配。
有投资者关心公司期间费用问题:公司半年营收增长56.66%,归母净利润仅增长21.25%,利润增速显著低于收入。其中汇兑损失、可转债利息、虚拟股票激励费用合计对利润拖累较大。请问三季度、全年,这几项费用预计分别还有多少影响?后续有没有对冲汇兑损失的财务手段,来平滑海外业务汇率波动对利润的冲击?
奕瑞科技回应称,公司2026年上半年汇兑损失3291万元、利息费用6601万元(含可转债利息)、虚拟股票股份支付费用2549万元,三项对公司业绩形成阶段性拖累。进入Q3后,可转债已完成强赎/转股,按实际利率法计提的利息费用环比显著减少,全年可转债利息费用主要集中在上半年;虚拟股票股份支付费用将以9月30日收盘价为基准进行调整;有关公司针对汇兑损失采取的财务手段,请参考公司发布的《关于开展外汇衍生品交易业务的公告》。
有投资者关心2026年上半年经营情况及公司2026年业绩预期?
奕瑞科技回应称,公司2026年上半年实现营业收入同比增长56.66%;实现归母净利润同比增长21.25%。收入端,上半年增长主要得益于以下方面:一是新增主营业务硅基微显示背板开始量产交付,形成新的收入增长点;二是核心部件、综合解决方案/技术服务等业务保持较高增速;三是工业相关产品下游景气度较好。分业务板块看,探测器实现营业收入9.5亿元,同比增长10%;核心部件实现营业收入1.4亿元,同比增长67%;综合解决方案/技术服务实现营业收入1.2亿元,同比增长91%;硅基微显示背板实现营业收入3.5亿元(新增业务,暂无可比基数)。同时,费用端上半年受股权激励费用、汇兑损益、可转债利息费用等因素影响较大,利润端仍保持稳健增长。
2026年业绩预期方面,2026年,随着公司全面推出医用CT全链条产品(涵盖GOS陶瓷、CT探测器、CT球管及CT综合解决方案等)及海外业务带动,公司预计医疗及齿科领域收入将保持稳定增长;在锂电池、电子制造、半导体等工业领域市场需求有望维持高景气,相关收入仍将保持较高增速;新增主营业务硅基微显示背板业务今年进入量产交付,收入端带来重要增量;以残余气体分析仪(RGA)为代表的半导体相关业务收入亦将实现重要突破,实现快速增长。整体来看,公司预计能够达成2025年股权激励计划设定的年度业绩考核目标。