来源 :DT新材料2026-10-27
【DT新材料】获悉,近日,中复神鹰与光威复材先后发布前三季度财报,同样身处碳纤维赛道,交出的成绩单却走向了两个方向。
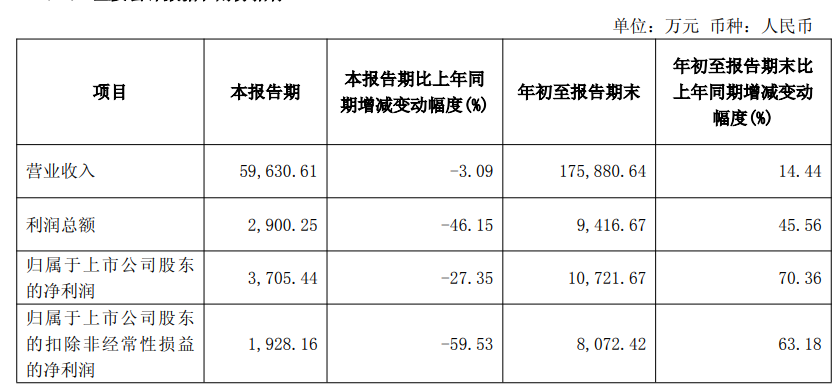
中复神鹰方面,前三季度营收17.59亿元,同比增长14.44%,归母净利润1.07亿元,同比大增70.36%。盈利修复的势头贯穿了前九个月,量价齐升与产品结构优化共同释放了利润空间。更值得留意的是经营现金流,净额同比激增808.58%至3.08亿元,收现率达到90.5%。对于一家仍在大规模扩产的制造企业而言,现金回笼能力的跃升,比利润数字本身更能说明经营质量的改善。
但单看第三季度,Q3归母净利润约0.4亿元,同比下降27.4%。拖累项很明确:研发费用单季激增至7834万元,同比翻倍有余。华泰证券的研报判断,这笔钱大概率流向了连云港3万吨项目的产线调试与T1200级高端产品的验证工作。公司上半年产销率接近100%,现有产能满负荷运转,在建工程余额较年初增长42.7%至26亿元。8月对全系列产品提价5%至10%的动作,也将在四季度更完整地体现在报表中。
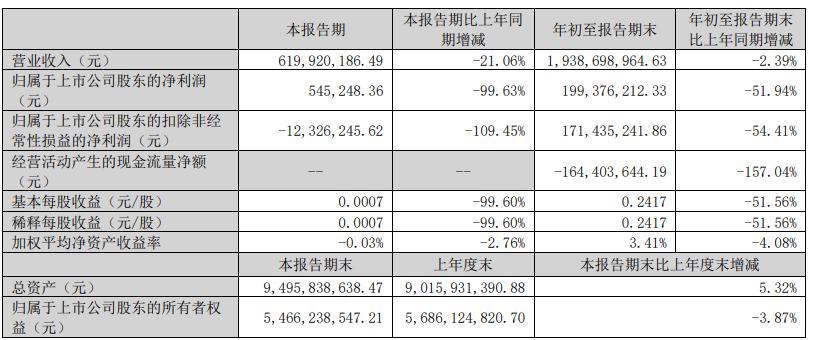
光威复材方面,前三季度营收19.4亿元,同比下降2.4%;归母净利润1.99亿元,同比腰斩51.9%。如果说前三季度尚有前期积累垫底,第三季度单季的数据则近乎失速:营收6.2亿元,同比下降21.06%;归母净利润仅54.52万元,同比骤降99.63%;扣非净利润更是直接转负,亏损1233万元。
具体业务方面,纤维板块(碳纤维主业)收入9.82亿元,同比下降2.09%;能源新材料板块(碳梁业务)收入6.33亿元,同比下降2.91%;通用新材料板块降幅最大,下滑13.91%。复材科技板块实现销售收入 0.60 亿元,较上年同期下降 2.75%;精密机械板块实现销售收入 0.90 亿元,较上年同期增长 33.86%;光晟科技板块实现销售收入0.15 亿元,较上年同期下降 3.62%。
六大板块中仅精密机械实现了增长,但其0.9亿元的体量不足以对冲其他板块的全面走弱。更令人警惕的是现金流:经营活动净流出1.64亿元,同比减少4.53亿元,应收款项融资较年初激增127.75%,存货增加36.93%。回款变慢、库存堆积,叠加营收下滑,光威复材面临的是需求端与运营端的双重挤压。
两份财报的差异,某种程度上映射了两家公司在碳纤维产业链中的不同站位。
中复神鹰聚焦高性能碳纤维的产业化,凭借干喷湿纺万吨级技术壁垒,卡位航空航天、低空经济等增量市场,SYT80(T1200级)产品的验证进展是其估值锚点。值得一提的是,在碳纤维价格底部徘徊两三年之后,公司率先提价并让客户买单。
光威复材的业务版图更宽,从碳纤维延伸到碳梁、预浸料、复材制品,覆盖面广意味着在单一赛道景气波动时更难独善其身。当风电碳梁需求阶段性放缓、通用复材市场竞争加剧时,多元化布局反而成了拖累。公司重心正押在了更远的未来:6月与上工申贝合资的轻型飞机复材项目在威海奠基,光威出资2000万元持股25%,但适航取证、批量交付需要数年周期,对2026年的报表贡献几乎为零。而在机器人、新能源车等方向上的进展,在5月的投资者交流中仍被描述为“小批量供货”或“尚没有标志性进展”。
目前,碳纤维行业并未走出寒冬,但结构性机会已经浮现。光大证券在近期研报中指出,随着龙头厂商陆续提价与高端产品突破,行业景气底部复苏的预期正在形成。只是这种复苏并非雨露均沾。中复神鹰的战略代价是等待产能爬坡与研发兑现,光威复材的风险则在于,当多个下游同时放缓时,规模本身并不构成护城河。