核心观点:金橙子上市后营收卡在2亿上下波动,上半年营收几乎停滞增长,这背后是否折射出公司所处赛道天花板不高?在业绩增长乏力背景下,公司又再次开启“买买买”模式。然而,公司此次停牌收购的标的智博泰克注册资本仅526万,且出现官网信息“注水”现象,即“近80项专利”、“20年研发”与工商登记、专利实绩明显打架。此次收购对公司能否提质增效或有待观察。
近日,金橙子因筹划收购停牌。
公告显示,公司正在筹划以发行股份及支付现金的方式购买深圳市智博泰克科技股份有限公司(以下简称智博泰克)的控股权并募集配套资金,公司股票自9月8日开市起停牌,预计停牌时间不超过5个交易日。
值得注意的是,公司近来资本运作密集。除了此次收购智博泰克,7 月刚公告以 1.79 亿元收购长春萨米特。公司频繁资本运作背后又有何玄机?
频繁并购背后:是否存在增长瓶颈?
据金橙子公告介绍,其国内领先的精密光电控制产品企业之一,长期致力于光电先进制造领域的自动化及智能化发展。公司主营业务为精密光电控制产品的研发、生产与销售,并能够为不同的激光加工、航空探测、激光防务、激光通信等场景提供综合解决方案和技术服务。公司坚持深化“软件+硬件+设备”的产品布局,持续提升产品技术性能,不断拓展下游中高端应用场景,主要产品包括激光加工控制系统、光电系统集成硬件产品及激光精密加工设备等。其中,激光加工控制系统以CAD/CAM控制软件为核心,与控制板卡组合使用,按其应用场景分为工业级激光加工控制系统和消费级激光加工控制系统两大类。
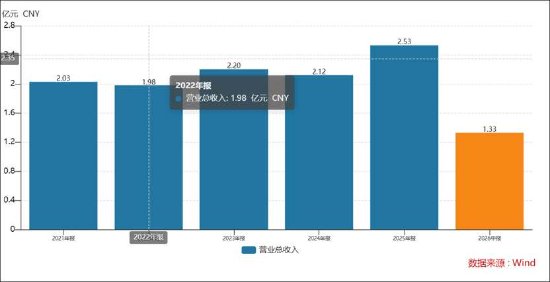
金橙子于 2022 年 10 月 26 日在科创板上市。我们注意到,公司的营收规模成长性似乎较弱,上市后营收维持在2亿左右,营收增速呈现出波动。2023年至2025年,公司的营收增速分别为11%、-3.44%、19.46%。值得注意的是,2026年上半年,公司的营收增速似乎停滞,增速仅为0.54%。
我们根据相关机构报告发现,金橙子所处赛道市场空间并没有那么大,相关价值量或有待观察。
研究机构曾在2022年预计 2023-2025 年激光设备市场规模分别为 991 亿、1140亿、1311 亿,同比增速为 15%。其假设激光设备中的数控系统价值量占比约 5%,振镜控制系统占比约 45%,高端市场占比 80%,并预计 2022-2025 年激光振镜控制系统的市场规模分别为 19.40 亿、22.31 亿、25.65 亿、29.50 亿,其中高端市场占比约 80%,随产业升级高端占比有望持续提升,最终预计到 2025 年国内激光振镜控制系统高端市场空间将接近 25 亿元。这份预测报告透露一个关键信号,即金橙子所处核心赛道在行业价值量占比或并不高,根据机构假设预测值其赛道整体市场占比或不足2%。
激光振镜控制系统中低端市场已经基本实现国产化,高端领域国产化率依然较低。在激光振镜加工控制系统领域,按照出货量口径统计,金橙子曾在招股书披露其 2020 年度的市场占有率为 32.29%,市场占有率处于行业领先地位。若按照上述机构预测值,金橙子2025年收入或需要超7亿元。显然,金橙子实际情况远不及机构预测值。
上述报告或可能存在滞后性,我们根据最新行业报告再次验证测试金橙子赛道空间究竟大不大。根据中国光学学会编写的《2026中国激光产业发展报告》,2025年全球激光设备市场销售收入约为224.9亿美元,同比增长2.9%,中国激光设备市场销售收入为958亿元,同比增长6.8%,销售收入占全球市场比例提高至58%。预计2026年我国激光设备市场销售收入增长率维持7%左右,将达到1025亿元。换言之,在千亿产值中,若按照1%价值量进行分配,并按照30%的市场份额,此时测算值才与金橙子2025年营收值较为接近。
至此,我们疑惑的是,金橙子营收波动背后是否受制于行业赛道空间?其究竟有没有增长瓶颈?
并购又能否提升公司质量?收购标的质地如何
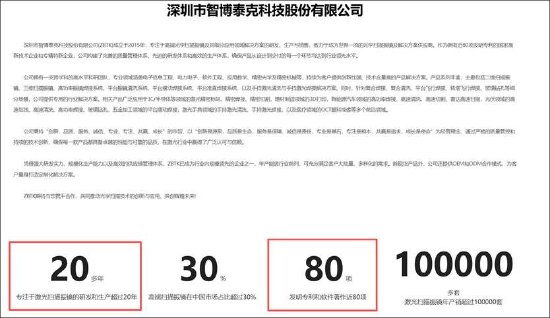
根据官网显示,智博泰克(ZBTK)成立于2015年,专注于高端光学扫描振镜及其细分应用领域解决方案的研发、生产与销售,致力于成为世界一流的光学扫描振镜及解决方案供应商。作为拥有近80项发明专利的国家高新技术企业和专精特新企业,公司构建了完善的质量管理体系、先进的研发体系和高效的生产体系,确保产品从设计到交付的每一个环节均达到行业领先水平。
智博泰克称其拥有一支跨学科的高水平科研团队,专业领域涵盖电子信息工程、电力电子、软件工程、应用数学、精密光学及精密机械等,持续为客户提供创新性强、技术含量高的产品解决方案。产品系列丰富,主要包括二维扫描振镜、三维扫描振镜、高功率振镜焊接系统、平台振镜清洗系统、平台摆动焊接系统、平台准直焊接系统,以及手持激光清洗与手持激光焊接解决方案。同时,针对复合焊接、复合清洗、平台飞行焊接、转塔飞行焊接、玻璃钻孔等细分场景,公司提供专用的行业解决方案。相关产品广泛应用于3C/半导体等领域的激光精密标刻、精密焊接、精密切割,增材制造领域的3D打印,新能源汽车领域的高功率焊接、高速清洗、高速切割、雷达高速扫描,光伏领域的高速划线、高速清洗、高功率焊接、玻璃钻孔,五金加工领域的平台摆动焊接,激光手具领域的手持激光清洗、手持激光焊接,以及医疗领域的OCT眼科成像等多个前沿领域。
上述信息真实性如何?对上述标的体量又是否可能给上市公司带来巨大的增长空间?
首先,从注册资本金看,收购标的注册资金仅为526.32万元,实缴资金仅为500万元。
其次,收购标的专利与实际存在较大出入。收购标的官网宣称其拥有近80项专利,而预警通显示其软著与专利合计不超过60件,其中专利40件,软著17件。
还有,收购标的称其专注于激光扫描振镜的研发和生产超过20年。事实上,公司成立时间为 2015-09-22,曾用名为“深圳市智博泰克科技有限公司”,2026 年 2 月 24 日才变更为股份公司,无更早的主体承继记录。即公司成立时间也与其宣称的20年存在较大出入。
此外,公司此前高溢价收购标的似乎给出低业绩承诺。7 月刚公告以 1.79 亿元溢价近5倍收购长春萨米特。
公司称,为进一步提升公司在行业先进技术领域的研发效率及成果,丰富产品及市场布局,增强公司核心竞争力及可持续经营能力,公司于2026年5月14日与交易对方、标的公司签署了《北京金橙子科技股份有限公司关于长春萨米特光电科技有限公司之收购协议》(以下简称“《收购协议》”),拟以1.79亿元价格受让交易对方合计持有的萨米特55.00%股权(对应标的公司注册资本305.80万元)。本次交易完成后,萨米特将成为公司控股子公司,纳入公司合并报表范围。
根据厦门嘉学资产评估房地产估价有限公司(以下简称“嘉学评估”)出具的《北京金橙子科技股份有限公司拟股权收购涉及的长春萨米特光电科技有限公司股东全部权益价值资产评估报告》(嘉学评估评报字[2026]8710057号)(以下简称“资产评估报告”),本次交易对萨米特采用资产基础法和收益法进行评估,最终选用收益法结论作为最终评估结论。截至评估基准日2025年12月31日,萨米特股东全部权益的账面价值为5,626.45万元,萨米特所有者权益评估值为3.25亿元,增值率为478.08%。
长春萨米特始创于2015年,主营精密光电控制类产品的研发、量产与市场销售。公司核心主打快速反射镜、高精密反射镜两大品类,同时业务版图已延伸至高精密振镜等相关产品领域。2025年营业收入7,939.69万元,同比增长65.91%;扣非净利润2,681.35万元,同比增长124.82%,毛利率高达55.68%。
在标的高业绩增长下,若按线性外推,这家深耕快速反射镜、主攻航空探测与激光防务的企业,理应给出一份与之匹配的激进对赌。事实上,其业绩承诺给出的数据与实际出现较大反差。本次收购的业绩承诺期为 2026 年度、 2027 年度及 2028 年度。转让承诺标的业绩2026年、2027年、2028年扣非净利润分别不低于3,066.96万元、3,338.44万元、3,663.09万元,对应增速14.4%、8.9%、9.7%,三年累计刚过1亿元。