前两天选了一个物理Ai概念股,敏芯股份。一周大涨80%!
敏芯股份是做啥的?通俗的说是做感应芯片和声学芯片。
也就是说机器人的一切感知(视觉,听觉,感官反应)都需要靠这两样东西。
昨晚业绩出来,暴雷!
我以为今天会20厘米跌停,没想到只是低开。
声学芯片全球第三,成品份额仅3%:敏芯股份的“稀缺性”与“成长烦恼”
一、先给结论
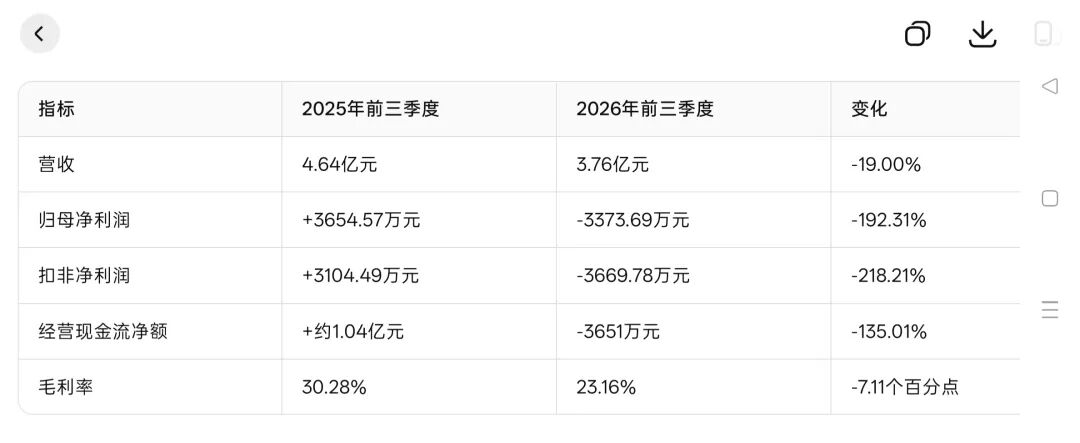
敏芯股份2026年三季报,可以算一次业绩爆雷。
判断依据不是“亏损额有多大”,而是方向逆转的突然性,以及利润和现金流的同步恶化:
· 2025年同期还在盈利,2026年前三季度转为亏损;
·经营现金流从上年同期净流入约1.04亿元,翻转为净流出3651万元;
·营收下降19%,毛利率下降超过7个百分点;
·存货较上年末增长30.31%,周转效率处于行业偏后位置。
但10月29日前后市场给出的反应,并不是飞龙股份、大元泵业那种“当天跌停”,而是低开约5%后拉回一部分。这并不等于市场“原谅”了敏芯,更准确地说,是多空在5%的位置形成了分歧性承接:有人在走,也有人愿意接,但主力资金并没有转向系统性加仓。
二、财报速览:营收失速、利润转亏、现金流由正转负
单三季度压力更直接:
·营收1.29亿元,同比下降19.53%;
·归母净利润亏损1312万元,同比下降215.56%;
·毛利率21.92%,同比下降5.76个百分点,环比再降0.86个百分点;
·期间费用率29.89%,同比扩大6.84个百分点;
·研发费用逆势同比增长7.37%,研发费用率升至17.92%。
公司在业绩说明中把利润下滑归因于“整体销售额下降及产品综合毛利率下降”的双重挤压。这个解释是直接的:收入在缩,价格在降,成本没有同步降,利润就被两头夹击。
三、业务结构:压力传感器已是第一大品类,但独木难支
2026年上半年,压力传感器收入1.312亿元,占比53.11%,已经是第一大品类;声学传感器占比降至42.42%,惯性传感器仅4.21%。
结构切换本身是2025年就出现的积极信号。但到了2026年三季报,问题变了:切换已经完成,增量却不足以对冲存量的全面收缩。
· 声学传感器:收入1.05亿元,同比下降7.03%。公司明确提到下游消费需求下滑,高信噪比数字麦克风在AI场景有竞争力,但市场推广仍有不确定性。
·惯性传感器:收入1040.27万元,同比骤降47.34%。原本被寄予“培育期后接棒”期望的板块,反而成了收缩最快的板块。
·压力传感器:已是第一大品类,但在消费电子整体疲软背景下,未能扭转公司整体营收近20%的下滑。
三大品类中,两个明显收缩,一个独撑大局。这是这份季报最直接的结构性困局。
四、“爆雷”的真实链条:销售端量价双杀是起点,存货和现金流是结果
把这次业绩变化简单理解为“销售和回款都不及预期”,方向对,但因果顺序需要修正。
第一环,销售端的问题不只是“卖得少”,而是“卖得又少又便宜”。
营收下滑19%已经足够糟糕,但利润下滑幅度远超营收,核心放大器是毛利率从30.28%降到23.16%。公司提到国内传统消费类电子成本上涨、市场饱和、价格竞争激烈。这意味着敏芯面临的是销量收缩与单价下杀同时发生,而不是单纯的订单减少。
第二环,回款恶化更像是结果,而不是并列原因。
经营现金流从+1.04亿元掉到-3651万元,直接对应两个资产负债表变化:一是营收下降导致销售回款自然萎缩;二是存货较上年末大幅增加30.31%,占总资产比重上升5.83个百分点。钱变成了仓库里的芯片,而不是银行账户里的现金。
所以更准确的表述是:销售疲软和存货积压共同导致了现金流恶化,而不是单独的“客户拖欠、回款收不回来”。应收账款坏账风险需要继续跟踪,但三季报呈现的主矛盾,是营收萎缩叠加存货占款。
五、存货和周转率:你看到的“数字比较大、周转比同类低”,数据是支持的
·存货较上年末增长30.31%,而同期营收下降19%,属于逆势堆积;
·近12个月存货周转天数约189.53天,在半导体行业148家公司中排名第83位,处于中下游;
·作为参照,头部封测公司周转天数多在44—61天区间,即便考虑设计公司与封测公司的模式差异,敏芯的周转效率也偏慢。
存货周转慢,意味着资金被大量占用。这直接解释了经营现金流为何由正转负。后续最值得盯的先行指标之一,就是单季存货能否环比下降。
六、为什么没有跌停?不是“原谅”,而是“分歧性承接”
飞龙股份、大元泵业业绩不及预期后当天跌停,和敏芯的低开拉回,不能简单类比。
第一,利空性质不同。
飞龙前三季度归母净利润同比下降62.84%,大元泵业下降64.55%。它们是在仍然盈利的状态下,利润出现断崖式萎缩,而且同属液冷服务器概念,当天板块集体走弱,形成板块共振杀跌。敏芯是从盈利转为亏损,绝对亏损额3374万元在科创板公司中不算极端,且半导体板块当天没有出现同等强度的共振崩塌。
第二,交易结构显示的是分歧,不是单边恐慌。
敏芯当天换手率达到20.70%,成交额10.94亿元,主力资金净流出约1.25亿元,连续3个交易日累计净流出约2.06亿元。20%的换手说明大量筹码在63元附近交换:如果是纯粹的一致性爆雷,往往没人愿意接,成交量会萎缩并封死跌停;高换手说明有资金在跌下来后承接,但主力净流出方向没有改变。
第三,一部分承接来自“转型期权”博弈。
三季报披露前,公司围绕收购浦丹光电切入高可靠市场进行了机构调研。这个叙事给了一部分资金一个“最差季报已经落地、转型方向仍在”的博弈抓手。但浦丹光电收购本身存在监管审核、注册和募资到账等前置条件,且标的估值较账面净资产增值195.23%,有连年亏损争议,四年累计承诺利润不少于1亿元、年均约2500万元,相对敏芯前三季度3374万元亏损,并表贡献也需要时间验证。
所以更准确的判断是:市场没有原谅敏芯,只是在5%的位置上,多空还没有形成“必须不计成本离场”的共识。主力资金净流出、融资余额占流通市值5.80%且处于近一年80%分位以上,说明承接中有一部分是博弈性资金和杠杆资金,而不是基于基本面的长期定价。
七、操作上怎么跟踪:用“条件”替代“时间点”
1.等5日/10日线:当前意义有限。
三季报披露当日收盘价约63.50元,而部分均线口径显示MA5、MA10在70元附近,股价需要先反弹超过10%才谈得上“站上5日线”。在业绩变脸、主力连续净流出的背景下,均线在“爆雷后分歧市”里容易反复给假信号,最多只能作为介入时点的辅助参考,不能作为决策前提。
2.等浦丹光电落地:方向正确,但落地不等于买入理由。
收购目前仍以监管审核通过、证监会同意注册、募集资金到账为前置条件,存在不确定性。即便落地,标的本身的高溢价、亏损争议和业绩承诺覆盖能力都需要验证。真正值得观察的,是落地后第一个并表季度的实际利润贡献,而不是“公告落地”本身。
3.等年报:确定性最高,但时间成本接近半年。
年报能完整验证存货去化、毛利率企稳和现金流修复,但信息滞后。
更务实的做法是把“年报”拆成更早的节点:2027年1月底前的年度业绩预告(如有),以及2027年4月的一季报。一季报比年报更早反映边际变化。
最后,敏芯股份2026年三季报,是一次利润由正转负、现金流由正转负、毛利率继续下探、存货逆势堆积的业绩爆雷。它的核心矛盾已经不是“压力传感器能否接棒”,而是:
消费电子基本盘的收缩何时企稳,以及高可靠转型的财务贡献何时开始可见。
市场没有跌停,不等于警报解除。它只说明,在这个价格上,多空还没有达成“必须不计成本离场”的共识。
后续最值得跟踪的先行指标,是单季存货环比能否下降、毛利率能否在22%附近止跌。在这两个信号出现之前,转型叙事的可信度仍缺乏财务数据的支撑。