来源 :投研先机2026-10-27
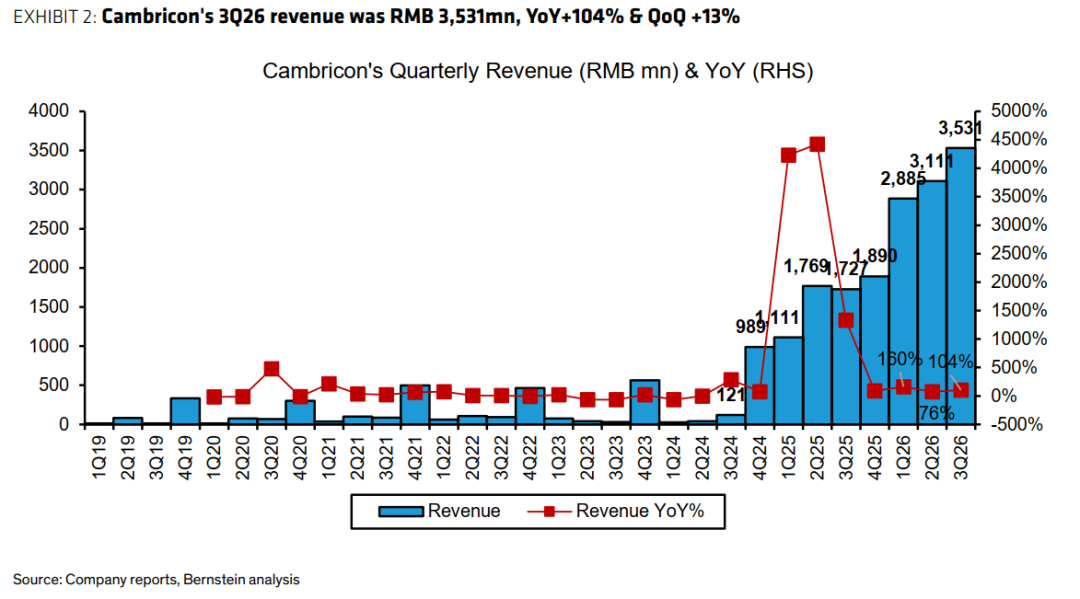
寒武纪2026年三季度单季营收35.31亿元,同比增长104.5%,环比仅增长13.5%,增速低于伯恩斯坦与市场一致预期的全年爬坡节奏。
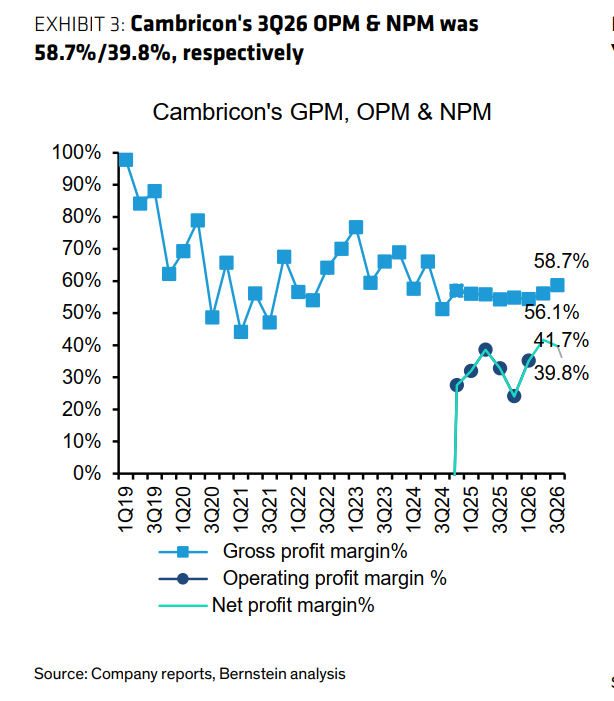
单季毛利率环比提升259个基点至58.7%,在营收未达预期的背景下逆势修复,指向国产AI芯片的产业议价权正在抬升。
期末存货、供应商预付款、应收账款三项同步环比大幅增长,净利润与经营现金流出现明显背离,供给端瓶颈与收入确认节奏是核心矛盾。
营收增速放缓,供给端约束持续显现
公司在10月23日披露三季度业绩,单季营收35.31亿元,同比翻倍有余,环比增速只有13.5%。市场此前普遍预期,二季度延后确认的收入会在三季度集中释放,带动环比增速明显走高,最终落地的数字明显低于这一预期。
伯恩斯坦在报告中判断,HBM产能短缺、制造端产能约束、收入确认延迟,是增速不及预期的三个主要原因。哪怕是这样,市场的担忧其实不是需求端,而是供给端的瓶颈会持续拖累业绩兑现的节奏,哪怕下游需求一直处在高位。
做过芯片产业链的人都知道,云服务厂商的大额订单从签约到交付,再到满足收入确认条件,中间有不短的周期。很多投资者可能低估了这个转化过程需要的时间,这也意味着部分收入大概率会顺延到后续季度,不是消失了,只是到账慢了。
毛利率逆势抬升,盈利质量超预期修复
说实话,这份季报最超出市场预期的不是营收,反而是毛利率。和营收不及预期形成对比的是,三季度毛利率达到58.7%,环比提升259个基点,同比也提升了446个基点,盈利端的表现明显好于市场对全年的预测。
伯恩斯坦认为,毛利率持续扩张,和供给紧张环境下国产AI芯片厂商议价权提升直接相关,背后是下游需求的强支撑。说白了,不是靠降价抢市场,反而在供给紧缺的周期里,国内厂商的定价能力比市场预想的要强。产品结构优化、制造成本变动也可能贡献了一部分毛利提升,只是公司没有披露更细的拆分数据。
这点其实比营收达标更有产业层面的意义。过去很多人对国产AI芯片的印象就是性价比路线,靠低价换份额。现在看,只要产能卡脖子,国内头部厂商一样能拿到溢价,这是产业地位变化的直接信号。
存货应收双高增,现金流与利润出现背离
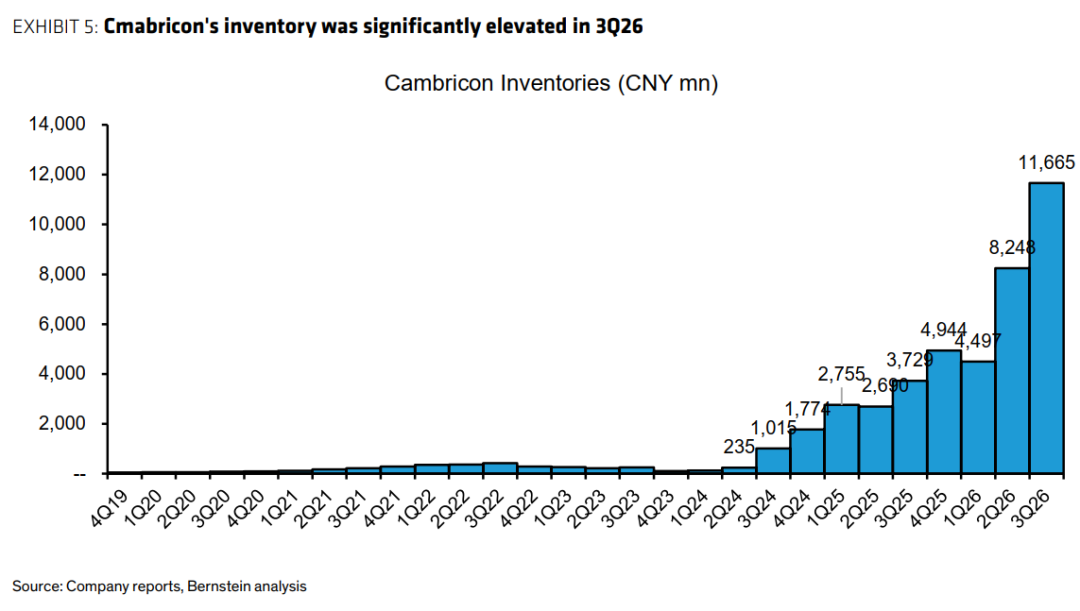
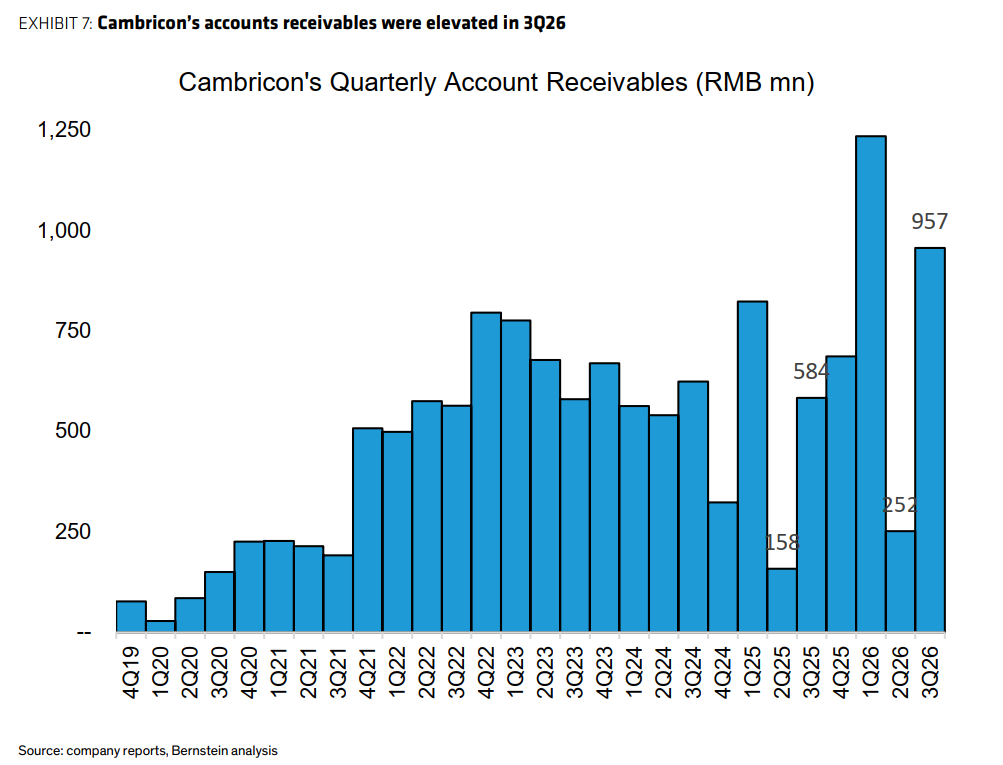
三季度末公司存货规模达到116.65亿元,较二季度末的82.48亿元环比增长41.4%;对供应商的预付款达到30.44亿元,环比增长4.5%;应收账款从二季度末的2.52亿元涨到9.57亿元,环比增幅接近280%。
存货和预付款同步走高,和公司提前推进采购、锁定产能的动作直接对应,生产端的投入节奏跑在了收入确认前面。要说明的是,存货里包含原材料、在制品等多个科目,不能直接等同于已经生产完成、等待确认收入的成品芯片数量。
应收账款的大幅增长需要更紧密地跟踪回款节奏。三季度公司归母净利润有14.04亿元,但经营活动现金流为净流出8400万元,利润和现金流之间出现了明显缺口。
放在产业周期里看,产能紧张阶段提前备货锁料是行业常态,存货高增不一定是滞销的信号,反而可能是为后续交付做储备。不过话又说回来,应收规模短期跳涨,还是要留意下游客户的付款周期变化,现金流的健康度,永远比单季度利润数字更值得琢磨。
机构盈利预测与产业定位
伯恩斯坦在这份报告中维持对公司的Outperform评级,给出的目标价为1340元人民币,对应2027年EPS 14.52元、91.5倍PE的估值假设。
盈利预测方面,伯恩斯坦预计公司2026年、2027年营收分别为161.5亿元、322.84亿元,对应EPS分别为7.50元、14.52元;同期毛利率预测分别为55.4%、55.2%,净利率分别为28.9%、28.0%。对比市场一致预期,伯恩斯坦对2026年的营收预测低5.6%,但毛利率预测高205个基点,整体更偏向营收增速略缓、盈利质量更强的判断。
产业定位层面,伯恩斯坦将公司视作国内领先的AI加速ASIC芯片厂商,是国内除华为之外的核心AI芯片替代选择,直接与AI芯片国产替代的产业趋势相关。