寒武纪2026年三季度业绩出炉后,市场最关注的一个问题是:国内AI芯片需求明明这么旺盛,为什么寒武纪的收入增长却没有达到预期?
10月24日,伯恩斯坦发布寒武纪最新研报,维持跑赢大盘评级,目标价1340元。不过,研报对这份三季报的评价并不简单:一方面,公司营收增速低于预期,存货、预付款和应收账款明显增加;另一方面,毛利率继续提升,盈利能力依然强劲。
伯恩斯坦认为,HBM高带宽内存供应紧张、制造产能受限,以及收入确认延迟,可能是寒武纪业绩不及预期的重要原因。这份研报真正值得关注的,不只是寒武纪三季度赚了多少钱,而是AI芯片产业正在面临一个新的问题:市场需求很旺盛,但需求究竟能以多快的速度转化成企业收入和利润?
一、先看核心结论:收入低于预期,盈利能力却在改善
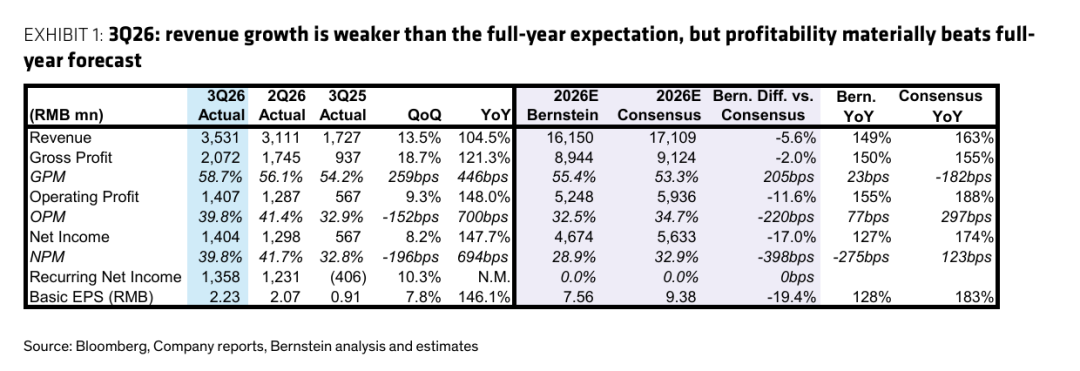
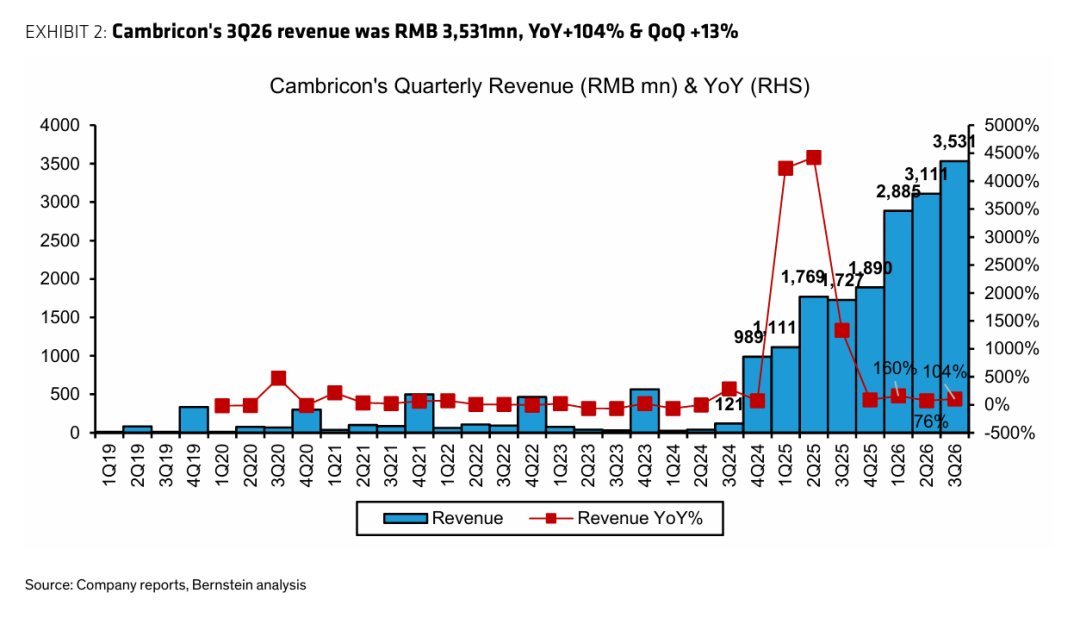
我们先把寒武纪三季度的关键数据摆出来。从同比增速来看,寒武纪依然处于高速增长阶段,营收翻倍,净利润增长接近1.5倍。营业收入35.31亿元,同比增长104.5%;归母净利润14.04亿元,同比增长147.7%;毛利率58.7%,提升4.46个百分点;营业利润率39.8%,提升6.9个百分点;期末存货116.65亿元,环比增长41.4%;期末应收账款9.57亿元,环比增长279.8%。
但问题在于,资本市场关注的不仅是增长有多快,还要看增长有没有达到此前的预期。伯恩斯坦的数据显示,寒武纪三季度营收约35.31亿元,环比增长13.5%。考虑到市场原本期待二季度部分延迟确认的收入在三季度释放,这样的增长速度显然不够理想。
与此同时,公司毛利率升至58.7%,明显高于此前市场对全年毛利率的预期。这说明,寒武纪当前面临的矛盾并不是简单的产品卖不动、盈利能力下降,而更可能是需求旺盛,但供应链、生产交付和收入确认的节奏跟不上。当然,供应链瓶颈只是伯恩斯坦对业绩表现的解释之一,报告并未将其确认为公司披露的唯一原因。
二、为什么AI需求旺盛,寒武纪的营收却不及预期?
伯恩斯坦重点提到了三个可能影响业绩兑现的因素。
第一,HBM高带宽内存供应紧张。随着大模型训练和推理需求不断增长,AI芯片对高带宽内存的需求也在增加。HBM可以简单理解为AI芯片的重要配套资源。它的作用是让芯片能够更快地读取和处理大量数据。对于高性能AI计算来说,芯片本身的算力固然重要,但内存带宽同样关键。如果芯片设计已经完成,客户需求也存在,但配套HBM供应不足,最终能够交付的产品数量仍然会受到限制。这就意味着,AI芯片产业链的增长并不完全取决于下游需求,还取决于关键零部件能否及时供应。
第二,制造产能可能成为另一道门槛。寒武纪采用无晶圆厂模式,主要负责芯片设计,而晶圆制造等环节需要依赖外部供应链。这类模式的优势是能够集中资源进行芯片研发,但在行业需求突然大幅增长时,企业能否获得足够的制造产能,就变得非常重要。尤其是先进制程相关资源,如果供应紧张,即使客户订单增长,也不一定能够立即转化成实际出货。对于AI芯片企业来说,真正决定短期收入的,不仅是客户需要多少芯片,还包括企业能够生产多少、交付多少。
第三,收入确认可能比市场想象得更慢。这是伯恩斯坦特别强调的一点。市场容易把云服务提供商增加订单,直接理解为芯片厂商即将获得相应收入。但实际上,从订单到最终确认收入,中间还可能涉及生产、交付以及相应的收入确认条件。因此,即使客户需求旺盛,订单也不一定能够在同一个季度全部转化为收入。
伯恩斯坦认为,投资者可能低估了这一过程所需要的时间,这意味着部分收入存在递延至后续季度确认的可能。换句话说,订单增长、产品出货和财务报表中的收入增长,并不是完全同步的。这也是理解寒武纪三季度业绩的关键。
三、毛利率升至58.7%,为什么这是一个积极信号?
如果说营收不及预期是这份财报的压力所在,那么毛利率提升,就是其中值得关注的亮点。寒武纪三季度毛利率达到58.7%,环比提升约2.59个百分点,同比提升4.46个百分点。
毛利率反映的是企业每实现一元收入,在扣除营业成本之后还能够留下多少毛利润。毛利率越高,通常意味着企业的产品盈利能力越强,或者其成本控制、产品结构和定价能力有所改善。伯恩斯坦认为,毛利率持续提升,与强劲的市场需求以及供应受限背景下,国内AI芯片设计企业议价能力增强的情况相符。
背后的逻辑并不复杂。当市场对高性能AI芯片的需求持续增长,而供应端又存在约束时,具备技术能力和产品竞争力的企业,可能获得更好的定价条件。与此同时,产品组合和制造成本变化也可能对毛利率产生影响。不过,伯恩斯坦指出,公司并未提供足够细节来确定各项因素的具体贡献。
值得注意的是,寒武纪三季度营业利润率和净利率分别为39.8%,均低于二季度的水平。这说明毛利率改善并不意味着所有盈利指标都在同步提升。因此,更准确的理解是:寒武纪的产品毛利水平继续改善,但营收增长速度和整体利润兑现情况仍有提升空间。
四、存货突破116亿元,应收账款增长近3倍,透露了什么?
相比营收和利润,伯恩斯坦对寒武纪资产负债表的变化同样重视。截至2026年三季度末,公司存货达到116.65亿元,二季度末为82.5亿元,环比增长41.4%。供应商预付款达到30.44亿元,环比增长4.5%。应收账款则从二季度末的2.52亿元上升至9.57亿元,环比增长279.8%。这三项数据放在一起看,能够帮助我们理解公司当前的经营状态。
首先,存货大幅增加,可能意味着生产和采购投入正在前置。为了满足未来的客户需求,企业可能需要提前采购原材料、安排生产并储备相关物料。如果产品交付和收入确认暂时落后于采购、生产节奏,存货就可能在某个季度快速增加。但需要注意,存货既包括原材料,也包括在产品等,并不能仅凭存货总额判断已经生产完成、等待交付的芯片具体有多少。
其次,预付款增加,说明企业对供应链资源的资金投入仍在继续。在关键零部件或制造资源比较紧张的情况下,提前安排采购和支付款项,可能是保障后续生产的一种方式。不过,预付款增加本身并不等于未来收入一定会同步增长,仍然需要观察后续生产、交付和销售的实际进展。
最后,应收账款快速增长,需要关注回款节奏。应收账款增加,意味着已经确认的销售收入中,尚未收回的款项有所增加。这不必然意味着客户出现付款问题,但它确实会影响现金流表现。寒武纪三季度经营活动现金流净额为负8400万元,而同期归母净利润达到14.04亿元。
这表明,利润增长与经营现金流入之间存在明显差异。对于一家高速扩张的芯片企业来说,除了看利润表,还需要结合存货、应收账款和经营现金流,判断收入增长能否顺利转化为现金回收。
五、伯恩斯坦为什么仍然维持1340元目标价?
尽管三季度营收不及预期,伯恩斯坦仍然维持寒武纪跑赢大盘评级,目标价为1340元。其核心逻辑,是继续看好寒武纪在国产AI芯片产业中的技术地位,以及国产替代带来的发展机会。伯恩斯坦将寒武纪视为中国领先的AI加速ASIC芯片供应商,并认为公司是国内AI芯片领域的重要替代选择。
从估值方法来看,伯恩斯坦采用2027年每股收益14.52元作为基础,给予91.5倍市盈率,由此得到1340元的目标价。按照报告采用的2026年10月23日收盘价932.20元计算,目标价对应约44%的上行空间。
这里需要注意,目标价并不是对未来股价的保证,而是分析师基于盈利预测和估值方法得出的判断。伯恩斯坦的估值逻辑,核心还是建立在未来盈利继续增长的基础之上。报告预计,寒武纪2026年营收为161.5亿元,2027年营收达到322.84亿元;对应报告每股收益分别为7.50元和14.52元。
也就是说,伯恩斯坦预期公司未来两年仍将实现较快增长。但三季度业绩也提醒市场,未来增长能否按预期兑现,不仅取决于AI算力需求,还取决于供应链保障、产品交付和收入确认节奏。