来源 :朝阳永续2026-10-10
寒武纪(688256.SH)
最近拟披露财报发布日
寒武纪(688256.SH)将于2026年10月24日公布2026年三季报。
寒武纪第三季度业绩预期怎么样?
截至2026年10月10日,根据朝阳永续季度业绩前瞻数据:
预测营业收入36.55~81.78亿元,同比增长111.7%~373.6%
预测净利润13.16~23.81亿元,同比增长132.3%~320.3%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
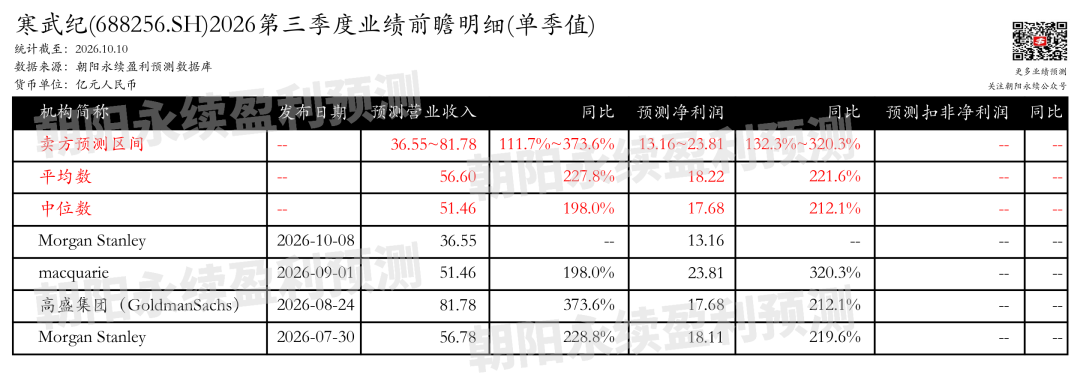
寒武纪最新卖方观点
Morgan Stanley认为:寒武纪2026年第三季度营收预计为36.5亿元,低于此前预期的47.7亿元,主要因MLU690系列(MLU692)收入确认延迟及MLU580出货受限。2027年展望更为积极,预计出货近35万颗至CSP客户,受益于MLU692放量和MLU580迭代,同时依赖SMIC N+2/N+1产能,HBM3e仍是关键约束但已有库存及国产供应补充。公司上调2030年中国国产AI加速器市场规模至1320亿美元,下调近期出货预测以反映HBM3e限制。维持增持评级,目标价上调至1700元。分业务来说:
1) MLU692系列:已向主要CSP客户交付测试,预计大部分收入将在2026年第四季度确认,2027年将规模放量。
2) MLU580:当前出货仍受高HBM成本影响,毛利率较低,但下一代MLU580将在2027年推动出货增长。
3)国产AI加速器业务:受益于国内AI推理需求及国产替代趋势,2030年市场规模预期提升至1320亿美元,寒武纪凭借战略地位有望受益。
华鑫证券认为:寒武纪发布2026年半年报,上半年实现营业收入59.96亿元,同比增长108.13%;归母净利润23.11亿元,同比增长122.61%;扣非归母净利润21.66亿元,同比增长137.30%。综合毛利率维持约55.25%的高位,销售与管理费用同比下降,规模效应驱动盈利质量提升。国内互联网大厂AI资本开支大幅上调,智能算力需求旺盛,在海外高端算力卡供给受限背景下,国产芯片采购明显加速,公司合同负债和预付款项大幅增长,在手需求可见度提升。同时,国产芯片已在大规模真实场景中承载前沿模型推理,推理侧应用场景持续打开,叠加HBM供给端改善,公司出货约束有望解除,下半年收入放量路径清晰。