A股市场从来不缺“上市前称兄道弟,上市后对簿公堂”的戏码。
但把抽屉对赌玩到法院直接定性“违背公序良俗”的,春立医疗这桩案子算是彻底出圈了。
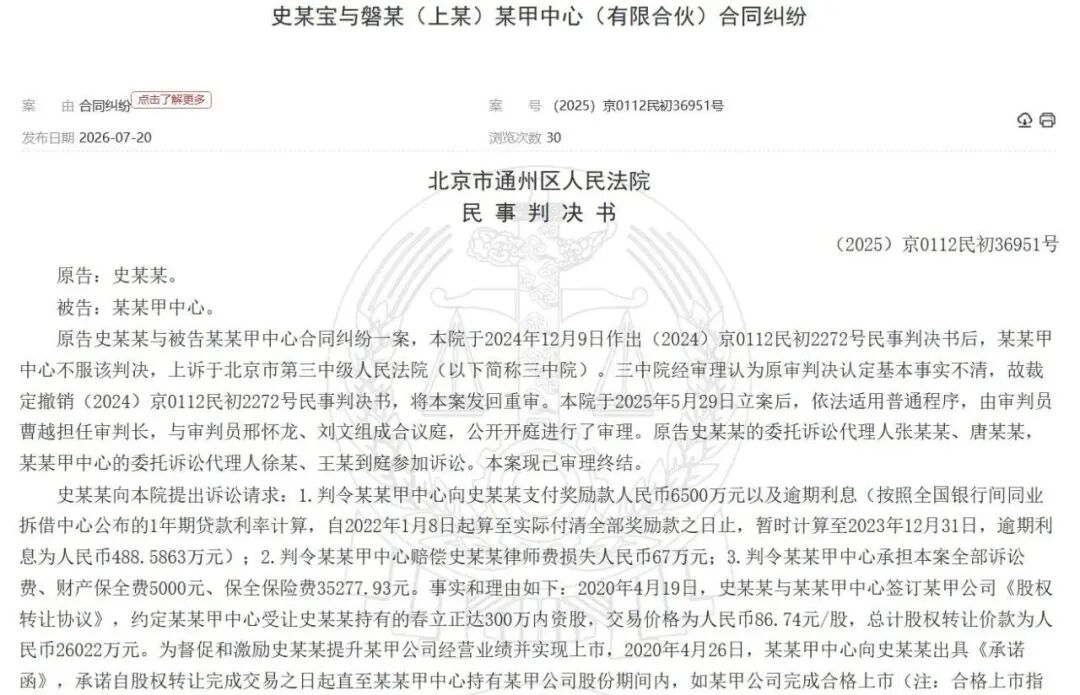
2026年7月20日,中国裁判文书网挂出一份民事判决——(2025)京0112民初36951号。这份判决把五年前一桩科创板IPO闯关的“暗箱操作”扒了个底朝天。
春立医疗实控人史春宝,为了补上30亿估值的差价,和投资方磐茂投资演了一出“明废协议、暗立承诺”的双簧,瞒着交易所顺利敲钟。
等公司真的上市了,史春宝拿着“白条”去要6500万,结果投资方翻脸不认账。
官司从仲裁打到上海金融法院,再打到通州法院,又从通州打到北京三中院再发回重审,折腾了快四年。最后法院一锤定音:这协议本身就是为了规避监管的,无效。
钱一分没有,诉讼费自己掏。
30亿估值拉锯,谈出个“上市奖励”
故事要从2020年说起。
当时的春立医疗已经在港交所挂牌五年——2015年3月11日在香港联交所主板上市,代码01858.HK,发行价13.88港元/股。公司正憋着回A股冲科创板,是骨科器械赛道的热门选手。
磐茂(上海)投资中心——中信产业基金旗下的投资平台,打算从实控人史春宝手里接盘300万股内资股。补充一个背景:磐茂投资执行事务合伙人上海磐诺为中信产业基金全资子公司,磐信投资执行事务合伙人为中信产业基金全资子公司,两者合计持有春立医疗5.71%股份。
双方一上来就在估值上杠上了。
史春宝口气不小,直接开价150亿元估值;磐茂这边也不含糊,硬砍到120亿元,一分不多给。
30亿的总估值差,分摊到300万股上,每股刚好差20多块钱,算下来正好6500万元。
俩人谁也不肯让步,最后想了个“折中方案”:
股权转让正式按120亿估值签,折合每股86.74元,总计股权转让价款为26022万元;同时另签一份《奖励协议书》,约定只要春立医疗完成合格上市,磐茂就额外向史春宝支付6500万元“奖励款”。
说白了,这哪里是什么员工奖励、绩效奖励,就是把股权转让的估值差价换了个名头,本质就是标准的“上市对赌”——赌的就是公司能不能顺利IPO,上市成功就补差价。
为了闯关IPO,玩起了“抽屉双簧”
协议刚签完,内部的预警就来了。
发行人律师率先泼冷水:奖励条款“未来披露容易引起证监会及交易所的关注和对公司股本结构存在不确定的质疑”,建议另行签署补充协议。
公司董秘也跟着补刀:香港那边的证券事务代表觉得不妥——“表面看着好像对其他股东不公平,需要解释只奖励给史总的原因。”“万一其他有谁知道了,公开了,对公司和史总也会有不好的印象。”
一边是6500万的真金白银,一边是IPO的大局,双方很快“灵机一动”,想出了一套“完美操作”。
2020年4月26日当天,两件事同时完成:
第一件,双方正式签署《〈奖励协议书〉之终止协议》,明面上把这份对赌协议彻底作废,做得干干净净;
第二件,磐茂投资单方出具一份《承诺函》,核心内容和之前的奖励协议一模一样——上市就给6500万,一分不少。
一套组合拳打下来,协议从“双方签署的合同”变成了“投资方单方的承诺”,从“台面上”挪到了“抽屉里”。在他们看来,只要双方都不说,交易所就查不到,既不耽误上市,钱也照样能拿。
交易所问询拍胸脯:我们没有对赌
2020年12月,春立医疗正式向上海证券交易所申报科创板IPO。
果不其然,2021年6月21日,上交所第一轮审核问询函直接抛出灵魂拷问:引入的投资者及实控人之间,有没有签订对赌协议或其他利益安排?有没有清理完成?是否符合科创板审核规则?
这要是如实回答,别说过会,估计直接就得被打回来整改,300万股的转让可能都要重新定价。
春立医疗的回复斩钉截铁:
“磐茂中心、其他股东及实际控制人均未签订有对赌协议或其他利益安排。”
白纸黑字的官方回复,配上已经“终止”的奖励协议,这套组合拳顺利蒙混过关。
2021年12月30日,春立医疗成功登陆科创板,发行价29.81元/股,发行3842.80万股,募资总额11.46亿元,保荐机构为华泰联合证券。成为国产医械行业首家“A+H”双平台上市企业。
敲钟仪式上,史春宝夫妇持股合计超54%,身家一夜暴涨。他大概觉得,抽屉里那6500万,也已经稳稳揣进了兜里。
上市就翻脸,6500万彻底打了水漂
谁知道,钟敲完了,钱却要不回来了。
史春宝几次找磐茂投资索要6500万“奖励款”,对方都置之不理,完全没了当初谈合作时的爽快。
2022年10月,忍无可忍的史春宝依据《股权转让协议》中的仲裁条款,向中国国际经济贸易仲裁委员会申请仲裁,想逼着对方给钱。
结果磐茂投资反手就是一记漂亮的防守反击。
2023年5月8日,磐茂投资直接向上海金融法院申请确认《承诺函》项下不存在仲裁协议。2023年11月2日,上海金融法院裁定支持磐茂主张,认定《承诺函》与《股权转让协议》“并非合同变更关系”,《承诺函》具有独立性,不适用股权转让协议的仲裁约定。仲裁程序因此终止。
这条路,被堵得严严实实。
史春宝不甘心,转战北京市通州区人民法院,直接依据《承诺函》起诉。
他的诉讼请求列得清清楚楚:6500万元奖励款本金,加上逾期利息(按全国银行间同业拆借中心公布的1年期贷款利率计算,自2022年1月8日起算,暂计至2023年12月31日为488.5863万元),再加上律师费损失67万元、财产保全费5000元、保全保险费35277.93元。
案子也几经波折。2024年12月9日,通州法院作出(2024)京0112民初2272号民事判决后,磐茂不服提起上诉。北京市第三中级人民法院以“原审判决认定基本事实不清”为由,裁定撤销原判、发回重审。
通州法院于2025年5月29日重新立案,由审判员曹越担任审判长,与审判员邢怀龙、刘文组成合议庭,公开开庭审理。直到2026年2月,通州法院重审后给出最终一审判决,直接把这层窗户纸捅得粉碎。
法院定性:规避监管,违背公序良俗,自始无效
法院的判决字字诛心,三个核心争议点,每一句都打在七寸上。
第一,这到底是“奖励”还是“对赌”?
法院说得明明白白:6500万元奖励款,本质就是150亿估值与120亿估值的差额折算的股权转让价款,和公司上市目标直接挂钩,上市就补钱,这就是对赌协议(估值调整协议),根本不是什么普通奖励承诺。
第二,这份《承诺函》有效吗?
法院直接定性:双方明明知道对赌协议需要依法披露,却故意通过“终止协议+单方承诺函”的方式刻意规避信息披露义务,还在交易所明确问询的情况下作出“无对赌”的虚假回复,破坏了证券市场公开、公平、公正的基本原则,违背公序良俗,应属无效。
第三,钱和费用怎么算?
协议自始无效,自然不用履行。6500万奖励款,一分钱都不用给;逾期利息没有法律依据,不支持;律师费、保全费都是史春宝自行支出的诉讼成本,自己承担。
最终算下来,史春宝不仅没拿到6500万,还倒贴了37.02万元案件受理费和5000元保全费。
翻一下2025年胡润百富榜,史春宝、岳术俊夫妇以52亿元财富位列第1358位。52亿身家的人,为了6500万折腾了四年,最后倒贴37万诉讼费——这笔账怎么算都是亏的。
抽屉协议,从来不是潜规则的“护身符”
春立医疗这波操作,在创投圈根本不算新鲜玩法。
IPO前清理对赌,是监管的明确要求。科创板审核规则早有规定,对赌协议原则上要在申报前清理;即便满足条件不清理,也不能让上市公司作为当事人、不能导致控制权变化、不能与市值挂钩、不能严重影响持续经营。
但业内早就玩出了各种“灰色变种”:明面上签终止协议,私底下再签“抽屉协议”,约定上市后恢复效力;或者像春立这样,换成单方承诺函、备忘录的形式,以为没签双方正式协议就不算数。
此前证券时报就曾报道,不少私募机构把这当成“行业惯例”。像拓斯达当年主动披露对赌条款——2015年6月与兴证创投签署《中止合同》,约定自申报IPO材料并受理之日起对赌条款中止执行——已经算是业内“老实人”了。更多的公司,都是藏着掖着,全靠双方自觉。
但藏着掖着,就真的没事吗?
看看前面的例子。
2022年,硕世生物的同类案子。南京高科系与实控人的对赌因直接和二级市场市值挂钩,被上海二中院判决无效。南京高科系投资方在硕世生物上市半年后要求支付回售价款合计约7.68亿元,结果一分没拿到。该案后来被列入“2022年度全国法院十大商事案件”。
众生药业更惨,子公司对赌失败,不到两年时间掏了超7亿元回购外资股权。
说白了,监管从来没有完全禁止对赌,只是要求它“阳光化”。你要是偷偷摸摸搞抽屉协议,甚至不惜向监管提供虚假陈述,那法律也不会站在你这边。
截至目前,暂未看到史春宝提起上诉的消息。但这桩案子已经给所有拟IPO企业和实控人狠狠上了一课:
资本市场里,所有看似捷径的操作,最后往往都是最贵的弯路。