10 月 27 日,康希诺生物(6185.HK/688185.SH)披露 2026 年三季报。
三个数字并排,方向不一致:前三季度营业收入 8.82 亿元、同比增长 27.40%,归母净利润 1629 万元、增长 12.82%;但第三季度单季,收入 3.32 亿元、只增 7.17%,归母净利润 1701 万元、下降 39.08%。
还有一组更反常:前三季度扣非净利润仍亏 4498 万元,可第三季度单季扣非是正 507 万元——连续两个季度为正。
同一份报表,既像高增长又像失速,既在盈利又在亏损。要读懂它,得先把 27.4%拆开。
公司在报表里把增长归因于两条:商业化产品组合日益丰富,以及海外业务逐步放量。海外的量级,半年报披露过:上半年海外收入 1.52 亿元,同比增长 4724.19%;而 2025 年全年海外收入只有 4775 万元,约占营业收入的 4.5%。半年就做到去年全年的 3.2 倍。
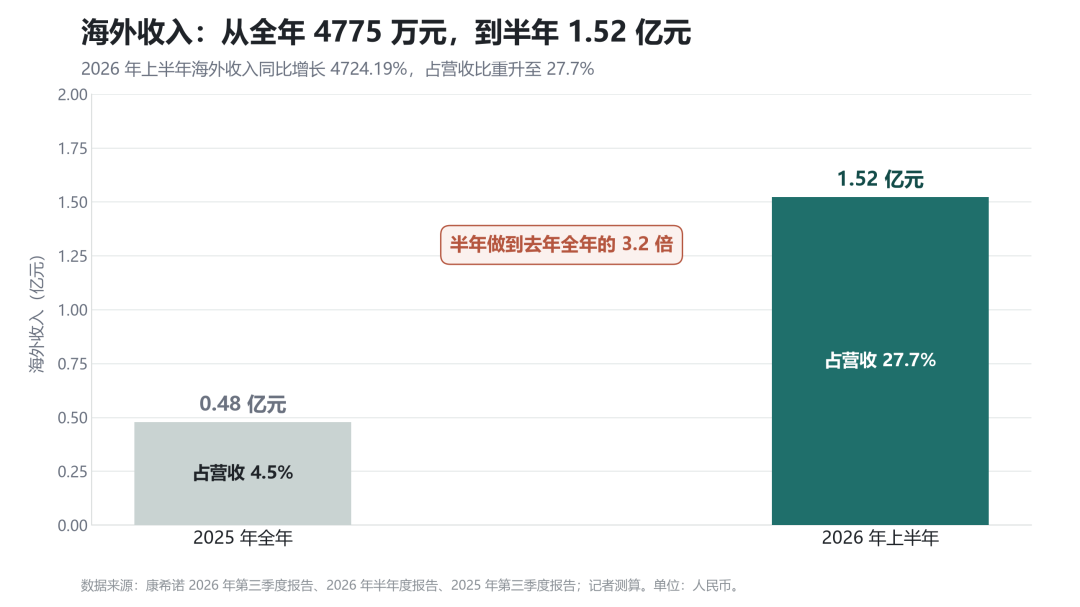
图1:海外收入与占营业收入比重(来源:公司 2025 年年度报告、2026 年半年度报告)
把它放进增量里看更清楚:上半年营业收入同比多出 1.67 亿元,同期海外收入就有 1.52 亿元,约九成增量来自海外。扣掉海外,国内收入约 3.98 亿元,同比只增约 4%。
这也解释了第三季度为什么突然减速。二季度单季收入 3.60 亿元,环比一季度的 1.90 亿元增长 89%;三季度回落到 3.32 亿元、同比 7.17%——正好是海外项目集中确认结束之后的水平。
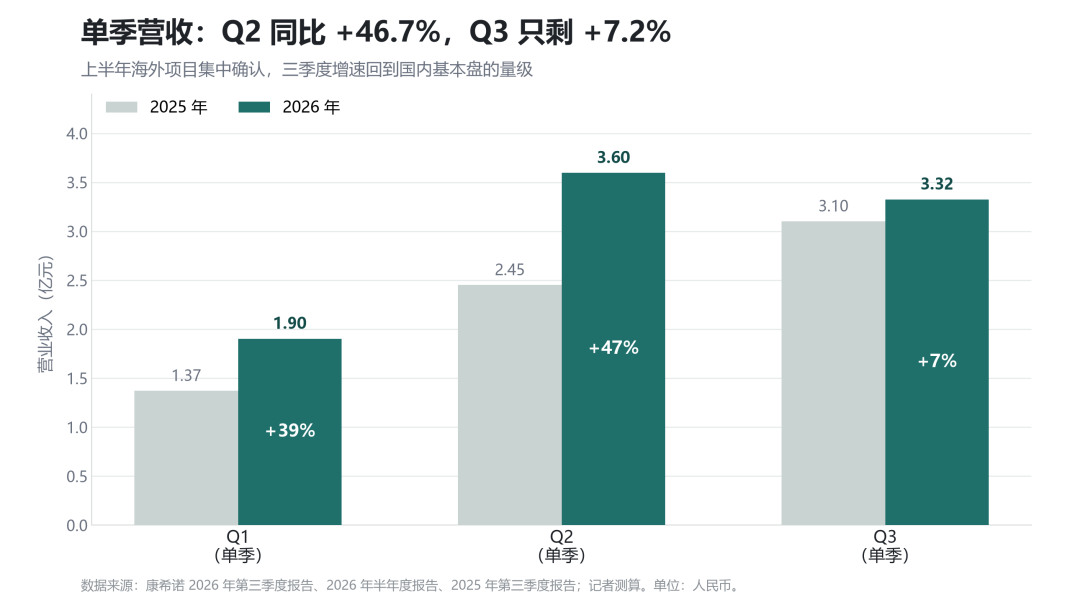
图2:单季营业收入两年对比(来源:公司定期报告)
这门生意的形态和卖疫苗不是一回事。公司在 2025 年报里的说法是“开展疫苗技术转移及疫苗中间品销售”,支持各国合作伙伴的本地化生产与产品注册。单笔金额大、确认节点跟着项目进度走、客户是政府或本地伙伴:它能把闲置产能变成收入,却不听公司的排期。02 一份被税改改写的收入表
三季报有一段容易被跳过的“其他提醒事项”:自 2026 年 1 月 1 日起,疫苗产品不再适用生物制品 3%的简易征收率,改为一般计税下 13%的税率,并可抵扣进项。依据是财政部、税务总局 2026 年第 10 号公告。
多数解读只把它当成税负变化。对一张利润表来说,它至少改了三行。
第一行是收入。增值税是价外税,报表确认的是不含税收入:同样的含税出厂价,按 3%简易征收,收入等于含税价除以 1.03;按 13%一般计税,等于除以 1.13。两者相差约 8.9%。若终端含税价没有同步上调,仅税率切换这一项,就会把国内销售的表观收入压低近 9 个百分点。公司未披露是否调价,但这个前提足以说明:今年的收入增速和销量增速,不是同一件事。
第二行是成本。简易征收下进项税不能抵扣,采购里的增值税沉在营业成本里;改为一般计税后可以抵扣,成本相应减轻。这是缓冲。
第三行是所得税。2026 年一季报披露,因增值税政策变化,公司“审慎评估未来盈利预测及未来可获得的应纳税所得额”,减记递延所得税资产 604.43 万元。三行叠加,结果是收入被压低、成本被减轻、所得税被抬高。03 毛利率的波动,暴露的是结构
前三季度营业成本 1.96 亿元,同比增长 46.57%,快于收入;毛利率 77.76%,比去年同期的 80.67%下降 2.9 个百分点。只看这个数,很容易得出“价格战”的结论。
但按单季拆开,画面完全不同:一季度毛利率 80.94%,二季度降到 74.70%,三季度回到 79.25%,而 2025 年三季度是 78.37%。
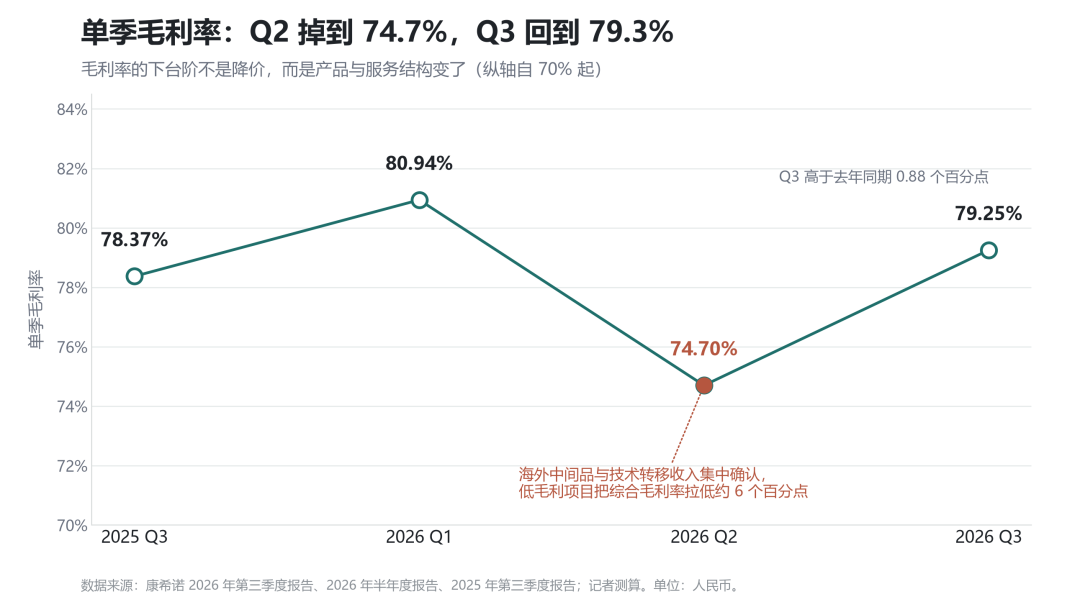
图3:单季毛利率(来源:公司定期报告)
二季度正是海外收入集中确认的季度。低毛利的中间品与技术转移收入占比抬升,把综合毛利率拉低约 6 个百分点;三季度海外确认减少,毛利率立刻回升,还比去年同期高 0.88 个百分点。
所以这条曲线不是“卖不动了在降价”,而是“卖的东西变了”。这也带来一个反直觉的结果:二季度收入 3.60 亿元、三季度 3.32 亿元,差 2800 万元,但两个季度的扣非净利润都是 507 万元,几乎一模一样。规模不再是利润的唯一变量,结构才是。04 归母降 39%,扣非涨 66.6%
第三季度归母净利润下降 39.08%,公司在报表里列了四项原因:综合毛利同比增加 2037 万元;股份支付费用同比增加 1274 万元;汇兑损失同比增加 1100 万元;非经常性其他收益同比下降 730 万元。第一项是加分,后三项是减分。
减分项里有两项与经营无关——股权激励的会计费用、外币汇率波动。这也是为什么同一季度归母下降 39.08%,扣非却同比增长 66.56%。
前三季度的账更能说明问题:归母净利润 1629 万元,扣非净利润-4498 万元,差额 6127 万元。它主要由四块构成:国际专项研发资金支持确认的其他收益 3964 万元、金融资产公允价值变动及处置损益 2740 万元、政府补助 236 万元、营业外净收入 251 万元,扣除所得税影响 1065 万元。
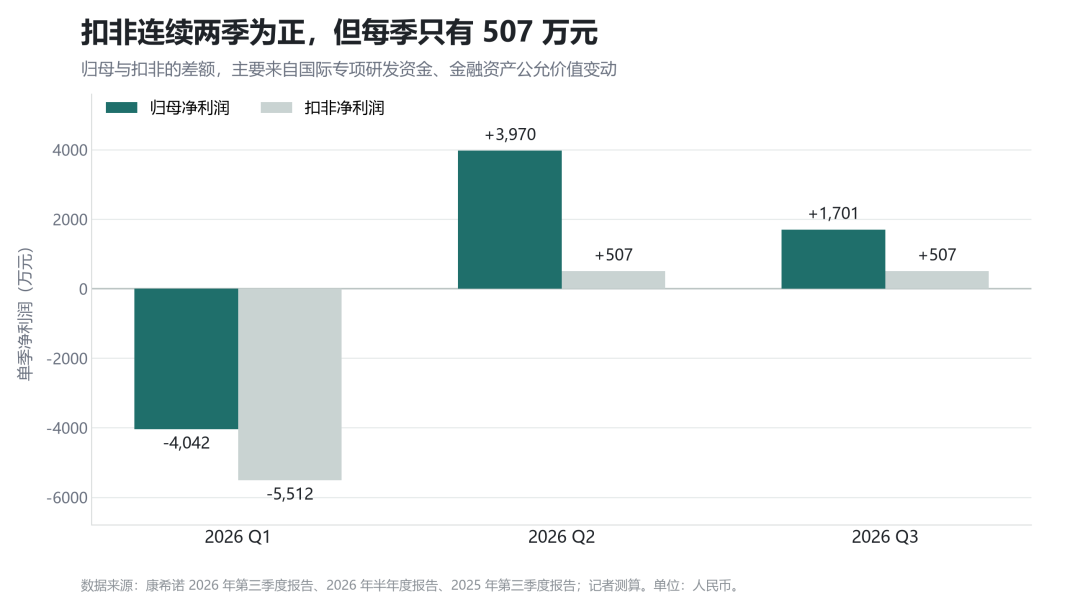
图4:单季归母净利润与扣非净利润(来源:公司定期报告)
换句话说,账面盈利仍主要由补助与投资收益撑起,经营性业务整体还没跨过盈亏平衡线。但变化也真实存在:单季扣非二季度 506.66 万元、三季度 507.14 万元,连续两季为正;前三季度扣非亏损同比收窄 45.72%。
只不过,507 万元的利润对应 3.32 亿元的收入,净利率只有 1.5%。拐点出现了,但还很薄。05 现金流 Q3 转正,收现比却降到 82%
前三季度经营活动现金流净额-2386 万元,同比下降 171.23%。拆到单季:一季度-6702 万元,二季度-3962 万元,三季度+8280 万元——第三季度已经转正,明显好于去年同期的 2222 万元。
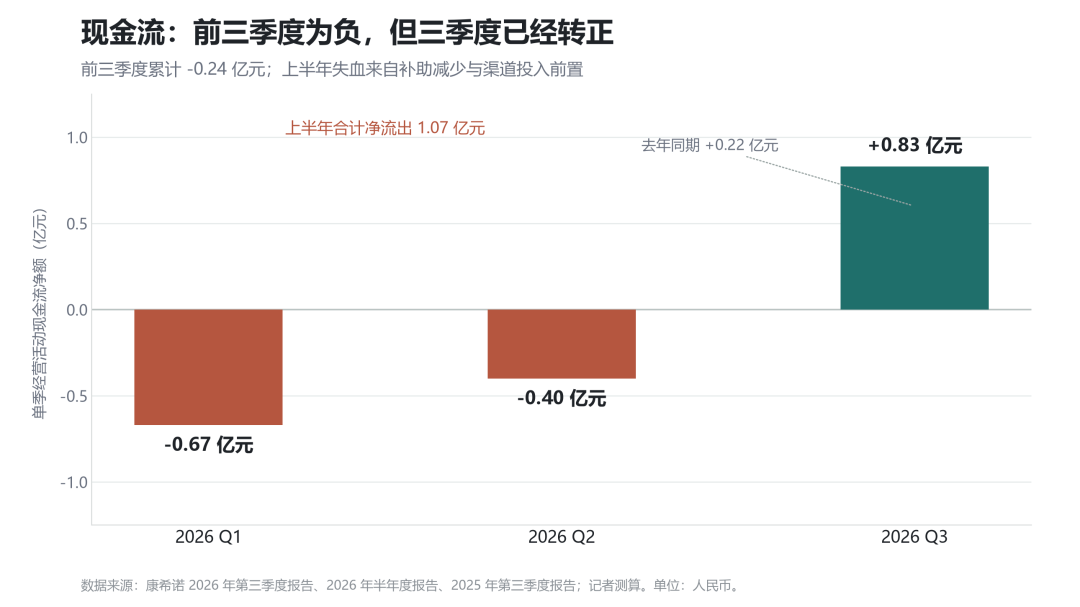
图5:单季经营活动现金流净额(来源:公司定期报告)
上半年的失血有明确出处:政府补助、国际专项研发补助与税费返还减少,2025 年同期有 1718 万元税费返还、今年为零;同时渠道建设、学术推广的支出增加,支付给职工以及为职工支付的现金同比增长 10.9%,支付其他与经营活动有关的现金增长 11.4%。
更值得盯的是收现。前三季度“销售商品、提供劳务收到的现金”7.27 亿元,同比只增 4.1%;收现比(收现除以营业收入)从去年同期的 100.9%降到 82.4%。同期应收账款从 7.83 亿元增至 10.05 亿元,增长 28.3%。
项目型收入的回款与进度绑定、账期长,会把利润留在应收里。收现比能否回到 100%附近,是判断海外业务“含金量”的关键。06 接下来看三个数
四季度单季扣非能否连续第三季为正。今年的接续点是产品:盼康欣 8 月完成首批批签发并启动供应,曼海欣扩龄至 3 至 17 周岁的补充申请 7 月获受理。
年报的分地区收入。三季报不披露海外明细,全年海外占比是判断“项目型收入是否可持续”的第一个硬数据。
收现比与应收账款。若收现比继续低于 90%、应收继续快于收入增长,说明增长在向资产负债表转移。
这份三季报既不是“高增长”,也不是“业绩变脸”。
它记录的是一个切换:从国内销售到“产品加工艺”两条腿走路,从补助支撑的账面盈利到薄但真实的经营微利。
真正的看点不是“利润为什么跌了 39%”,而是当海外交付节奏放缓时,国内产品端能不能接住那 7%的增速。在疫苗行业整体承压、增值税规则重置的这一年,这个问题要等下一个季度,甚至下一个年报来回答。