挂电驱名、走装备路,巨一的错位生长,营收 20.81 亿、+9.6%,归母 0.44 亿,投资净收益就占 55%。芝能智芯出品
巨一科技 2026 年上半年营收 20.81 亿元、同比增长 9.6%,归母净利 0.44 亿元、同比增长 10.31%,看上去是家平稳增长的小公司。
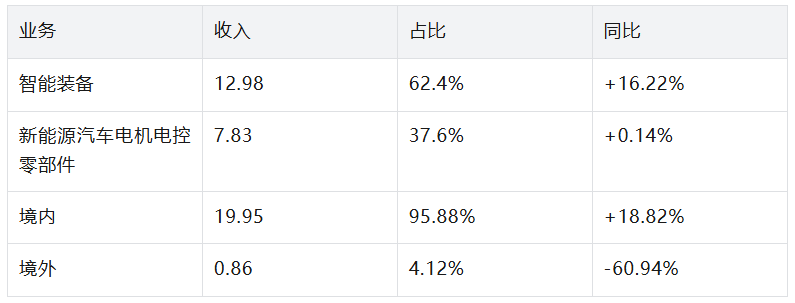
撑起增长的是智能装备业务 12.98 亿元、同比+16.22%,占营收 62.4%;挂着《新能源汽车电机电控》名头的零部件业务收入 7.83 亿元、同比只有+0.14%,几乎贴在原地。
这家公司当下是装备厂在养着电驱业务,而不是电驱业务在驱动公司。
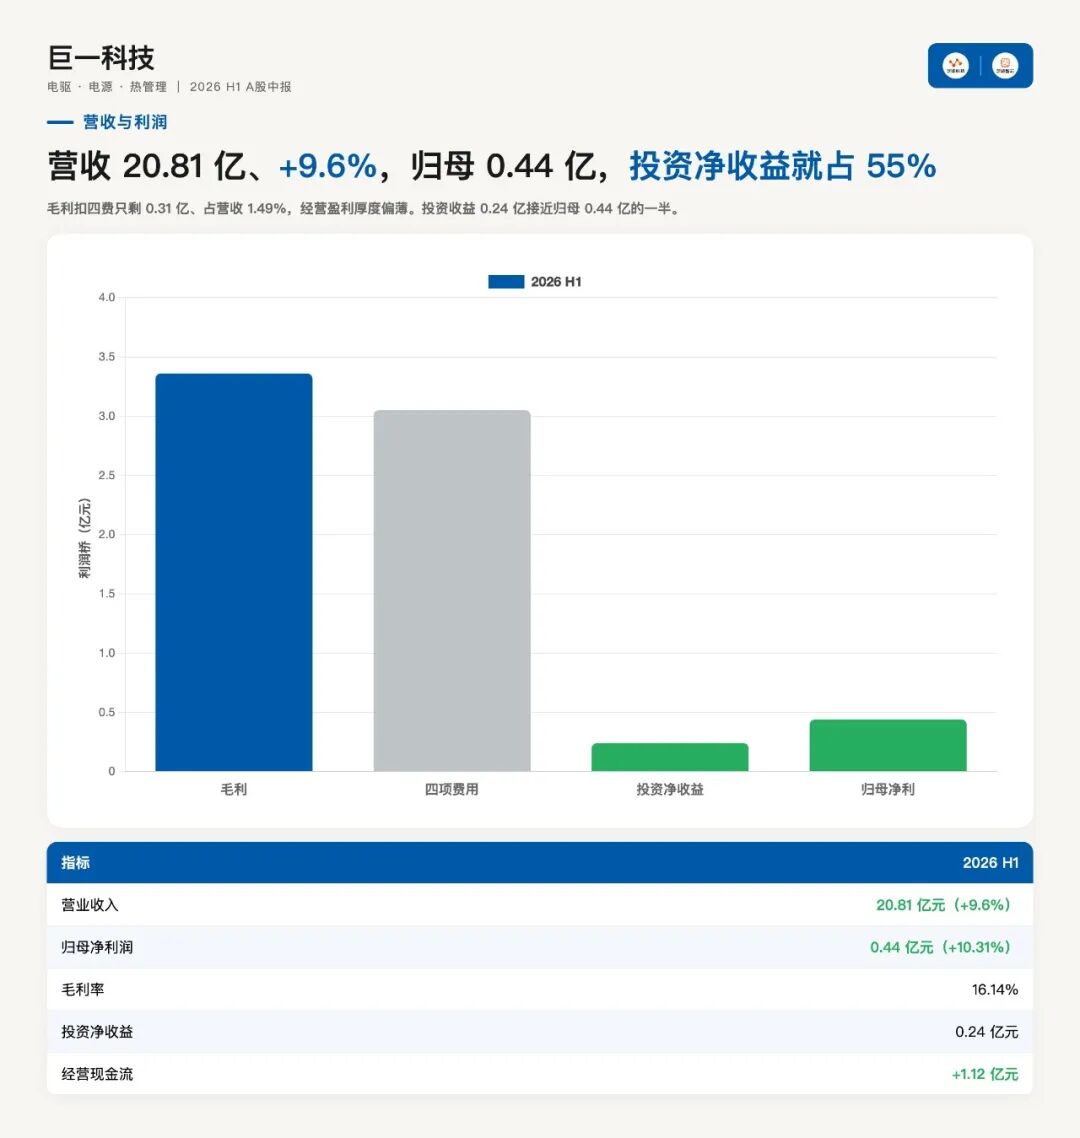
20.81 亿收入留下 3.36 亿毛利,毛利率 16.14%。
四项费用 3.05 亿,其中研发 1.52 亿占营收 7.30%,管理费用 1.02 亿占 4.90%。费用之后只剩 0.31 亿。
加上投资净收益 0.24 亿,到 0.55 亿;再扣掉资产减值 0.26 亿,剩 0.30 亿左右,加上其他收益和税金及附加的净影响,营业利润落到 0.49 亿,扣税 0.05 亿,归母 0.44 亿。
归母净利 0.44 亿元,投资净收益 0.24 亿元,两者量级之比约为 55%。但前者是税后归母口径、后者是税前项目,不能严格解释为利润贡献率。
能够确认的是,投资收益对本期利润影响显著,而毛利扣四费后只剩 0.31 亿元、占营收 1.49%,经营盈利厚度偏薄。
Part 1业务构成:一半是装备,一半是电驱,增长只在一边
◎智能装备做的是汽车生产线的成套装备和智能装备解决方案,客户是整车厂和零部件厂,收入确认跟着项目验收走。这块业务上半年+16.22%,是公司增长的唯一引擎。
◎新能源汽车电机电控零部件 7.83 亿元、同比+0.14%,2026 年上半年国内新能源乘用车驱动电机装机量约 547 万台、同比增长 12.7%,行业还在扩,公司的零部件业务却是零增长,等于把自己的份额让了出去。
考虑到同期车企自制阵营份额已超过一半,弗迪动力、蔚来动力科技、理想驱动都在自供,第三方小厂的零部件订单被挤压是合乎逻辑的结果。
◎巨一的电机电控业务规模只有 7.83 亿元,在百万台级别的装机市场里属于尾部,既拿不到头部客户的规模订单,也扛不住年降。
境外收入 0.86 亿元、同比-60.94%,占比从原来的两位数掉到 4.12%。
装备项目的海外交付受验收节奏影响大,单个项目确认延迟就能造成这么大的波动,这块的可预测性比较差。
资产负债表:项目制留下的痕迹很重
◎存货 35.35 亿元,占总资产 43.8%,是这家公司资产负债表上最扎眼的一项。
装备业务的产品从投料到客户验收要跨好几个季度,未验收前全部压在存货里,所以这个数字高是项目制的正常形态,不代表滞销。但要留意它对资金的占用:35.35 亿存货对应 20.81 亿的半年营收,周转一次要接近一年半。
◎合同负债 22.34 亿元,占半年营收的 107%。
这是客户预付的项目款,说明手上的订单量是够的,未来一年的收入有底。合同负债高、存货高,这两个数字配在一起,画出来的是一家订单饱满但资金被项目压住的装备公司。
◎应收账款只有 7.95 亿元,占总资产不到 10%,在零部件行业里算干净的,说明回款管理不错,或者装备业务的收款条件较好(先款后货)。
资产负债率 69.96%,负债的大头是合同负债这类经营性负债,不是有息借款,短期借款只有 0.10 亿元,实际偿债压力不大。
现金流:钱去哪了
经营活动现金流量净额+1.12 亿元,比 0.44 亿净利高,经营质量尚可。
购建固定资产支付现金只有 0.34 亿元,说明公司没有在大举扩产能。期末现金 6.38 亿元,比期初 13.64 亿元减少 7.26 亿元。投资活动现金流量净额为-6.96 亿元,其中流入 12.80 亿元、流出 19.76 亿元,资本开支仅 0.34 亿元。
Part 2行业层面:装备吃的是产能周期,电驱吃的是份额
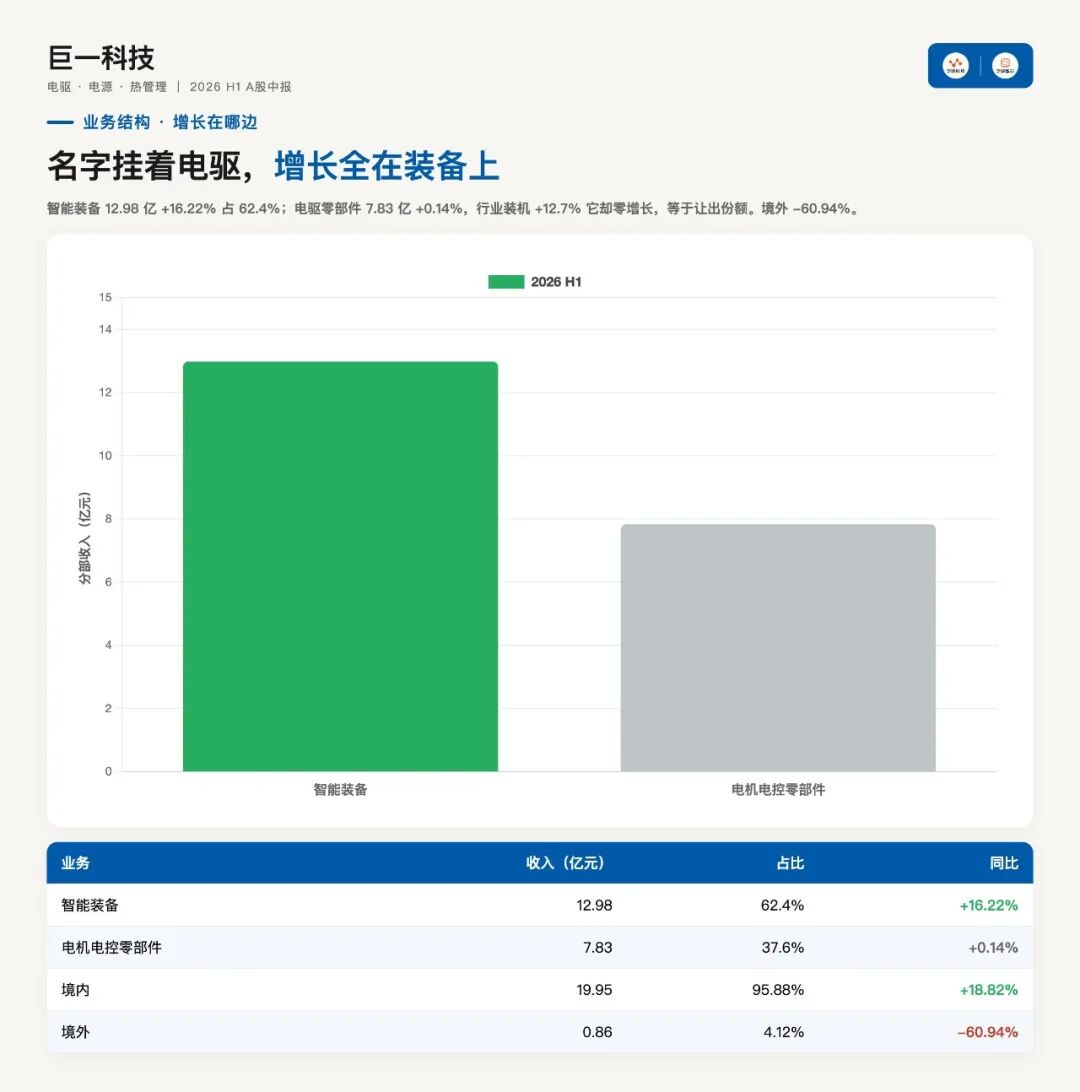
巨一的两块业务处在两个不同的周期里。
◎智能装备吃的是整车厂和零部件厂的产能投资周期。
2026 年上半年汽车出口 509.6 万辆、同比增长 65.3%,新能源出口 235.5 万辆、同比增长 1.2 倍,车企在国内外建厂的节奏没停,产线需求就还在。这解释了为什么装备业务能有+16.22%。
◎电驱零部件吃的是份额和成本。
行业装机量+12.7%,公司这块收入+0.14%,差距就是被抢走的份额。抢走它的是两类对手:一是整车厂自供体系,二是头部第三方。
在 800V 高压平台渗透率突破 31%、产品迭代周期压缩到 18 个月的背景下,尾部供应商跟不上迭代速度,会被加速甩开。
好处是装备业务能对冲电驱的波动,坏处是市场很难给它一个清晰的估值定位:按装备公司看,它的利润率偏低;按电驱公司看,电驱业务没有增长。
装备业务的商业模式和存货的关系
巨一的智能装备业务做的是汽车生产线和智能装备解决方案,客户是整车厂和零部件厂。
这类业务的收入确认跟着项目验收走:签合同收预付款,投料生产形成存货,交付安装后等客户验收,验收通过才确认收入。
这个模式在报表上留下三个特征。
◎合同负债高。22.34 亿元的合同负债就是客户预付的项目款,占半年营收的 107%,手上的订单量超过一个报告期的收入规模。
◎存货高。35.35 亿元存货里有大量未验收的在产品和发出商品,这些是已经投了料但还没确认收入的项目成本。
◎收入波动大。单个大项目的验收时点能让一个季度的收入明显变动,这也是境外收入同比-60.94%的可能原因,项目验收节奏的影响大于订单本身的变化。
用预收款支撑生产,用存货承接未验收项目,等验收后一次性确认收入。
◎这个模式的优点是先收钱后干活,资金风险小;
◎缺点是收入确认的主动权不完全在自己手里,客户的验收节奏会直接影响报表表现。
装备订单的下游需求从哪来
◎装备业务能吃到的需求,来自整车厂和零部件厂的产能投资。
2026 年上半年汽车出口 509.6 万辆、同比增长 65.3%,新能源汽车出口 235.5 万辆、同比增长 1.2 倍。
车企在海外建厂的节奏没停,国内产线的技术改造也在继续,这两块构成了装备订单的来源。
◎但产能投资是周期性支出,跟整车厂的盈利和现金流状况直接相关。
2026 年上半年汽车产销分别完成 1499.3 万辆和 1501.7 万辆,同比下降 4%和 4.1%,行业整体是收缩的,只是新能源还在增长。
整车厂在总量收缩、新能源增长的结构里做产能投资会更谨慎,优先投新能源产线,传统燃油产线的改造往后排。巨一的装备业务+16.22%,说明它接到的主要是新能源相关产线订单。
这个判断也解释了为什么电机电控零部件业务+0.14%而装备业务+16.22%:公司跟新能源行业的连接,是通过卖产线建立的,不是通过卖零部件。
车企在扩产的时候是它的客户,扩完产开始自制零部件的时候就变成了它的竞争对手。
合同负债 22.34 亿元,比半年营收还高
装备业务的收入确认方式跟零部件不一样。零部件是发货确认,装备是项目制,按进度确认收入,客户在签约和关键节点付的钱先挂在合同负债上。
巨一科技中报合同负债 22.34 亿元,比它半年 20.81 亿元的营收还高,占总负债 56.40 亿元的近四成。
这是已经收到钱但还没确认成收入的订单,相当于未来一到两年的收入蓄水池,也是判断装备业务景气度最直接的指标。
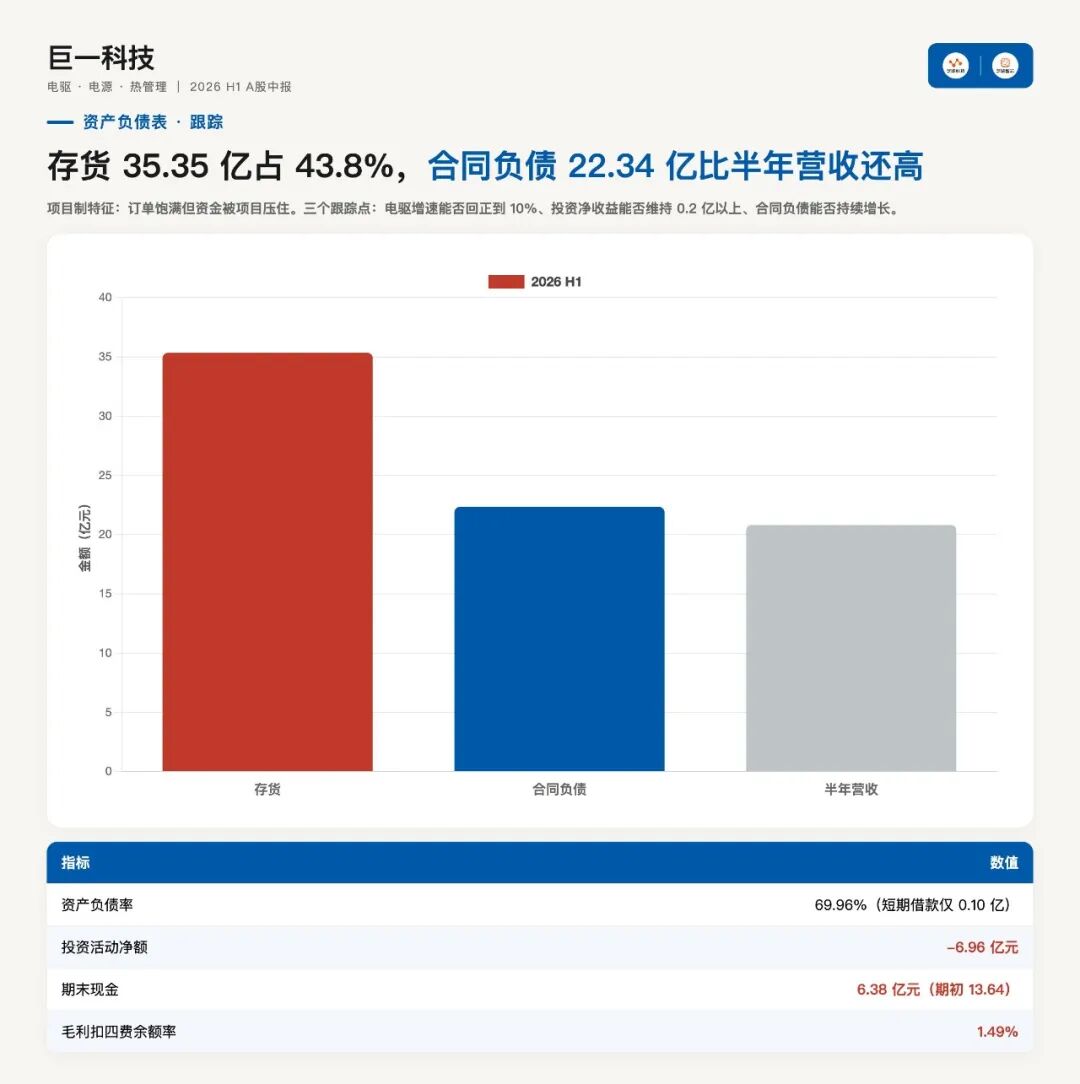
跟它对应的是存货 35.35 亿元,占总资产 80.62 亿元的 43.8%。
存货里的在产品和发出商品,就是这些合同负债正在变成的实物。两个数字一起看能读出两层信息:订单量确实在手上,交付周期长,钱压在产线上。
这也解释了经营现金流只有 1.12 亿元,收到的钱先变成存货,确认收入之后才转成利润。
风险在节奏。
装备项目的验收时间不完全由巨一自己决定,客户产线的进度、车型投产的时间点都会影响。客户那边一旦推迟,存货周转天数继续拉长,跌价准备的计提压力就上来了。
中报资产减值损失 0.26 亿元,规模不大,接下来几个季度要盯着这个科目。
小结
巨一科技当前更接近一家以智能装备为主要增长来源的公司。
电驱零部件业务收入 7.83 亿元、基本零增长,在车企自研自制加速的环境下面临压力,但是否已经丢失份额仍需装机数据验证。毛利扣四费后余额为 0.31 亿元,投资净收益 0.24 亿元影响显著,整体盈利厚度偏薄。