松井新材料集团股份有限公司(688157.SH)于2026年8月披露2026年半年度报告。
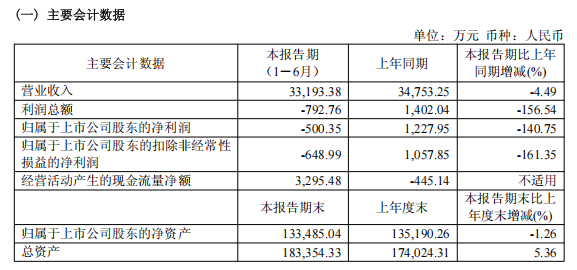
报告期内(2026年1-6月),公司实现营业收入3.32亿元,同比下降4.49%;归属于上市公司股东的净利润为-500.35万元,较上年同期由盈转亏;扣除非经常性损益后的归母净利润为-648.99万元,同比下降161.35%。尽管上半年整体业绩承压,但第二季度实现营业收入20,695.29万元,同比增长6.45%、环比增长65.59%,并实现归母净利润183.49万元,较第一季度扭亏为盈。
财报最大看点在于,公司传统优势业务高端消费电子领域收入同比下滑超两成,而乘用车领域业务收入同比增长38.88%,收入占比由上年同期的28.15%提升至40.93%,业务结构发生显著切换。
消费电子与乘用车"此消彼长
报告期内,公司利润总额由上年同期的1,402.04万元转为-792.76万元,同比下降156.54%;归母净利润由上年同期的1,227.95万元转为亏损500.35万元;扣非归母净利润亏损648.99万元,降幅达161.35%。
对于业绩变动,管理层在报告中给出三方面解释。其一,受终端市场需求承压及下游客户需求结构变化等因素影响,公司高端消费电子领域营业收入同比下降23.11%,对整体收入规模及毛利贡献产生一定影响。其二,受原材料价格上涨以及产品、业务结构变化等因素影响,公司综合毛利率为39.51%,较上年同期下降3.12个百分点,导致毛利额同比减少。其三,公司持续推进技术研发和能力建设,报告期内研发投入5,560.16万元,同比增长9.20%,研发投入占营业收入的比例为16.75%,较上年同期提升2.10个百分点,主要用于核心材料体系建设、重点产品开发、跨应用领域验证及研发人才队伍建设,对短期盈利水平形成一定影响。
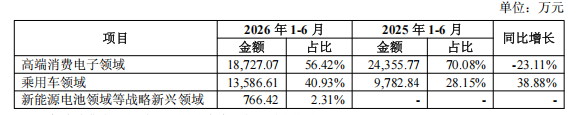
按下游应用领域划分,公司收入呈现明显的"此消彼长"格局。高端消费电子领域实现营业收入18,727.07万元,占营业收入比重为56.42%,但较上年同期下降23.11%,上年同期该领域收入为24,355.77万元,占比70.08%。乘用车领域则成为最大增量来源,实现营业收入13,586.61万元,占营业收入比重由上年同期的28.15%大幅提升至40.93%,同比增长38.88%。新能源电池领域等战略新兴领域实现营业收入766.42万元,占营业收入比重为2.31%,开始形成收入贡献。
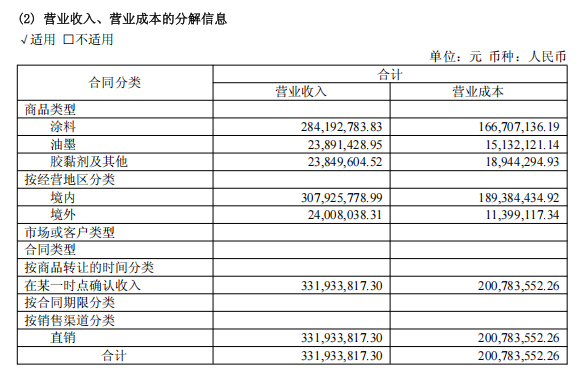
按产品品类划分,涂料仍是公司绝对主力。报告期内,涂料产品实现收入28,419.28万元,占主营业务收入的比重超过85%;油墨产品实现收入2,389.14万元;胶黏剂及其他产品实现收入2,384.96万元。从区域分布看,境内市场实现收入30,792.58万元,占主营业务收入的92.8%;境外市场实现收入2,400.80万元,占比约7.2%。公司目前主要采用直接销售模式进行产品销售。
公司称,高端消费电子领域业务短期承压主要受终端市场需求承压及下游客户需求结构变化等因素影响。但该领域仍是公司技术能力积累和客户资源沉淀的重要基础,公司围绕核心产品持续推进技术优化,并积极参与客户智能眼镜、AI终端等相关项目开发,同时围绕机器人等新兴应用方向开展技术储备。乘用车领域业务规模和占比持续提升,则体现了公司依托高端功能性涂层材料核心能力,将高端消费电子领域形成的综合能力向其他先进应用场景迁移的效果。
在经营层面,松井股份上半年呈现出多条业务线差异化推进的特征。乘用车领域作为第二增长曲线持续成长,客户覆盖由比亚迪、吉利、蔚来、理想、小鹏、小米、国内H大客户等国内自主品牌,进一步延伸至上汽大众、一汽丰田等合资品牌,以及奥迪、日产等国际主流车企。产品布局方面,公司围绕乘用车全域涂层解决方案持续完善产品矩阵,在零部件涂层领域以保险杠涂料等传统外饰件涂料为基础,持续推进外饰PVD、镭雕发光保险杠、水性色漆等差异化产品开发,并开展多家主机厂外饰PVD项目技术对接。同时,公司稳步推进适用于主流车企的全套车身涂料体系开发,售后修补漆已完成产品开发及应用验证。
新能源电池领域业务正由技术验证向产业化导入推进。公司称,在材料端,围绕动力电池及储能电池绝缘防护需求,持续推进UV固化绝缘涂层材料研发及应用推广,该产品在客户端已进入稳定量产供货阶段。由公司联合中海油常州涂料化工研究院有限公司、宁德时代新能源科技股份有限公司等单位共同申报的《动力电池和储能电池用紫外光(UV)固化涂料》行业标准已获批立项。在工艺和设备端,公司持续推进UV数字喷印系统化解决方案,控股子公司湖南三迪与某能源科技股份有限公司签订电芯绝缘UV喷墨打印设备合同,单笔合同金额约3,000万元。针对全固态电池等未来技术方向,公司已配合多家电池厂商完成Demo设备交付及配套材料测试认证。
下半年聚焦经营质量改善与产业化提速
面向下半年,管理层在财报中明确了四条经营主线。公司称,将持续推动业务结构优化和增长动能转换,巩固高端消费电子业务基本盘,推动核心客户存量项目稳定交付及新品项目导入,把握AI终端、智能眼镜等新兴应用机会;加快乘用车已定点项目量产爬坡和重点客户拓展,持续推进外饰PVD、水性色漆等新产品导入;围绕新能源电池绝缘防护等重点应用,加快已量产材料市场拓展及UV数字喷印设备项目交付。
在研发与产业化方面,公司表示将进一步加强研发及客户项目全过程管理,围绕重点客户、重点产品和重点应用场景优化研发资源配置。对于已进入验证、定点和量产阶段的重点项目,加强研发、销售、供应链及生产协同,加快研发成果向规模化应用转化;对于前瞻性项目,结合技术成熟度、客户需求和产业化前景动态配置资源,提高研发投入产出效率。
经营质量提升被置于重要位置。公司称,将进一步强化以业务单元、客户及重点项目为维度的经营分析和资源配置,加强收入、毛利、费用和投入产出管理,持续推进采购降本、生产效率提升、库存优化和供应链协同,提升业务盈利能力。对于研发、市场及其他战略投入,将进一步强化资源配置与产业化进度、经营贡献之间的匹配,在保持长期能力建设的同时,持续改善公司整体盈利质量。
从财务数据观察,公司第二季度已实现扭亏,且乘用车业务占比已接近41%。管理层能否在下半年延续第二季度的改善势头,将消费电子领域的技术积累有效复制至汽车及新能源领域,并同步控制住毛利率下滑与存货攀升的趋势,将是决定全年业绩走向的关键变量。