来源 :仪器信息网2026-08-31
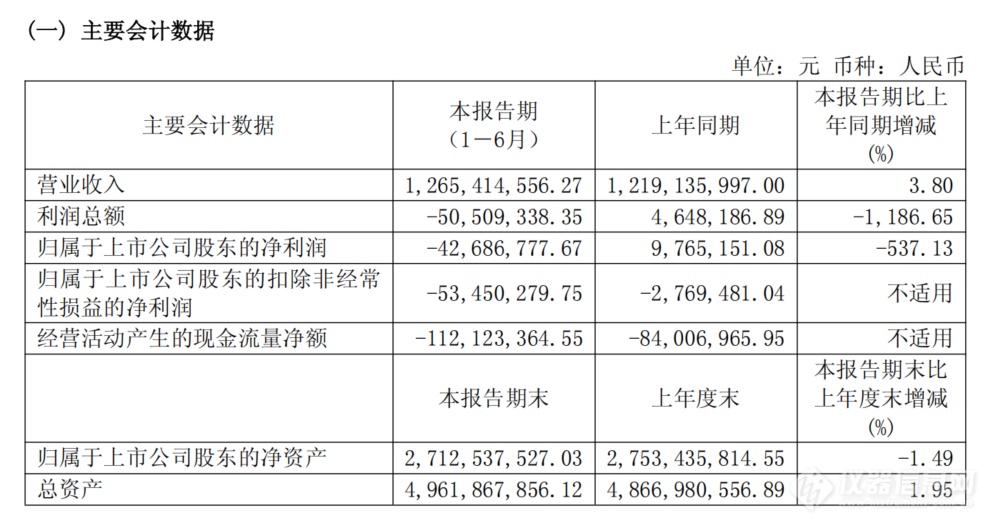
8月28日,上海泰坦科技股份有限公司(688133.SH)披露2026年半年度报告。报告期内,公司实现营业收入12.65亿元,同比增长3.80%;归属于上市公司股东的净利润为-4268.68万元,上年同期为976.52万元,由盈转亏;扣除非经常性损益后的净利润为-5345.03万元,上年同期为-277万元,亏损进一步扩大。
营收重回增长,二季度明显提速
分季度看,公司一季度营业收入5.83亿元,同比下降3.49%;二季度营业收入6.83亿元,同比增长10.95%,单季增速由负转正。2025年公司主动调整经营策略、舍弃部分难以盈利及占用资金周期较长的业务,全年营收同比下降12.56%;2026年上半年收入重回增长,显示调整后的收入基本盘趋于稳定。
经营层面,公司聚焦重点存量前三百客户与重点增量二百客户,报告期末探索平台数据对接企业126家、高校科研院所16所;宜昌通用试剂及特种功能用化学品基地、安徽天地高纯溶剂及电子级溶剂基地实现客户验厂通过23家,虽尚未形成规模销售,但为生产配套产品业务拓展奠定了基础。
利润转亏主因:新增固定资产折旧摊销增大
上半年公司利润总额为-5050.93万元,同比下降1186.65%。公司在报告中表示,亏损主因是新增固定资产尚未充分利用、新增折旧摊销较大。费用端分化明显:管理费用1.20亿元,同比增长47.40%,主要来自新增固定资产投入使用带来的折旧摊销增加以及新增业务团队人员增加;财务费用2415.06万元,同比增长23.66%,源于经营及建设项目投入带来的短期与长期借款规模增加;销售费用8710.74万元,同比下降3.02%,系优化销售团队人员结构所致;研发费用7663.58万元,同比增长0.88%。
成本端,上半年营业成本同比增长5.51%,增幅高于收入增幅,部分产品线毛利有所降低。
业务结构:科研试剂稳增,科研仪器及耗材下滑
从主营业务构成看,科研试剂实现收入5.36亿元,占总收入42.34%,同比增长2.92%,毛利率31.21%;科研仪器及耗材实现收入3.37亿元,占总收入26.65%,同比下降2.69%,是主要板块中唯一下滑的一项。科研仪器及耗材收入下滑,与公司主动压缩低毛利、贸易属性业务的调整方向一致,也在一定程度上拖累了整体毛利率水平。
报告期内,公司经营活动产生的现金流量净额为-1.12亿元,由正转负。公司解释称,经营模式对资金消耗较大,在应收账款、存货上占用经营性资金较多,故经营性现金流为负,预计全年经营性现金流能转正。资产端,报告期末公司应收款项为7.68亿元,较上年末增长15.03%;存货10.80亿元,占总资产21.76%;短期借款10.36亿元,较上年末增长12.62%。公司总资产49.62亿元,较上年末增长1.95%;归属于上市公司股东的净资产27.13亿元,较上年末减少1.49%。
上半年公司研发投入合计8430.03万元,同比增长4.91%,占营业收入比例6.66%,较上年同期提升0.07个百分点。报告期内公司新申请专利及软件著作权13项、获得18项;截至2026年6月30日,累计获得专利及软件著作权360项,其中发明专利89项。公司于2024年获认定为国家级专精特新“小巨人”企业。效率改善方面,公司基于通用大模型接口及内部数据库,改进耗材、试剂的批量自动报价方式,批量报价处理时间由6小时缩短至2小时。
总体来看,泰坦科技上半年呈现出“收入拐点初现、盈利拐点待确认”的局面:营收重回增长、二季度亏损环比收窄是积极信号,但扣非亏损扩大、管理费用与财务费用上行、经营现金流转负仍需持续观察。公司能否延续收入端修复、逐步消化新增产能折旧并推动单季盈利转正,将是后续关注的焦点。