连续4年财务造假!2023年虚增利润超当年利润1.48倍,*ST卓然或被强制退市,审计机构也被立案
2026年9月11日,上海卓然工程技术股份有限公司(*ST卓然,688121)收到上海证监局两份《行政处罚事先告知书》。其中,沪证监处罚字〔2026〕11号针对公司及相关责任人员的信息披露违法违规事项;沪证监处罚字〔2026〕10号针对公司未按期披露2025年年度报告事项。
相比此前监管通报,这次公司披露的《行政处罚事先告知书》把违法事实展开得非常具体:2021年至2024年连续4年年度报告存在虚假记载,同时还涉及招股说明书关联交易重大遗漏、非经营性资金占用未披露、实际控制人两次被留置未及时披露等问题。
其中最突出的是2023年:公司当年虚增利润总额22,429.51万元,占当期报告记载利润总额的148.33%。
与此同时,中国证监会已明确表示,对本案所涉会计师事务所执业行为正式立案调查。
需要说明的是:目前公司及相关责任人员仍处于行政处罚事先告知阶段,最终责任认定及处罚结果应以正式《行政处罚决定书》为准;会计师事务所目前也仅为被立案调查,尚不能直接认定其存在违法或未勤勉尽责行为。
01
监管认定:连续4年财务报表存在虚假记载
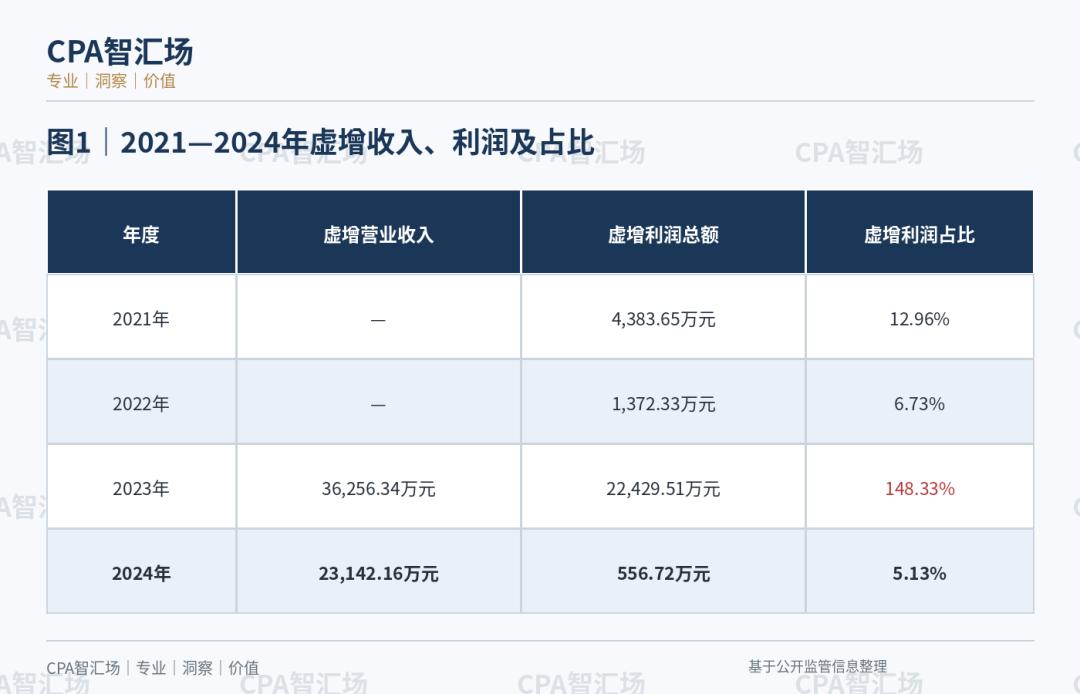
根据沪证监处罚字〔2026〕11号《行政处罚事先告知书》,上海证监局认定:2021年至2022年年度报告虚增利润总额;2023年至2024年年度报告虚增营业收入、利润总额。
其中:
2021年虚增利润总额4,383.65万元,占当期报告记载利润总额的12.96%;
2022年虚增利润总额1,372.33万元,占当期报告记载利润总额的6.73%;
2023年虚增营业收入36,256.34万元,占当期营业收入的12.25%;虚增利润总额22,429.51万元,占当期利润总额的148.33%;
2024年虚增营业收入23,142.16万元,占当期营业收入的8.15%;虚增利润总额556.72万元,占当期利润总额的5.13%。
但这次告知书真正值得看的,并不只是这几个数字。监管把财务造假的具体路径也披露了出来。
02
第一种方式:虚构应收账款收回,少提坏账准备
监管查明,2020年至2023年,河南华颂新材料科技有限公司(曾用名濮阳市远东科技有限公司,以下简称"远东科技")由卓然股份控股股东、实际控制人、时任董事长张锦红实际控制。
卓然股份全资子公司江苏博颂化工科技有限公司(以下简称"博颂化工")此前为远东科技提供工程总承包服务,由此形成大额应收账款。
2021年至2023年,为少计提坏账准备,根据张锦红安排,卓然股份及相关子公司以预付工程款、预付货款等名义将资金转至关联方或配合资金划转的第三方,再由这些关联方或第三方把资金转至远东科技,最终直接或间接用于远东科技向博颂化工支付工程款。
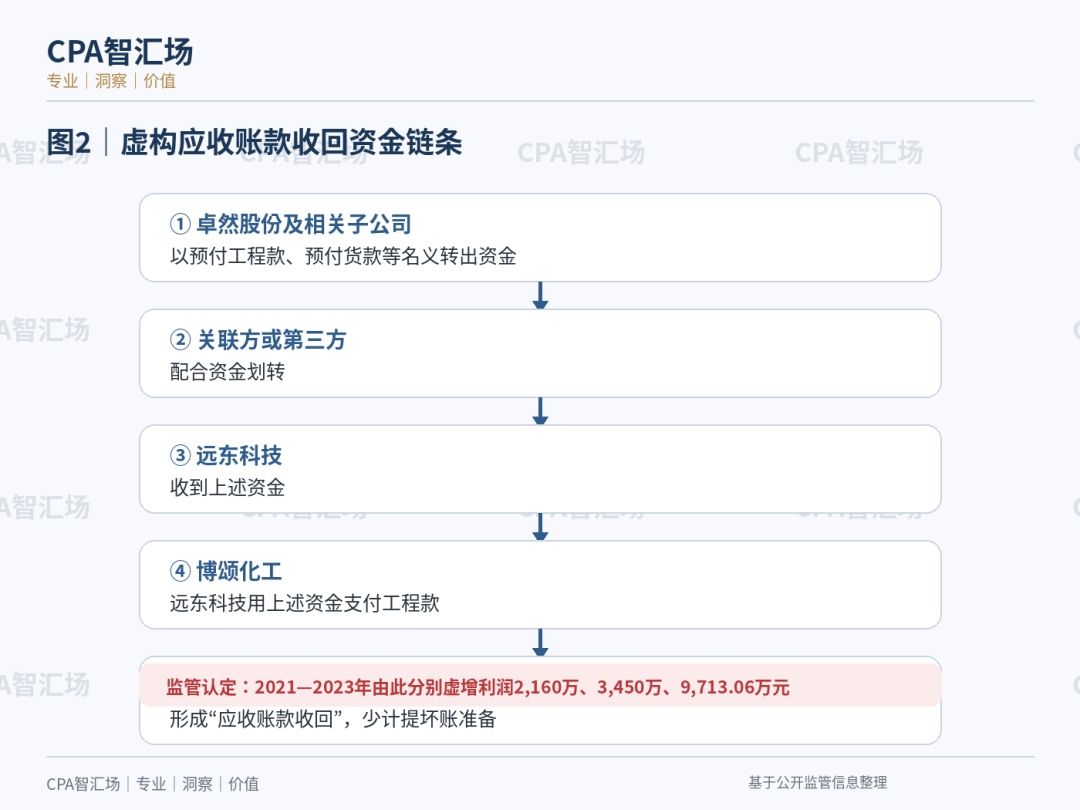
监管认定,这一行为造成:
2021年虚减坏账准备2,160万元、信用减值损失2,160万元,虚增利润总额2,160万元;
2022年虚减坏账准备5,610万元、信用减值损失3,450万元,虚增利润总额3,450万元;
2023年虚减坏账准备15,323.06万元、信用减值损失9,713.06万元,虚增利润总额9,713.06万元。
03
第二种方式:不符合收入确认条件,仍然确认收入
2022年,浙江石油化工有限公司向卓然股份全资子公司上海卓然数智能源有限公司出具配套工程设计委托书,要求新增能够考察不同原料裂解性能的模块,并明确载明不发生设计费。
2023年,卓然股份及卓然数智在浙石化原有装置场内新增模块作为试验装置,并投入不同原料进行催化裂解试验。
监管查明,在没有签订正式合同、浙石化也没有确认承担试验支出的情况下,卓然股份仍将试验装置材料和已经消耗的试验原料由存货结转为成本,并确认相关收入。
最终导致2023年年度报告虚增营业收入15,981.62万元、虚增营业成本15,981.62万元、虚减研发费用5,614.68万元、虚增利润总额5,614.68万元。
04
第三种方式:客户、供应商事先指定,资金闭环,货物没有实际销售
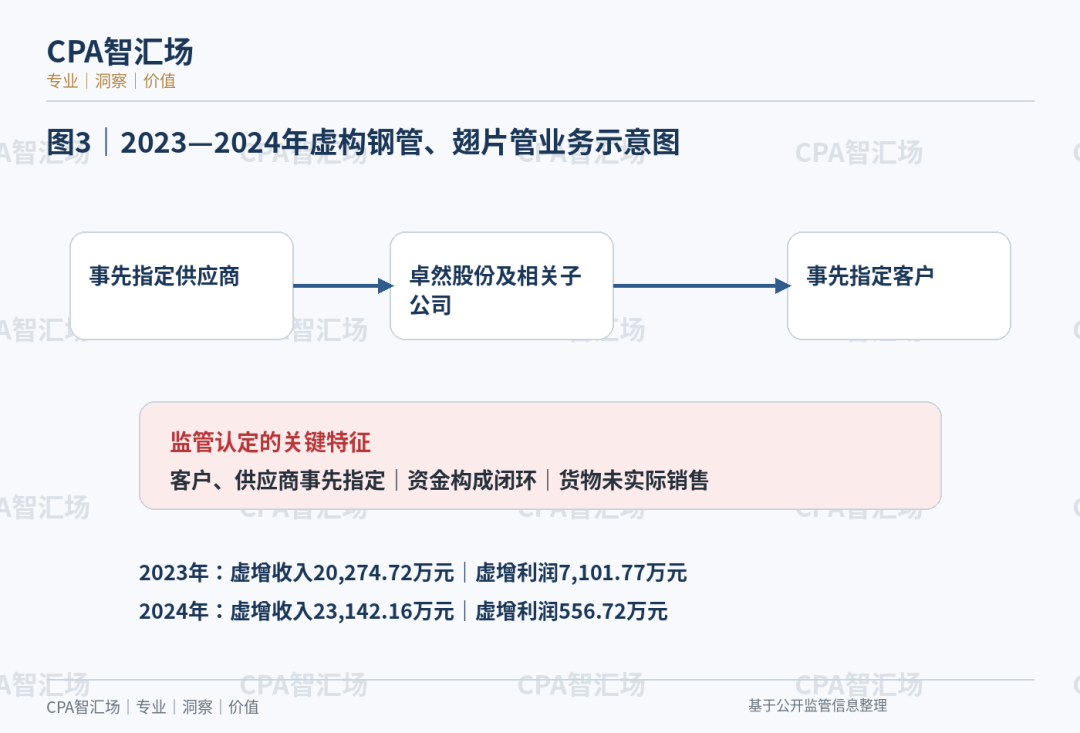
监管查明,2023年至2024年,卓然股份及其全资子公司江苏博颂能源科技有限公司、卓然产融(北京)科技有限公司开展钢管、翅片管业务,并确认相关收入和利润。
但这些业务存在几个关键特征:客户、供应商为事先指定的公司;资金构成闭环;货物未实际销售。
监管据此认定,上述钢管、翅片管业务属于虚构业务。
2023年因此虚增营业收入20,274.72万元、虚增利润总额7,101.77万元;2024年虚增营业收入23,142.16万元、虚增利润总额556.72万元。
05
第四种方式:依据参股公司不实财务报表核算投资收益
2021年至2022年,卓然股份持有苏州圣汇装备有限公司21%股权。
监管查明,卓然股份披露2021年年度报告前,苏州圣汇已经补充计提2021年度坏账准备等。但卓然股份并没有据此调整2021年度投资收益,而是协调苏州圣汇相关人员提供不实财务报表,将原本属于2021年度的相关损失调整至2022年度。
由此导致2021年年度报告虚增投资收益2,223.65万元、虚增利润总额2,223.65万元;2022年年度报告虚减投资收益2,077.67万元、虚减利润总额2,077.67万元。
这也解释了为什么2022年虽然"虚构应收账款收回"导致虚增利润3,450万元,但最终监管认定2022年年度报告合计虚增利润为1,372.33万元。
06
除了财务造假,招股说明书也存在重大遗漏
这次告知书还有一个非常值得关注的地方:违法事实已经追溯到了招股说明书。
监管认定,2020年至2023年,远东科技由张锦红实际控制,因此属于卓然股份关联方。
2020年至2021年,卓然股份全资子公司博颂化工与远东科技发生关联交易:2020年关联交易金额29,155.32万元,占当期报告记载净资产的34.14%;2021年关联交易金额46,996.86万元,占当期报告记载净资产的23.58%。
但卓然股份没有按规定在招股说明书和2021年年度报告中披露上述关联交易。上海证监局认定,该事项构成重大遗漏。
需要区分的是:目前告知书针对招股说明书明确认定的是未披露关联交易、存在重大遗漏,并非直接认定IPO申报期财务数据虚增。
07
还有一条很大的资金线:非经营性资金占用
监管查明,根据张锦红安排,卓然股份及相关子公司以预付工程款、预付货款等名义,将资金转至关联方或配合资金划转的第三方。部分资金被用于前文提到的"虚构应收账款收回",其余资金则由张锦红调配使用,构成非经营性资金占用。
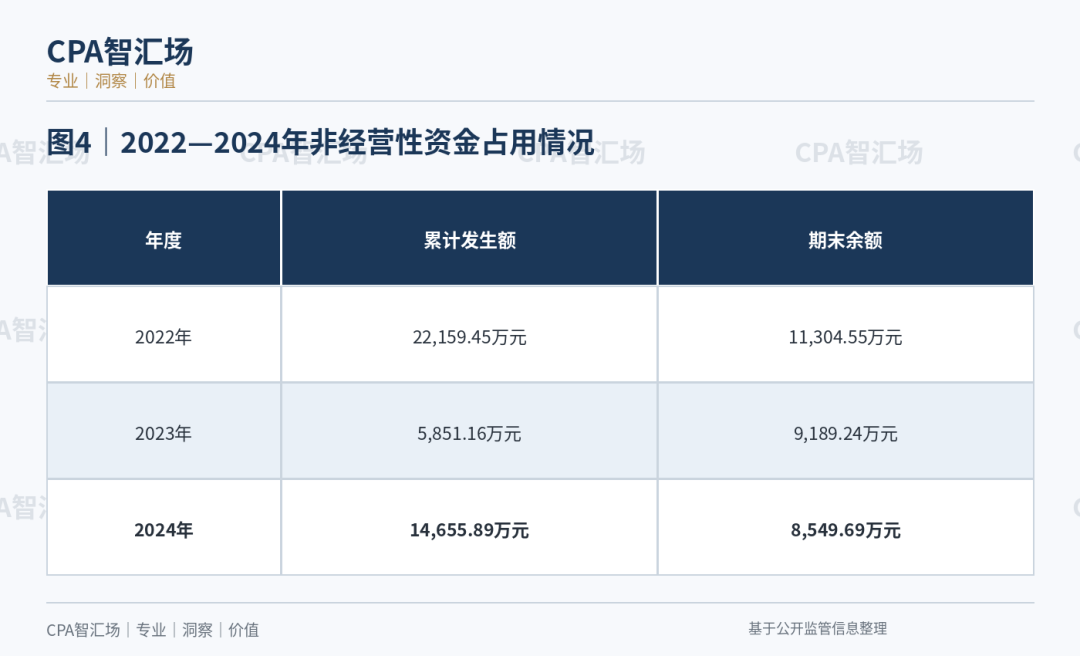
2022年:累计发生额22,159.45万元,期末余额11,304.55万元;
2023年:累计发生额5,851.16万元,期末余额9,189.24万元;
2024年:累计发生额14,655.89万元,期末余额8,549.69万元。
监管认定,公司不仅没有及时披露上述关联交易,2022年至2024年年度报告也均未披露,存在重大遗漏。
08
实控人两次被留置,公司也没有及时披露
实际控制人、时任董事长张锦红曾两次被监察机关采取留置措施:第一次为2024年12月至2025年1月;第二次为2025年6月至2025年11月。
监管认为,两次留置均影响其履行职责,但公司没有按规定及时披露,2024年年度报告中也没有披露相关重大事项。
09
公司及6名责任人员拟罚多少?
沪证监处罚字〔2026〕11号将处罚分成两部分:一部分针对招股说明书、2021年至2024年年度报告相关信息披露违法行为;另一部分针对未及时披露重大事项的信息披露违法行为。
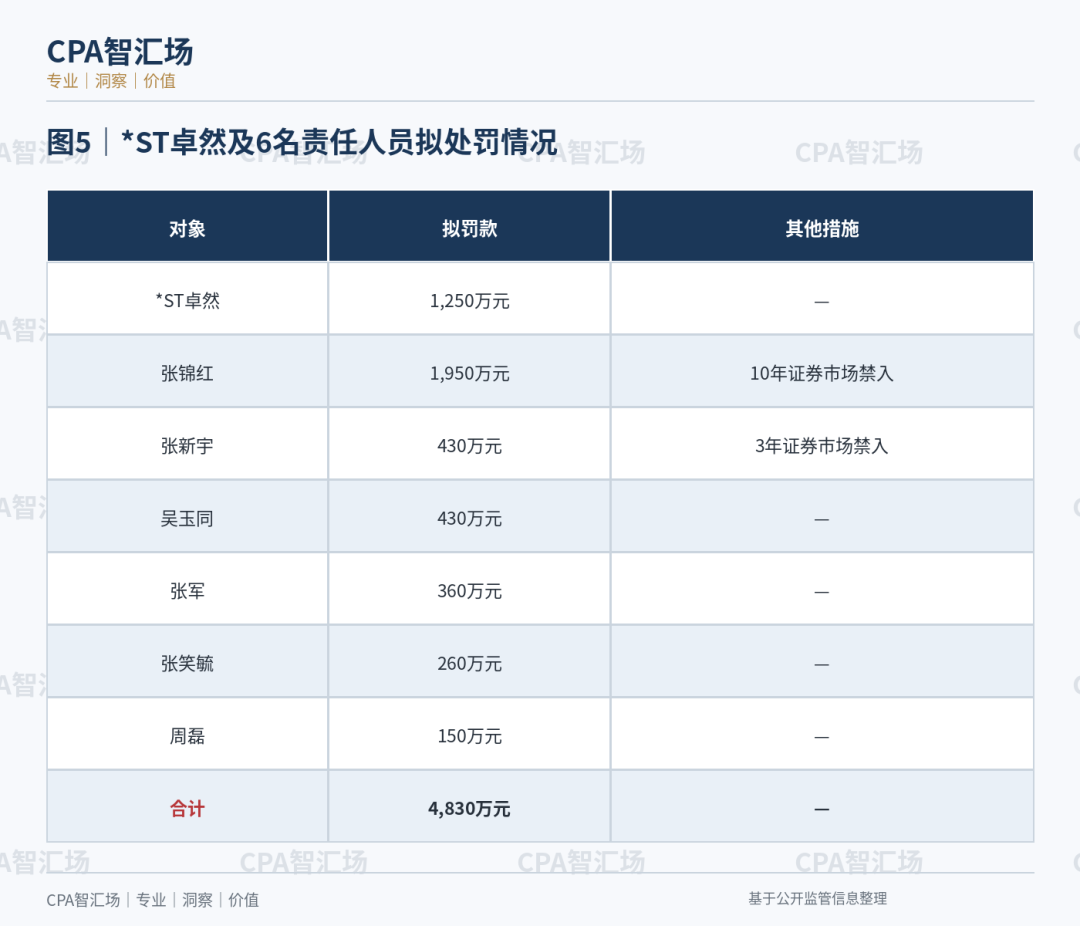
综合两项后:
卓然股份:1,250万元;
张锦红:1,950万元;
张新宇:430万元;
吴玉同:430万元;
张军:360万元;
张笑毓:260万元;
周磊:150万元。
公司及6名责任人员拟罚款合计4,830万元。
此外,上海证监局拟对张锦红采取10年证券市场禁入措施,对张新宇采取3年证券市场禁入措施。
10
还有第二份告知书:2025年年报为什么迟迟没有披露?
沪证监处罚字〔2026〕10号针对的是公司未按期披露2025年年度报告。
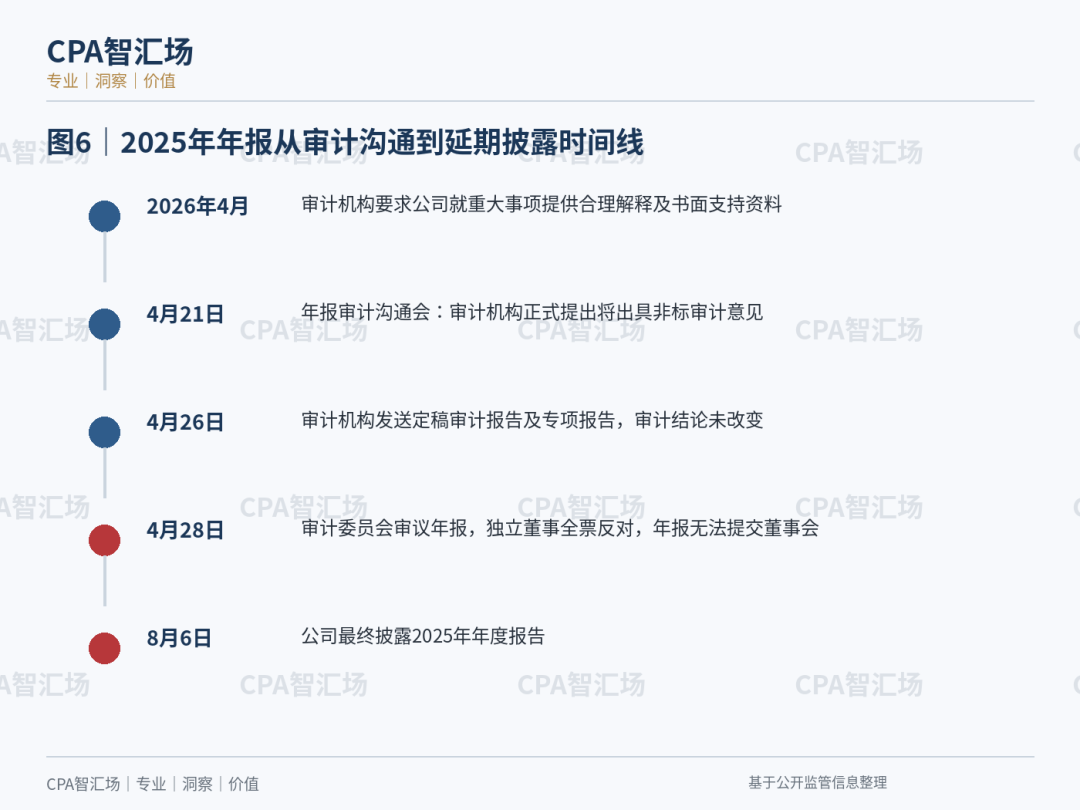
这份告知书披露了一段值得关注的年审过程:
2026年4月,审计机构就审计发现的重大事项要求卓然股份提供合理性解释和详尽的书面支持性资料,但公司相关回复未满足审计要求。
4月21日,公司召开2025年年度报告审计沟通会,审计机构正式提出将出具非标审计意见。
4月26日,审计机构向公司董事、高级管理人员发送定稿的2025年度审计报告及专项报告,审计结论没有改变。
4月28日,公司审计委员会审议2025年年度报告及其摘要,独立董事全票反对,导致2025年年度报告无法提交董事会进一步审议。
直到2026年8月6日,公司才最终披露2025年年度报告。
针对这一事项,上海证监局另拟对卓然股份罚款200万元、张锦红100万元、吴玉同60万元,合计360万元。
这360万元属于沪证监处罚字〔2026〕10号对应的未按期披露定期报告事项,与前述4,830万元是两份不同告知书中的拟处罚。
11
从2024年标准无保留,到2025年无法表示意见
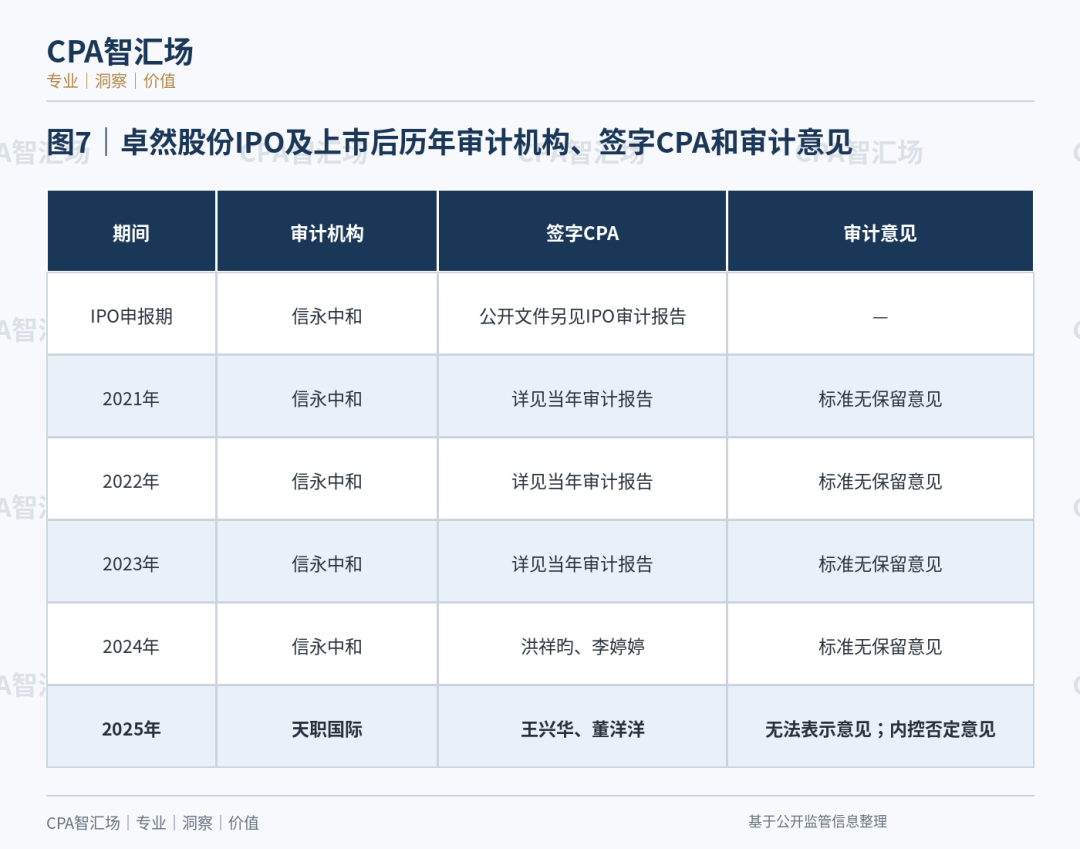
公司IPO及上市后相当长时间由信永中和会计师事务所(特殊普通合伙)提供审计服务。公开资料显示,2021年至2024年度财务报表均被出具标准无保留意见。
2025年度,公司审计机构变更为天职国际会计师事务所(特殊普通合伙)。天职国际最终对公司2025年度财务报表出具无法表示意见,同时对2025年度财务报告内部控制出具否定意见。
而现在,上海证监局已经在告知书中认定2021年至2024年年度报告存在虚假记载。
需要特别强调:证监会目前公开表述是已对"本案所涉会计师事务所执业行为"正式立案调查,但尚未在该通报中公布被立案事务所名称,也尚未形成最终责任认定。
12
为什么可能触及重大违法强制退市?
根据公司披露的《行政处罚事先告知书》认定情况,公司可能触及《上海证券交易所科创板股票上市规则》第12.2.1条第(一)项、第12.2.2条第(六)项规定的重大违法行为。
公司股票已经被叠加实施退市风险警示。如果后续正式《行政处罚决定书》的结论确认公司触及重大违法强制退市情形,公司股票将被终止上市。
所以目前最准确的说法仍然是:"可能触及重大违法强制退市",而不是"已经被强制退市"。
13
从IPO到如今,整条线已经越来越清楚
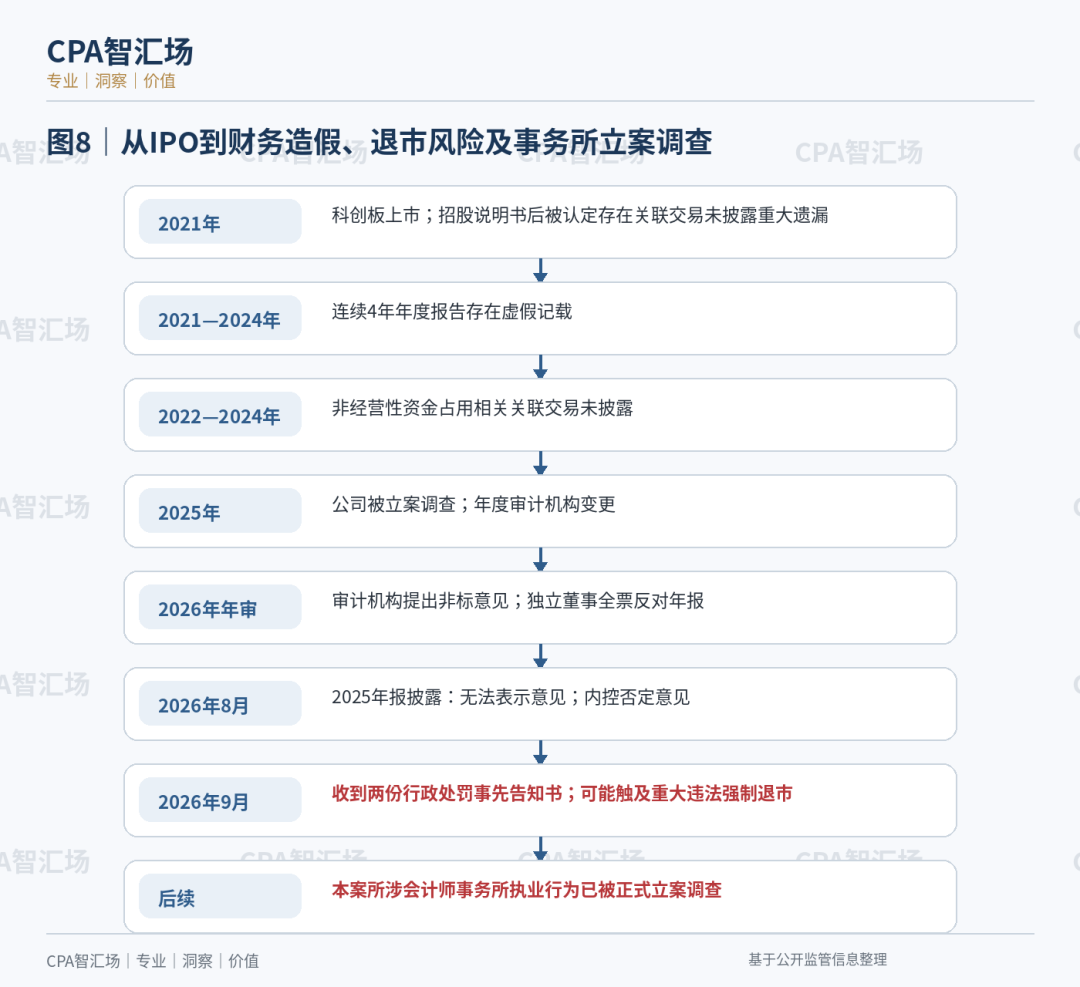
这条线里有几个节点尤其值得关注:
2021年,公司登陆科创板;招股说明书后来被监管认定存在关联交易未披露的重大遗漏;2021年至2024年连续4年年度报告存在虚假记载;2022年至2024年还存在非经营性资金占用相关关联交易未披露;2025年公司被立案调查;2025年度更换审计机构;2026年年审过程中审计机构提出非标意见,公司审计委员会独立董事全票反对年报;2025年年度报告最终被出具无法表示意见,内部控制被出具否定意见;2026年9月,上海证监局发出两份《行政处罚事先告知书》;公司可能触及重大违法强制退市;与此同时,本案所涉会计师事务所执业行为也已被正式立案调查。
14
几个核心数字
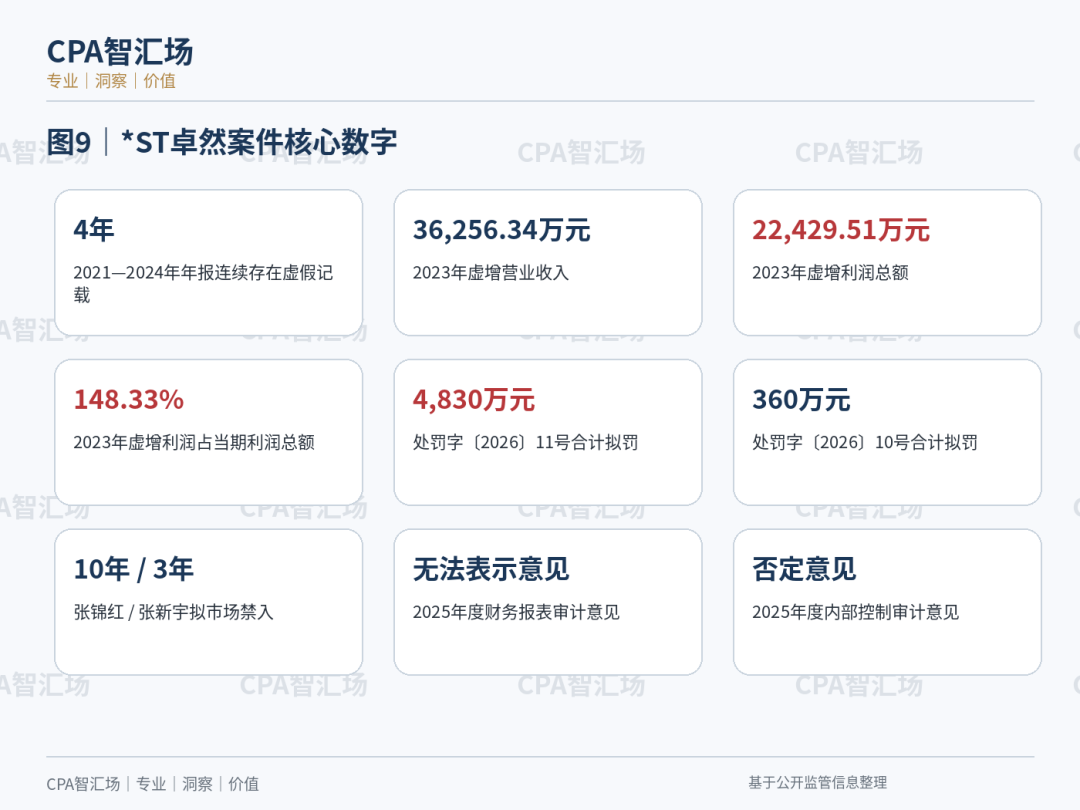
4年:2021---2024年年度报告连续存在虚假记载;
36,256.34万元:2023年虚增营业收入;
22,429.51万元:2023年虚增利润总额;
148.33%:2023年虚增利润占当期报告记载利润总额比例;
4,830万元:沪证监处罚字〔2026〕11号公司及6名责任人员合计拟罚;
360万元:沪证监处罚字〔2026〕10号公司及2名责任人员合计拟罚;
10年:张锦红拟被采取证券市场禁入措施期限;
3年:张新宇拟被采取证券市场禁入措施期限;
无法表示意见:2025年度财务报表审计意见;
否定意见:2025年度内部控制审计意见。
15
写在最后
卓然股份这个案例并不是单一的一种财务造假手法。
从《行政处罚事先告知书》披露的情况看,至少同时出现了:虚构应收账款收回、在不符合收入确认条件的情况下确认收入、虚构业务、依据参股公司不实财务报表核算投资收益、关联交易未披露、非经营性资金占用未披露以及实际控制人被留置未及时披露。
而且这些问题横跨招股说明书以及2021年至2024年多个年度报告。
对于审计行业而言,后续还有一条非常重要的线没有走完:本案所涉会计师事务所已经被正式立案调查。
最终监管会认定哪些年度审计存在问题、具体涉及哪些审计程序、哪些签字注册会计师承担责任,以及是否涉及IPO阶段的证券服务执业责任,目前都还需要等待后续调查结果。
核心资料
上海卓然工程技术股份有限公司《关于收到中国证券监督管理委员会上海监管局〈行政处罚事先告知书〉的公告》(公告编号:2026-081),2026年9月12日。
上海卓然工程技术股份有限公司《关于叠加实施退市风险警示的公告》(公告编号:2026-082)。
上海卓然工程技术股份有限公司《关于公司股票可能被实施重大违法强制退市的第一次风险提示公告》(公告编号:2026-083)。
中国证监会:《中国证监会严肃查处*ST卓然严重财务造假案件》,2026年9月11日。
卓然股份历年年度报告、审计报告及首次公开发行相关文件。