来源 :搜狐号2026-10-19
(图片来源:网络)
出品|搜狐财经
作者|冯圆圆
10月18日晚,生益科技、海光信息、中科曙光、澜起科技、格科微陆续抛出回购、大股东增持方案,回购上限合计24亿。
把它们的业务串起来,几乎就是一条完整的芯片产业链:上游覆铜板、中间芯片、下游算力服务器。
一夜之间,一整条芯片产业链掏出24亿为自己兜底,但科技股悲观的情绪却并没有因此消解。

大跌之后,芯片产业链集体掏出现金
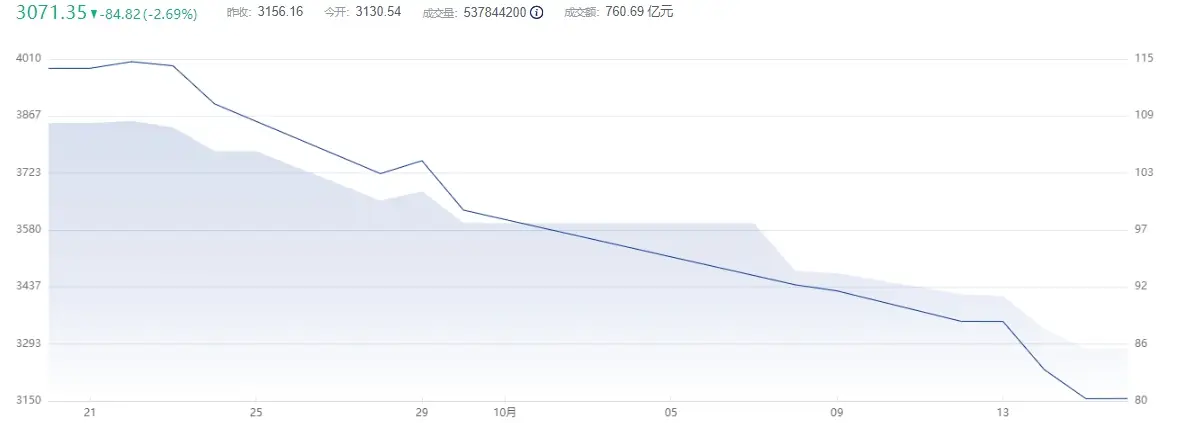
10月19日,海光信息股价收报191.5元。这个数字,距离它的年内高点395.17元,回撤超过51%;同一时间,澜起科技较年内高点已经腰斩,中科曙光较年内高点跌去35%。10月以来,科创芯片指数累计下跌15.39%。
(图片来源:中证指数)
这不是温和的调整,而是一轮急促的估值消化。
于是,一夜之间,企业掏出24亿为自己兜底,却依然没能改变股价停在腰斩位置的事实。
股价下跌的冲击,从来不止停留在散户的账户里,上市公司同样要承受信心收缩带来的连锁代价:股权激励的行权价失去意义,再融资成本抬升,核心研发人员的留存变得脆弱。
一边是产业链集体下场、集体表态;另一边是资金继续用脚投票。中间横着的,是市场对科技股尚未消解的悲观。
这才是这次回购最真实的处境:展示信心的动作已经做完了,接盘的资金却还没有到位。

为什么是芯片产业链率先出手?
18日晚的回购名单,本就是一条完整产业链切片:生益科技做覆铜板,属于半导体硬件最上游的材料环节;中科曙光做算力基础设施,处在下游。中间串联着海光信息、澜起科技等芯片企业。
材料、CPU、接口芯片、图像传感器、算力整机,整条链条在同一晚集中释放信号,这不是随机的巧合。
当估值快速下行,市场最先重新审视的,就是那些高度依赖远期订单、未来预期定价的硬科技公司。
过去这段时间,市场为下跌找到了一套统一叙事:美债利率上行压制成长股估值;海外AI资本开支的长期回报率被质疑;前期拥挤的AI算力筹码集中出逃。
这套逻辑可以解释价格,却解释不了企业本身。
海光信息发布三季报预告:预计前三季度归母净利润27.1亿至29.8亿,同比增幅38%—52%;生益科技预计前三季度归母净利润64.6亿至68.7亿,同比增长164%—181%;中科曙光前三季度实现归母净利润17.24亿,同比增长78.48%。
订单没有崩塌,利润仍在稳定增长。股价快速下行和企业基本面之间撕开一道明显的裂缝,而这正是本轮回购试图修补的部分。
钱能买回多少信心?
回购与增持,是稳定预期的工具,却不是扭转行情的解药。
从提议到真正形成买盘,中间隔着审议、实施与披露三道环节。生益科技由董事长陈仁喜提议,海光信息、中科曙光均由董事长历军提议——这些方案目前都还停留在"提议"阶段。
而且公告给出的是回购上限,而非承诺;最终执行多少、以什么价格、用多久完成,都存在变数。
当下的局面,暴露了一个难以回答的问题:如果基本面没问题,那么今天跌的到底是什么?是情绪?是定价?24亿足够买回市场的信息吗?
这轮回购公告,更像一次紧急止血。但信心能不能真正修复,最终不看公告,而是资金能不能真金白银进场,以及订单和利润跟不跟得上。