来源 :朝阳永续2026-09-21
海光信息(688041.SH)
海光信息第三季度业绩预期怎么样?
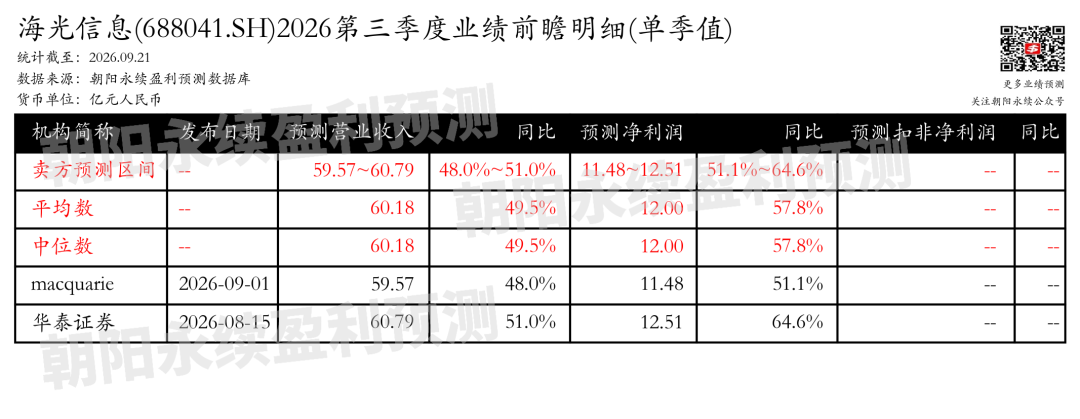
截至2026年09月21日,根据朝阳永续季度业绩前瞻数据:
预测营业收入59.57~60.79亿元,同比增长48.0%~51.0%
预测净利润11.48~12.51亿元,同比增长51.1%~64.6%
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
海光信息最新卖方观点
国信证券认为:海光信息2026年上半年业绩高速增长,实现营业收入90.99亿元,同比增长66.5%;归母净利润17.98亿元,同比增长49.7%。业绩增长主要得益于人工智能快速发展和国产芯片需求攀升,公司持续加码研发投入,推动高端处理器产品市场版图拓展。公司构建了“芯片+互联+整机+基础设施”的全栈布局,依托CPU与DCU双芯协同及自研HSL互联协议,形成完整计算平台闭环。同时,AI Agent带来全新算力增量,Token消耗量预计增长20至30倍,2026年AI算力需求有望加速增长,CPU需求亦同步提升。毛利率因DCU产品收入占比提升而有所下滑,期间费用率整体可控。分业务来说:
1)全栈布局业务:公司构建“芯片+互联+整机+基础设施”全栈闭环,CPU与DCU双芯协同,搭配自研HSL高速互联协议,深度整合产业链技术,竞争力持续夯实。
2) DCU极速适配业务:DCU Day0极速适配Kimi_K3、GLM-5.3、腾讯Hy4_preview、MinimaxH3等头部大模型产品,已进入互联网等行业重要应用领域,支持AI场景多元化落地。
3) AI Agent算力增量业务:AI Agent多步推理、工具调用和多智能体协作推动算力需求增长,Token消耗量预计增长20至30倍,2026年AI算力需求有望加速增长,CPU与加速芯片协同需求提升。
国泰海通认为:海光信息2026年上半年业绩同比高增,实现营收90.99亿元,同比增长66.52%;归母净利润17.98亿元,同比增长49.69%。随着国内CSP厂商需求增加,AI芯片加速放量,业绩有望维持高增。公司持续加大研发投入,推进CPU+DCU双核驱动战略,重点投向新一代CPU、DCU芯片研发迭代、HSL互联协议升级、DTK软件栈优化、集群调度工具链及AI算子库开发等方向,同时跟踪Chiplet、先进封装等前沿技术,完善异构算力全栈能力。
#业绩前瞻?#季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角?“阅读原文”