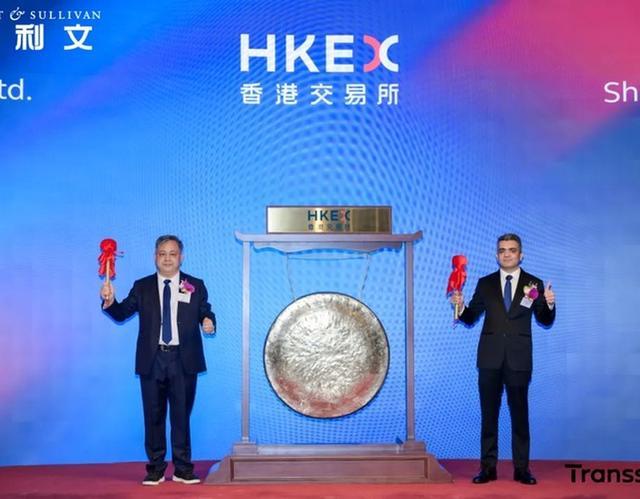
港交所开市锣落下那天上午,传音控股的开盘价停在34.96港元,落在35.30港元的发行价之下。这家被叫作“非洲手机之王”的公司,港股首秀刚一开盘就破发。
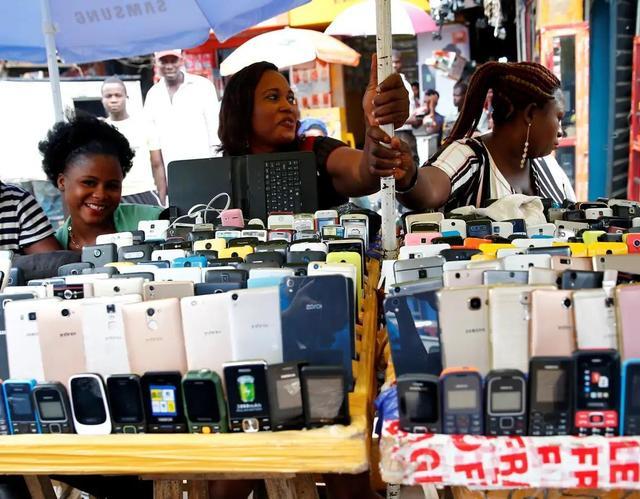
几万公里外的尼日利亚拉各斯,手机市场里一位老顾客拿起一台TECNO看了看标价,又默默放了回去。他不懂什么叫HBM,也不关心硅谷的AI竞赛,只觉得从前几十美元的便宜手机,一年比一年贵。
一头是港股投资者盯着翻倍的存货发愁,另一头是非洲老百姓的钱袋子被涨价挤到了墙边。看着毫不相干的两群人,其实都拴在同一条供应链上。
这种拿低价手机横扫市场的老打法,怎么就被一场大洋彼岸的AI狂欢掀了桌子?
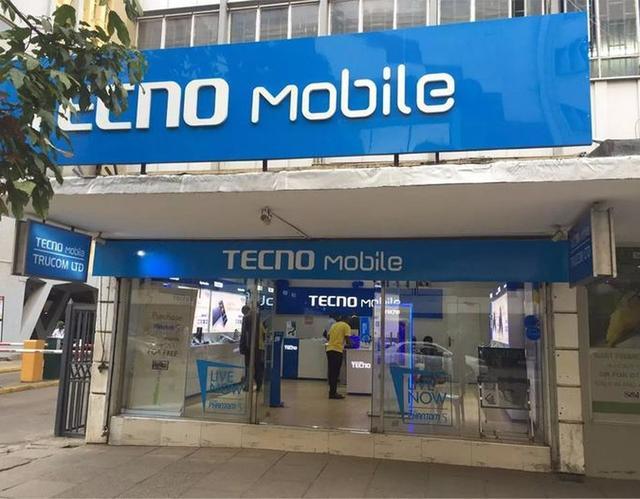
所谓破发,就是上市头一天股价跌穿发行价,打新的人一进场就浮亏。传音这次把发行价压到招股区间下限,市场依旧不买账。这次它是以A+H的姿态登陆港交所,也就是既有A股又有H股。
它拟募约30.59亿港元,大头要投向AI研发。按中国经济网的口径,招股价较A股折价近四成,募资净额约29.68亿港元。
挂牌前的那一年,日子其实并不好过。按2025年年报,公司全年营收655.91亿元,同比下滑4.55%;归母净利润25.81亿元,同比几乎腰斩,降幅达53.49%。一年时间,利润少了一半还多。
利润往下掉,根子出在存储芯片涨价上。公司的应对很直接:把智能手机的平均售价从547.5元提到713.4元,同时主动把销量从4450万部收到3950万部。
卖得少了,单价抬高了,还趁涨价前大手囤了一批物料。说白了,就是宁可少卖几台,也要把每台的利润保下来。
提价缩量的账,先记在了存货上。到今年6月末,存货账面价值冲到189.35亿元,较年初的89.03亿元翻了一倍多,占到总资产的37.73%。
集中备货的这几个月,上半年经营性现金流录得-58.61亿元。钱都换成了货,躺在仓库里。
账上三成多的资产压在货上,手里的现金还在往外流出。对一家靠周转吃饭的硬件公司来说,这不是一笔轻松的账。
囤货这步棋,赌的是存储还会接着涨,趁早把价锁住。赌对了,下半年成本压力会随涨价消化;赌错了,高价砸在手里,就得直面存货跌价。
破发的盘面,比开盘那一下更冷。当天收盘报33.28港元,跌去5.72%,总市值收在411.95亿港元。GIC、易方达、江波龙等11家基石合计认购12.46亿港元,上市首日就浮亏,香港公开发售只拿到4.46倍认购。
可市场的冷脸,跟账上的回暖是错位的。按中报口径,上半年营收354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%。半年赚的钱,已经抵得上去年全年利润的近七成。提价的效果,开始在报表上显出来。
招股书口径里,它前四个月的毛利率约21.9%。提价没有把客户吓跑,先把毛利的窟窿补上了一点。新兴市场的消费者对价格敏感,但也不是完全不买账。
它被叫作“非洲手机之王”,靠的就是把便宜安卓机卖到非洲、南亚这些新兴市场。按IDC口径,今年上半年它在全球手机市场的份额约11.3%,排在第三位。
一边是港股报出的谨慎价格,一边是拉各斯柜台前把手机放回货架的顾客——这两头,其实压着同一场存储涨价。
要懂手机为什么变贵,得先认识一个缩写——HBM。它是叠得又高又密的一种存储芯片,专门配给AI服务器里的图形处理器,一台AI服务器要吞进去一大堆。
据SEMI中国的研判,2026年全球HBM市场规模预计增长58%,冲到546亿美元,差不多占到全球DRAM市场的四成。三星、SK海力士、美光这三大原厂,已经把七成的新增和可调配产能,掉头投向了HBM。
晶圆产能就那么多,AI抢得凶,入门手机用的普通内存和闪存只好往后让。手机厂商要货,只能在剩下的产能里排队、出高价。
据SEMI披露,HBM对应的产能缺口一度达到五到六成。这不是原厂不肯供手机,而是真被AI订单占满了。
价格涨得相当凶。TrendForce的数据显示,服务器DRAM合约价在2025年下半年累计涨了64%,2026年全年预计还要再涨约270%。服务器先涨上去,手机存储跟着水涨船高。
Omdia的测算把这笔账摊到了整机物料清单上——也就是一台手机所有零件的采购总成本。2026年一季度,400美元以下手机里,存储已经占到这份清单的近六成;99美元以下的超低价机型,更是超过六成四。
换个家常的算法,一台99美元的手机,光存储就要占掉六十多美元,留给屏幕、电池、外壳和组装的钱所剩无几。
传音自己的招股书也印证了这个翻转:存储芯片在已售存货成本里的占比,一年内从约28%抬到接近五成,成了第一大物料。
再往深说一层。低价走量这套打法能成立,靠的不是手机多值钱,而是元器件长期通缩——屏幕、内存、芯片一年比一年便宜,厂商就能把售价压得更低、走更多的量。
如今AI这轮算力周期,把晶圆这块物理存量硬生生卷走一大块。越做越便宜的前提被抽掉,走量模式最先硌脚。
可把这一切只看成被动挨打,也不公平。换个角度,这更像一次主动换底盘。传音在大幅提高长鑫DRAM、长江存储NAND的采购比例,还把国内存储模组厂江波龙拉来做了基石投资者——一边被涨价逼,一边悄悄把供应链往国产存储上挪。
压力之下,传音押的第一道底牌,是国产存储。长鑫、长江存储这些国内厂商正在承接外溢出来的需求。把采购往这边挪,短期要承压,换回来的是长期配额安全。
那笔189.35亿元的存货,本质是一场双向押注。押对了,存储涨价延续到下半年,毛利率会跟着修复;押错了,价格一旦掉头,高价囤来的物料就要计提跌价。
第二道底牌,写进了这次募资的用途里。今年上半年,公司研发投入16.37亿元,同比增长20.15%,在研项目明显转做多语种大模型助手、游戏陪练这类本地化AI应用。
把AI做到非洲本地语言里,而不是去跟硅谷拼大模型,这是贴着自家市场长出来的第二曲线。对一家靠走量起家的公司来说,这是拿上市募来的钱,去回答便宜手机之外还能靠什么赚钱。
这轮港股的谨慎,也不是传音一家的遭遇。安克创新在港股上市同样破发,立讯精密挂牌之后股价一路下行。消费电子这一拨出海企业,差不多都在扛同一波成本压力。
把江波龙拉进基石名单,不只是凑一笔认购。它是做存储模组的,绑上这样一家同盟,等于在涨价周期里给自己多留一个懂存储、也囤得住货的伙伴,涨跌周期里双方的利益被捆在了一起。
当图形处理器开始大口吃掉晶圆产能,所有吃着中国制造成本红利出海的硬件厂商,都得回答同一道题:供应链的韧性在哪里,第二增长曲线又在哪里。
当然,把首日破发读成“这套玩法完蛋了”,也太草率。它撞上的是全行业的成本周期,不是哪一家的经营失误。能在利润腰斩的那一年里迅速掉头、提价、备货、转研发,动作并不算慢。
短期股价的冷暖会反复,真正要看的,是国产存储和本地化AI这两张底牌,能不能接住这轮涨价。
传音交出来的初步答卷,是国产存储绑定加AI本地化。这份答卷才刚开考,而拉各斯市场里那位把手机放回货架的老顾客,还在等更便宜的那台TECNO重新摆回来。