来源 :朝阳永续2026-10-09
中微公司(688012.SH)
最近拟披露财报发布日
中微公司(688012.SH)将于2026年10月31日公布2026年三季报。
中微公司第三季度业绩预期怎么样?
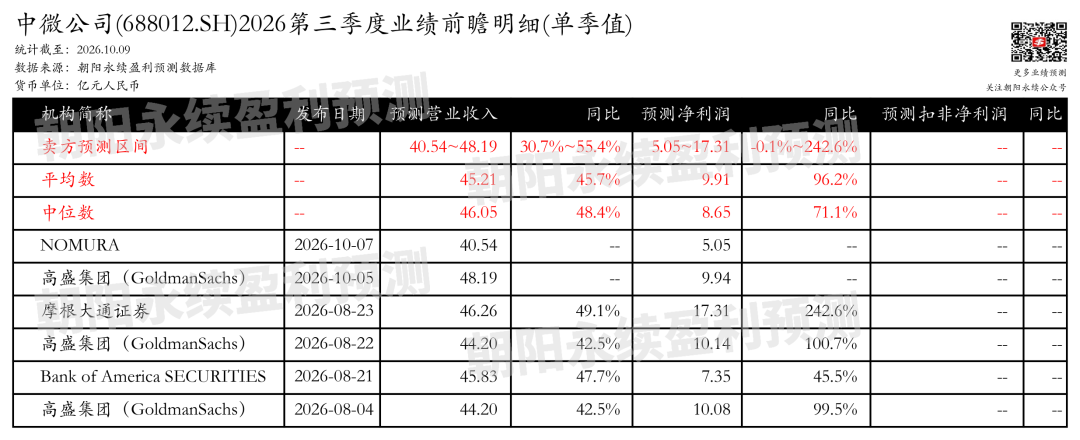
截至2026年10月09日,根据朝阳永续季度业绩前瞻数据:
预测营业收入40.54~48.19亿元,同比增长30.7%~55.4%
预测净利润5.05~17.31亿元,同比变动-0.1%~242.6%。
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
中微公司最新卖方观点
NOMURA认为:中微公司是国内刻蚀设备龙头企业,在沉积设备领域也持续突破,正积极受益于中国半导体设备国产化率提升的趋势。公司客户覆盖国内主要存储厂、代工厂和IDM厂商,包括长江存储、长鑫存储、中芯国际和华虹集团等,凭借强大的客户基础和在安装设备的黏性,预计未来几年将保持高速增长。公司通过自主研发和并购投资,不断扩展产品线,进入PVD、涂胶显影、电子束量测、CMP及光学检测等领域,进一步打开市场空间。总体来看,中微公司在刻蚀、沉积等核心环节具备国际竞争力,市场份额有望持续提升。分业务来说:
1)刻蚀设备:中微公司是国内刻蚀设备主导厂商,市场份额约27%-29%,其中CCP刻蚀机已可用于3nm先进制程,正持续扩大应用覆盖范围。
2)沉积设备:公司积极拓展LPCVD、ALD等沉积设备品类,同时推进PECVD和Epi外延设备,新产品线不断完善。
3)新市场拓展:通过内部研发进入PVD、涂胶显影和电子束量测市场;通过并购和投资进入CMP和光学检测领域,预计2026年可触及市场空间增加约82%。
4)客户基础与本土化受益:深度绑定国内主要存储和代工客户,随着新产线国产设备采购比例提升,公司作为关键供应商有望持续获得市场份额增长。
华兴证券认为:中微公司2026年上半年业绩表现亮眼,1H26实现收入66.91亿元,同比增长34.89%;归母净利润28.25亿元,同比增长300.22%。其中2Q26收入37.76亿元,同比增长35.48%,环比增长29.55%,收入增长提速,主要受益于先进逻辑和存储器件制造中关键刻蚀工艺的高端产品新增付运量显著提升,多种关键刻蚀工艺已实现大规模量产。截至2026年6月末,公司在手订单饱满,存货达76.66亿元,合同负债达27.72亿元,为2027-2028年收入增长提供有力支撑。
#业绩前瞻?#季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角?“阅读原文”