来源 :朝阳永续2026-10-14
澜起科技(688008.SH)
最近拟披露财报发布日
澜起科技(688008.SH)将于2026年10月30日公布2026年三季报。
澜起科技第三季度业绩预期怎么样?
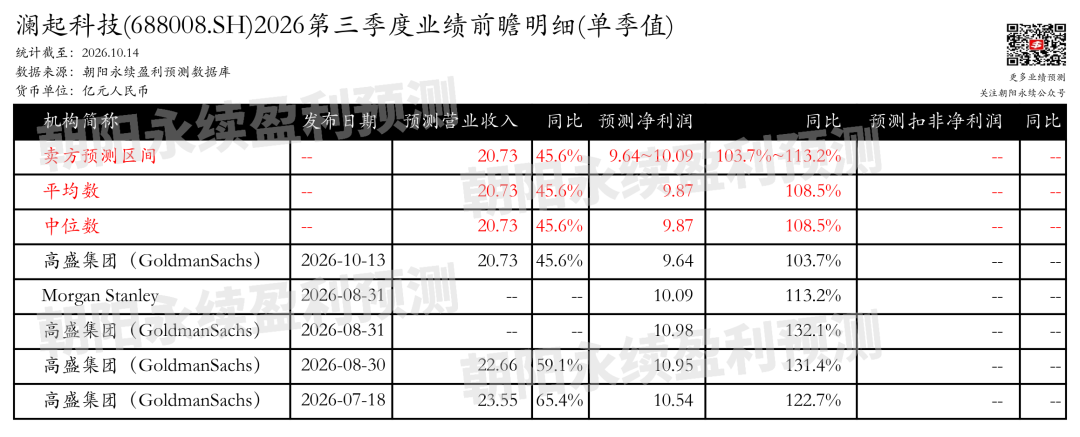
截至2026年10月14日,根据朝阳永续季度业绩前瞻数据:
预测营业收入20.73亿元,同比变动45.6%
预测净利润9.64~10.09亿元,同比增长103.7%~113.2%。
关注后续财报数据披露后能否超预期,朝阳永续A股季度业绩前瞻数据将为投资者提供业绩鉴定。
澜起科技最新卖方观点
高盛集团认为:澜起科技受益于AI驱动的服务器内存容量和接口芯片需求增长、DDR5子世代持续迁移带来的产品组合升级,以及新互连产品拓展服务器平台价值。公司第五代DDR5 RCD05已进入量产,支持高达8000 MT/s的数据速率,面向数据中心和AI服务器的高性能RDIMM;同时,CK01P也已量产,支持高达9200 MT/s,面向高速DDR5客户端内存模组。MRDIMM架构相比传统RDIMM集成更多接口芯片,有望提升单模组价值量,公司第二代MRCD/MDB产品已进入规模化客户测试,出货量增加,第三代产品已完成工程样片流片。尽管新互连产品短期爬坡较缓,但预计2027年起高世代DDR5接口芯片和新互连产品将带来更强劲贡献。分业务来说:
1)高世代DDR5接口芯片:第五代DDR5 RCD05已量产,支持8000 MT/s;CK01P已量产,支持9200 MT/s,覆盖服务器与客户端应用,推动产品组合升级。
2) MRCD/MDB产品:第二代MRCD/MDB已进入规模化客户测试,出货量持续增加;第三代产品已完成工程样片流片,MRDIMM采用将提升单模组接口芯片价值量。
3)新互连产品:正在逐步爬坡,预计后续贡献增强,进一步拓展服务器平台价值内容。
长江证券认为:澜起科技发布2026年半年度业绩预增公告,2026年上半年实现营业收入33.35亿元,同比增长26.6%;归母净利润19.00~21.00亿元,同比增长63.9%~81.2%。其中互连类芯片营收31.11亿元,同比增长26.4%。第二季度营收环比增长28.31%,归母净利润环比增长24.2%~47.8%,业绩持续高增。公司持续强化研发,围绕内存接口及高性能运力芯片领域布局产品矩阵,推出MRCD/MDB、PCIe Retimer、CXL MXC、时钟芯片等新产品,并积极推进PCIe Switch芯片研发,中长期成长动力充足。
#业绩前瞻?#季度业绩前瞻
数据来源与声明
本文相关盈利预测数据来自朝阳永续盈利预测数据库。本文由AI生成,仅供信息参考,不构成任何投资建议。
更多公司盈利预测、业绩前瞻,欢迎使用AI小二
网页端:ai.go-goal.com
App端:点击左下角?“阅读原文”