2026年10月9日,杭州福莱蒽特股份有限公司(605566.SH)公告,其全资子公司杭州寰卓数字科技有限公司与客户A公司签署《服务协议》,服务期限60个月,含税总金额9.1935亿元。这是福莱蒽特自2026年5月设立杭州寰卓、拟采购不超过8.5亿元IT设备及服务器以来,算力业务落地的标志性事件,意味着这家传统染料企业在算力基础设施运营方向迈出实质性步伐。
从公告措辞看,公司并未因一纸长约而急于“转身”。染料生产和销售仍为基本盘,同时推进IT设备及服务器相关布局,探索算力基础设施与数字化服务,并就AI服务器及算力设备委外加工与销售等方向进行战略论证。
在AI算力供需缺口持续扩大、算力租赁成为人工智能产业链确定性环节的背景下,这份长约不仅改写着公司自身的业务版图,也为观察传统化工企业跨界算力提供了一个新样本。
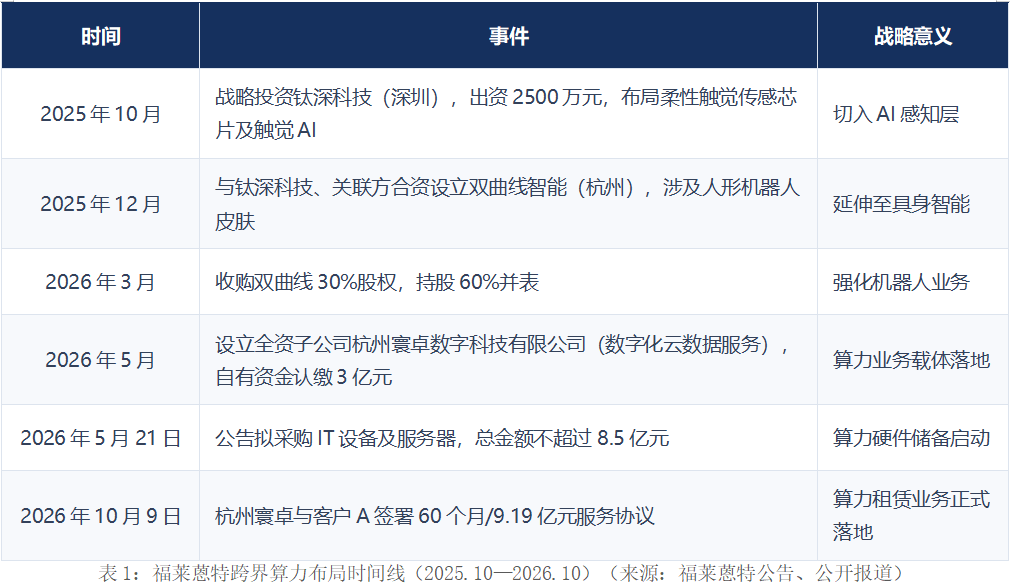
算力版图落子全过程:从3亿设公司到9.19亿长单
理解这次跨界的分量,需要先看清公司的基本盘。福莱蒽特创建于1998年,2021年10月登陆上交所主板,主营分散染料及其滤饼的研发、生产和销售,差异化卡位在高水洗、高日晒牢度的环保型高端分散染料。2025年,公司实现营业收入7.75亿元,归母净利润4485.92万元,其中高水洗、高日晒牢度染料收入4.56亿元,占主营业务收入约六成,是第一大收入来源。
公司自2025年下半年起密集落子高科技赛道,转型框架逐步清晰。从AI感知(触觉芯片)、具身智能(机器人)到算力基础设施(服务器),公司正沿着AI产业链逐级向上,最终锁定算力这一“AI时代的水电煤”。
切入点:长约锁定需求,并论证服务器委外加工与销售
算力租赁的商业模式并不复杂,厂商批量采购GPU等设备、部署进机房,再按小时或按月对外出租,主流分为自购自建、自购转租和纯基建三类。行业早期,不少玩家遵循“先囤卡、后找客”的路径,在设备供不应求时快速扩张,也埋下隐患:大量机房因无卡可上空置,形成“毛坯房”现象,部分设备即便上架,也因组网、调优能力不足而利用率低下。
从推进节奏看,长约签订与设备采购并非简单的先后关系。9.19亿元长约明确了服务期限、月度服务费和锁价安排,并约定最高100%的违约金,更接近一份闭口合同,设备交付验收后即可计费。公告同时显示,相关采购已履行审议程序,金额上限8.5亿元,实施主体正是寰卓公司。截至目前,设备采购合同已签署,部分设备完成交付,剩余服务器采购及交付工作有序开展。
值得注意的是,福莱蒽特的目光并未停留在租赁环节。根据披露,AI服务器及算力设备的委外加工与销售,也已被纳入战略论证范围。若这一方向落地,公司的算力布局将呈现“运营+产业链”双路径。既以长协锁定租金,也可能切入服务器代工、经销环节。
从行业实践看,这一方向的想象空间已有先例可循。算力设备及配件经销已成为部分先行者增长最快的业务,利通电子2026年上半年相关经销收入同比增幅超过24倍。若福莱蒽特的委外加工与销售论证落地,公司可在不显著加重资产负担的前提下切入AI服务器的代工与经销环节,与长协租赁形成“重资产锁现金流、轻资产搏成长”的组合。不过,目前该方向仍处于战略论证阶段,尚未形成订单或产能规划,其价值取决于后续论证与落地进展。
算力租赁市场:缺口、涨价与模式迭代
福莱蒽特选择的切入点,正处在行业的高景气窗口。
市场总量高速扩容
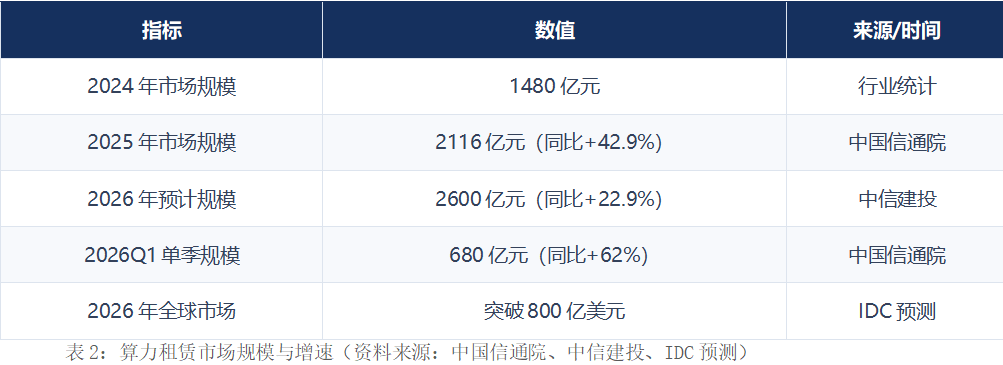
驱动是刚性的,国内日均Token调用量两年增长超千倍,2026年一季度AI算力需求同比激增417%,而同期高端GPU有效供给增速仅约128%,供需缺口持续拉大。
高端紧缺、涨价兑现
受出口管制与HBM、先进封装产能制约,高端AI服务器交付周期已排至2027年上半年,H100一年期租约价格从2025年10月的约1.70美元/GPU·小时涨至2026年3月的约2.35美元,国内H100月租站稳5.5万-6万元。
涨价已直接体现在上市公司合同里。2026年6月天阳科技3.03亿元算力云服务协议不足一月上调至4.02亿元;7月行云科技三笔订单分别加价201%、79%和13.5%;9月赛意信息两份60个月合同合计金额由64.5亿元提升至67.2亿元。对“手里有卡”的厂商而言,这是量价齐升的卖方市场。
需求结构与商业模式双迭代
需求端,推理正取代训练成为主战场。IDC预计到2028年推理负载占比将达73%,需求从头部大模型公司向央企、政企、SaaS厂商等长尾扩散。模式端,行业从占绝对主导的裸金属租赁向“保底+Token分成”乃至Token工厂演进,后者的目标毛利率(50%以上)显著高于传统租赁(约20%),北京、厦门、无锡等地已启动Token工厂建设。这意味着单纯“囤卡分租”的窗口期其实有限,竞争核心正转向“资金成本、交付能力、客户质量与运营效率”的综合比拼。
风险信号同样明确
复盘2023年以来执行周期满一年的算力订单发现,“未能有效落地竟成主流”,多笔超5亿元订单爽约,个别公司因信息披露违规被立案调查。中低端通用算力已现结构性过剩,传统数据中心上架率回落。行业的“去伪存真”已经开始。
上市公司横向对比:梯队分化中的福莱蒽特坐标
据不完全统计,A股已有超过70家算力租赁概念股,横跨约15个行业。按照算力收入的兑现程度,大致可分为三个梯队:利通电子、协创数据、润泽科技等已完成从订单到收入、利润闭环的第一梯队;宏景科技、东阳光、行云科技等手握大额订单、等待交付验证的第二梯队;以及刚签长单、收入尚待确认的跨界新兵。2026年半年报显示,各梯队在营收体量、盈利兑现与业务可持续性上分化明显。
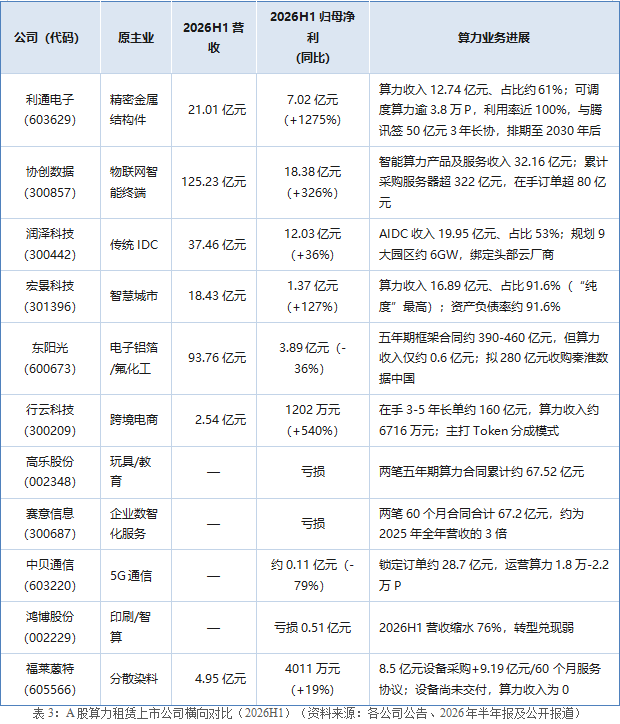
从对比看,福莱蒽特是跨界阵营中的稳健型新兵。与高乐股份、赛意信息同属“刚签长单、收入为零”的最新一批跨界者,且9.19亿元的单子在这一梯队中体量并不算大。对比高乐股份的67.52亿元、赛意信息的67.2亿元,只能算“轻量级入场”。
其差异点在公司资产负债率不足20%、主业每年仍有数千万元利润和正现金流,8.5亿元采购与资金体量大体匹配,更接近“用自己的钱试水”,下行风险相对可控。但投入强度有限,也意味着短期内难以在规模上与头部竞争。
结语
算力租赁行业正走向“运营为王”的分化阶段。福莱蒽特以五年长约锁定需求、以低杠杆支撑投入,并论证服务器委外加工与销售的新路径,拿到了入场券。但这场为期五年的大考才刚刚开始,后续设备交付节奏、上架利用率以及首份确认算力收入的定期报告,将是检验这份长约成色的关键看点。