东鹏的打法
“公司坚持以渠道效率与品牌资产为基础,在大众价格带培育增量心智,这是一项长期战略性投入。”
这句话来自于2026年6月的一次问答中。可见东鹏着眼于“渠道”和“品牌”,建立护城河。策略上,以“大众价格带”入手,也就是说这个定价符合最广大的消费人群,让大家用可以接受的最小试错成本去尝试,培养长期的消费习惯。虽然这句话是回答“无糖茶市场,东鹏的差异化路径和竞争优势”,但是实质上是东鹏对整个饮料市场所有细分赛道的打法。
“渠道效率”代表的是消费者可触达性,当消费者在累点、困点、汗点,就能很轻易地看到东鹏的冰柜。
“品牌资产”代表的是消费者心智建设,建立一种消费场景:让消费者主动去找“东鹏”。当消费者走进夫妻店时,先找找看有没有“东鹏特饮”,而不是对着一堆饮料品类去想,今天喝冰红茶好?还是可乐好?
“大众价格带”,一是降低新消费者的试错成本,二是降低新老消费者的决策算力。
冰柜投入、下沉市场是解决“渠道效率”的问题,并着力于华南大本营以外市场的开发;广告、代理是解决“品牌资产”的问题;一元乐享、返利机制是解决“大众价格带”的问题。可见东鹏管理层的策略和行动是高度一致的。
成长空间
一、全国化空间
“全国化空间:广东以外区域收入占比由 2022 年 50.1%→ 2024 年 56.9%→ 2025前9月 61.6%。2024 年功能饮料人均年消费量广东约 7.5 升,其他省份仅约 2.1 升。”
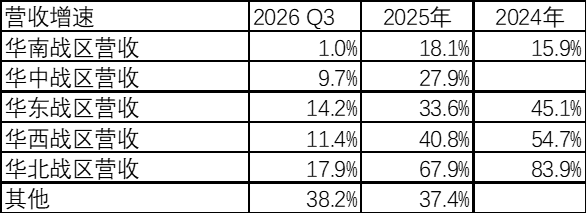
以上这段文字来自于港股招股书,它的算法是广东地区 vs 其他地区,并不包含线上、餐饮和海外营收。我用华南战区(广东) vs 总营收的口径看,2022年广东地区是39.4%,而到了2025年“华南战区”的营收占比降到了25.6%,也就是说非广东的生意占到了75%左右,区域渗透的空间越来越小,管理层口中的“全国化空间”恐怕没有那么乐观。
不太好的现象是:今年三季报(2026年1-9月),营收增速全面放缓,只有其他(重客、线上和餐饮)依旧保持38%的增速,但是这部分体量较少,只占总营收的4.3%。
二、下沉空间
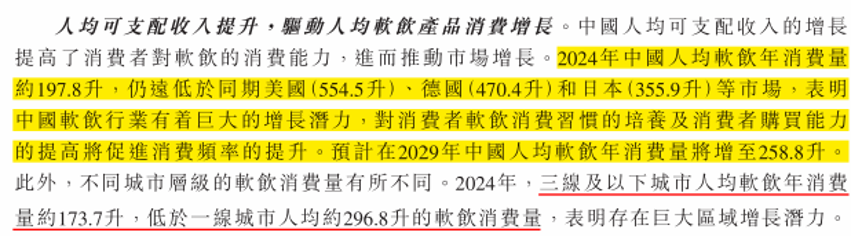
软饮料上,三线以下城市人均年消费量约173.7升,低于一线城市296.8升。下沉市场还存在增长的潜力。
如果对标美、德、日等发达国家存在增长潜力。对标欧美可能不恰当,日本更合适——同属东亚“喝热水”的饮食文化,人均消费却仍高出一截,这对应约 70%的提升空间。
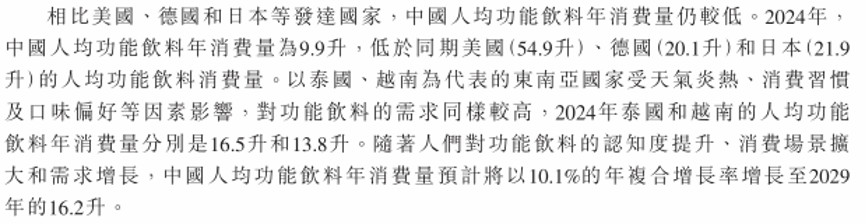 如果单看“功能饮料”,中国(9.9升)的人均年消费量,仍不足日本(21.9升)的一半。越南和泰国处于热带,人均消费量也比中国高。
三、社会结构
将来的中国人在家里更多还是外出更多?这个问题实质上影响了软饮的消费,软饮的消费绝大多数都是在外出时的“冲动消费”,在80年代的时候,大家都是家里烧点热水喝,随着城市化和工业化,越来越多的人被纳入了现代化工业体系,生活方式上发生了巨大的改变,从农民变成了快递、司机、维修工、建筑工人等等。但我的判断是,东鹏原有的目标人群在未来十年会缓慢下降:快递、司机、外卖随自动化逐步减少,重体力劳动者随基建放缓减少得更快。
四、人均消费
我国在软饮上的人均消费是低于发达国家的,这跟我们的“保温杯”文化有关系,气候又不像东南亚这么炎热。
中国饮料的市场格局
中国是全球第二大的软饮市场,按零售额计,2024年中国软饮行业市场规模为人民币1.25万亿,占全球12.7%。包括功能饮料、茶饮料、果汁饮料、包装饮用水、咖啡饮料、碳酸饮料、蛋白饮料及其他。全球第一大市场是美国,因为人均消费量有巨大的差异。
人均“功能饮料”消费量(2024),中国 9.9升 vs 美国54.9升/德国20.1升/日本21.9升/泰国16.5升/越南13.8升。
人均“能量饮料”消费量(2024),中国 5.3升 vs 美国17.1升/德国16.3升/日本7.5升/泰国9.4升/越南6.1升。
功能饮料具有较强的即时性消费特点,因此销售以线下渠道为主,其中传统渠道、现代渠道和加油站商店是线下渠道的主要板块,其零售额在中国功能饮料行业的市场份额分别为43.1%,25.1%和15.2%。加油站商店场景人流量较大,且消费者在长途驾驶过程中,对提神醒脑和补充能量的需求高,是功能饮料的重要消费渠道之一。
东鹏饮料的护城河
品牌心智,“累了、困了、喝东鹏特饮”已经深入人心。在能量饮料这个赛道上,玩家很少(东鹏、红牛双寡头格局),品类本身难以做出有效差异化,先发优势非常突出,逻辑类似可乐。而乳业、咖啡口味等差异化明显,所以玩家更多。而饮用水赛道,口味差异化不大,但是受限于水源地和物流半径,玩家数量也比能量饮料更多。
"保健食品"认证(蓝帽子),是唯一可公开宣传缓解体力疲劳功能。能拿到蓝帽子资质的全国也只有8家。
渠道护城河——全渠道网络,在困点、累点、汗点均有布局。尤其是下沉市场,已经100%覆盖中国地级市。“冰冻化战略”,累计投放冰柜超60万台(距离农夫山泉80万台还有一定的差距,但是东鹏的下沉做得更好,尤其是工地、加油站、球场等“困点”、“累点”、“汗点”),东鹏460万终端网点甚至已经超过了农夫山泉的300万终端网点(非官方数据)。
供应链护城河——全国生产基地离消费市场更近(规划14个生产基地,已经投产10个),在交货和运费上建立优势。
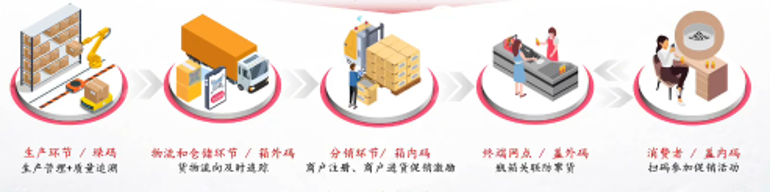
数字化能力——“率先运用【五码关联】技术,在生产到销售流程的关键阶段设置了二维码,包括盖内码、盖外码、箱内码、箱外码和垛码。”(摘自港股招股书)五码合一,在防窜货上有效地保障了经销商和商户的利益。这个点上东鹏只是暂时领先,护城河未必持久。
整体上说,从护城河的宽度上讲,品牌心智>“保健食品”认证>渠道护城河>供应链护城河>数字化能力。
东鹏的战略
“持续推进全国化战略,拓宽渠道网络、加强渠道精耕”——从2026年三季报可以看出,非华南战区的营收占比已经达到74.2%,上升空间逐步见顶,我认为这是三季度增速停滞的最大原因。
“持续投入产品开发,推动产品迭代创新,拓展产品品类”——东鹏利用已经成熟的渠道体系进行新品铺货,从而提升单位点位的收益,摊薄成本和费用,例如:摊薄冰柜的成本、广告费、运费、提升工厂产能利用率。
“持续投入品牌建设和消费者互动,强化国民品牌影响力”——“东鹏特饮”已经建立消费者心智,“补水啦”产品在世界杯期间广告投放力度很强,虽然最近小黑惹了麻烦,但是可以看到东鹏在品牌心智建立上确实在持续的投入。
“战略性探索海外市场与投资并购机会”——在H股上市只是第一步,将来可能会开启并购动作。这也是股价近1年来下跌的原因,在未来几年资本支出会进入上升期,阶段性的压低自由现金流,但海外投资是否能获得正向回报是不确定的。有趣的是东鹏历史上从未并购过同行。根据港股招股书,准备3-5年内用于并购的资金约3亿港币,目标是①不少于1亿营收,或2000万净利润。②或不少于30万吨产能。③文化契合度、与现有业务的潜在协同效应。
“持续推进数字化建设和升级,实现全面的提质增效。”
“进一步完善产能布局和推进供应链升级,强化全成本领先优势”——就近建设生产基地,计划布局14个生产基地,贴近消费市场,进一步降低运输成本。带板运输:降低干线物流成本和提高效率。
“持续吸引、培养、并留存顶尖人才,进一步完善组织管理”
东鹏的钱,是否都是按照战略去投资的呢?除了第7点,我们无法证实,第3点处于准备阶段之外,其他都能看到公司在这方面的资金投入。
东鹏的消费者画像
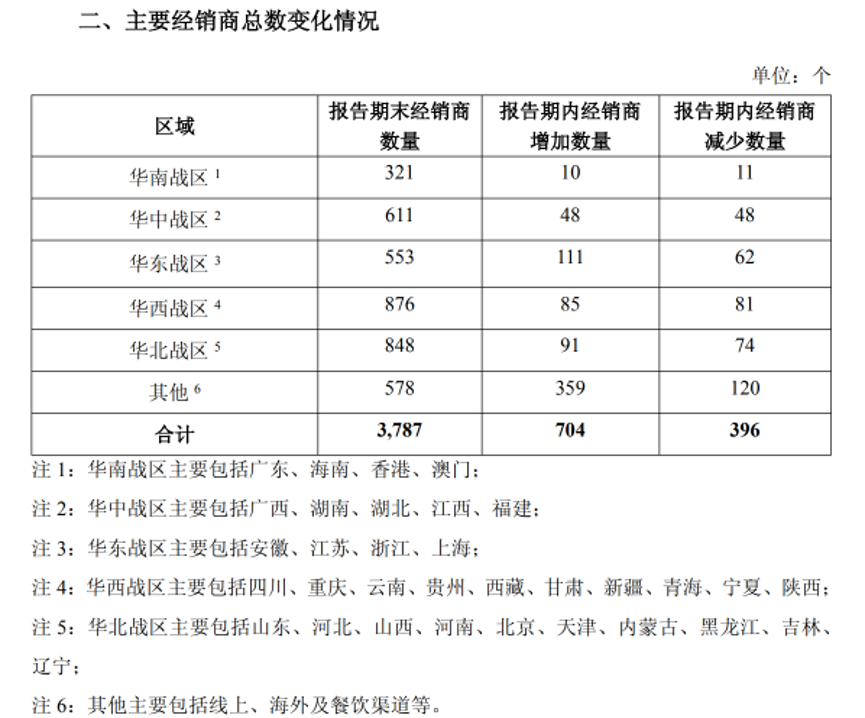
“东鹏特饮”目前的消费场景:1.快递、外卖 2.工地 3.司机。未来十年,随着工业自动化推进和新增人口减少,这三类人群大概率会继续萎缩。东鹏以前的主战场在华南,但到今年三季度,华南增速已经停滞,其他区域的增速均不足20%。让我更担心的是,今年三季度连经销商的增速都放缓了,“其他”贡献了大多数的新增经销商,这个“其他”是指线上、海外和餐饮渠道,而这三个场景均不是东鹏主打的“累点”、“困点”、“汗点”。
东鹏的打法
“公司坚持以渠道效率与品牌资产为基础,在大众价格带培育增量心智,这是一项长期战略性投入。”
这句话来自于2026年6月的一次问答中。可见东鹏着眼于“渠道”和“品牌”,建立护城河。策略上,以“大众价格带”入手,也就是说这个定价符合最广大的消费人群,让大家用可以接受的最小试错成本去尝试,培养长期的消费习惯。虽然这句话是回答“无糖茶市场,东鹏的差异化路径和竞争优势”,但是实质上是东鹏对整个饮料市场所有细分赛道的打法。
“渠道效率”代表的是消费者可触达性,当消费者在累点、困点、汗点,就能很轻易地看到东鹏的冰柜。
“品牌资产”代表的是消费者心智建设,建立一种消费场景:让消费者主动去找“东鹏”。当消费者走进夫妻店时,先找找看有没有“东鹏特饮”,而不是对着一堆饮料品类去想,今天喝冰红茶好?还是可乐好?
“大众价格带”,一是降低新消费者的试错成本,二是降低新老消费者的决策算力。
冰柜投入、下沉市场是解决“渠道效率”的问题,并着力于华南大本营以外市场的开发;广告、代理是解决“品牌资产”的问题;一元乐享、返利机制是解决“大众价格带”的问题。可见东鹏管理层的策略和行动是高度一致的。
成长空间
一、全国化空间
“全国化空间:广东以外区域收入占比由 2022 年 50.1%→ 2024 年 56.9%→ 2025前9月 61.6%。2024 年功能饮料人均年消费量广东约 7.5 升,其他省份仅约 2.1 升。”
以上这段文字来自于港股招股书,它的算法是广东地区 vs 其他地区,并不包含线上、餐饮和海外营收。我用华南战区(广东) vs 总营收的口径看,2022年广东地区是39.4%,而到了2025年“华南战区”的营收占比降到了25.6%,也就是说非广东的生意占到了75%左右,区域渗透的空间越来越小,管理层口中的“全国化空间”恐怕没有那么乐观。
不太好的现象是:今年三季报(2026年1-9月),营收增速全面放缓,只有其他(重客、线上和餐饮)依旧保持38%的增速,但是这部分体量较少,只占总营收的4.3%。
二、下沉空间
软饮料上,三线以下城市人均年消费量约173.7升,低于一线城市296.8升。下沉市场还存在增长的潜力。
如果对标美、德、日等发达国家存在增长潜力。对标欧美可能不恰当,日本更合适——同属东亚“喝热水”的饮食文化,人均消费却仍高出一截,这对应约 70%的提升空间。
如果单看“功能饮料”,中国(9.9升)的人均年消费量,仍不足日本(21.9升)的一半。越南和泰国处于热带,人均消费量也比中国高。
三、社会结构
将来的中国人在家里更多还是外出更多?这个问题实质上影响了软饮的消费,软饮的消费绝大多数都是在外出时的“冲动消费”,在80年代的时候,大家都是家里烧点热水喝,随着城市化和工业化,越来越多的人被纳入了现代化工业体系,生活方式上发生了巨大的改变,从农民变成了快递、司机、维修工、建筑工人等等。但我的判断是,东鹏原有的目标人群在未来十年会缓慢下降:快递、司机、外卖随自动化逐步减少,重体力劳动者随基建放缓减少得更快。
四、人均消费
我国在软饮上的人均消费是低于发达国家的,这跟我们的“保温杯”文化有关系,气候又不像东南亚这么炎热。
中国饮料的市场格局
中国是全球第二大的软饮市场,按零售额计,2024年中国软饮行业市场规模为人民币1.25万亿,占全球12.7%。包括功能饮料、茶饮料、果汁饮料、包装饮用水、咖啡饮料、碳酸饮料、蛋白饮料及其他。全球第一大市场是美国,因为人均消费量有巨大的差异。
人均“功能饮料”消费量(2024),中国 9.9升 vs 美国54.9升/德国20.1升/日本21.9升/泰国16.5升/越南13.8升。
人均“能量饮料”消费量(2024),中国 5.3升 vs 美国17.1升/德国16.3升/日本7.5升/泰国9.4升/越南6.1升。
功能饮料具有较强的即时性消费特点,因此销售以线下渠道为主,其中传统渠道、现代渠道和加油站商店是线下渠道的主要板块,其零售额在中国功能饮料行业的市场份额分别为43.1%,25.1%和15.2%。加油站商店场景人流量较大,且消费者在长途驾驶过程中,对提神醒脑和补充能量的需求高,是功能饮料的重要消费渠道之一。
东鹏饮料的护城河
品牌心智,“累了、困了、喝东鹏特饮”已经深入人心。在能量饮料这个赛道上,玩家很少(东鹏、红牛双寡头格局),品类本身难以做出有效差异化,先发优势非常突出,逻辑类似可乐。而乳业、咖啡口味等差异化明显,所以玩家更多。而饮用水赛道,口味差异化不大,但是受限于水源地和物流半径,玩家数量也比能量饮料更多。
"保健食品"认证(蓝帽子),是唯一可公开宣传缓解体力疲劳功能。能拿到蓝帽子资质的全国也只有8家。
渠道护城河——全渠道网络,在困点、累点、汗点均有布局。尤其是下沉市场,已经100%覆盖中国地级市。“冰冻化战略”,累计投放冰柜超60万台(距离农夫山泉80万台还有一定的差距,但是东鹏的下沉做得更好,尤其是工地、加油站、球场等“困点”、“累点”、“汗点”),东鹏460万终端网点甚至已经超过了农夫山泉的300万终端网点(非官方数据)。
供应链护城河——全国生产基地离消费市场更近(规划14个生产基地,已经投产10个),在交货和运费上建立优势。
数字化能力——“率先运用【五码关联】技术,在生产到销售流程的关键阶段设置了二维码,包括盖内码、盖外码、箱内码、箱外码和垛码。”(摘自港股招股书)五码合一,在防窜货上有效地保障了经销商和商户的利益。这个点上东鹏只是暂时领先,护城河未必持久。
整体上说,从护城河的宽度上讲,品牌心智>“保健食品”认证>渠道护城河>供应链护城河>数字化能力。
东鹏的战略
“持续推进全国化战略,拓宽渠道网络、加强渠道精耕”——从2026年三季报可以看出,非华南战区的营收占比已经达到74.2%,上升空间逐步见顶,我认为这是三季度增速停滞的最大原因。
“持续投入产品开发,推动产品迭代创新,拓展产品品类”——东鹏利用已经成熟的渠道体系进行新品铺货,从而提升单位点位的收益,摊薄成本和费用,例如:摊薄冰柜的成本、广告费、运费、提升工厂产能利用率。
“持续投入品牌建设和消费者互动,强化国民品牌影响力”——“东鹏特饮”已经建立消费者心智,“补水啦”产品在世界杯期间广告投放力度很强,虽然最近小黑惹了麻烦,但是可以看到东鹏在品牌心智建立上确实在持续的投入。
“战略性探索海外市场与投资并购机会”——在H股上市只是第一步,将来可能会开启并购动作。这也是股价近1年来下跌的原因,在未来几年资本支出会进入上升期,阶段性的压低自由现金流,但海外投资是否能获得正向回报是不确定的。有趣的是东鹏历史上从未并购过同行。根据港股招股书,准备3-5年内用于并购的资金约3亿港币,目标是①不少于1亿营收,或2000万净利润。②或不少于30万吨产能。③文化契合度、与现有业务的潜在协同效应。
“持续推进数字化建设和升级,实现全面的提质增效。”
“进一步完善产能布局和推进供应链升级,强化全成本领先优势”——就近建设生产基地,计划布局14个生产基地,贴近消费市场,进一步降低运输成本。带板运输:降低干线物流成本和提高效率。
“持续吸引、培养、并留存顶尖人才,进一步完善组织管理”
东鹏的钱,是否都是按照战略去投资的呢?除了第7点,我们无法证实,第3点处于准备阶段之外,其他都能看到公司在这方面的资金投入。
东鹏的消费者画像
“东鹏特饮”目前的消费场景:1.快递、外卖 2.工地 3.司机。未来十年,随着工业自动化推进和新增人口减少,这三类人群大概率会继续萎缩。东鹏以前的主战场在华南,但到今年三季度,华南增速已经停滞,其他区域的增速均不足20%。让我更担心的是,今年三季度连经销商的增速都放缓了,“其他”贡献了大多数的新增经销商,这个“其他”是指线上、海外和餐饮渠道,而这三个场景均不是东鹏主打的“累点”、“困点”、“汗点”。
市场集中度
“以销量计,中国功能性饮料行业前五大企业市场份额从2022年的57.8%,增加至2024年的61.6%,行业集中度进一步提高。”
虽然港股招股书中没有说明,根据推测前五应该是:东鹏、华彬(红牛)、农夫山泉(尖叫)、达能(脉动)、达利(乐虎)。根据不同的计算口径分别整理了“功能饮料”和“能量饮料的市场”排名。无论用哪种口径,可以看到东鹏从2022-2024年的年化增速都是远超竞争对手的,从今年三季报的增速看,这种增速是难以长久保持的。
小结:①品牌、渠道、大众价格带是东鹏的战略支点。②软饮料日本和东南亚国家仍有提升空间,下沉市场人均消费量仍有提升空间(对比一线城市更低)。③能量饮料赛道集中度见顶,东鹏饮料的全国化已经成型,天花板越来越近。“以销量计,中国功能性饮料行业前五大企业市场份额从2022年的57.8%,增加至2024年的61.6%,行业集中度进一步提高。”
虽然港股招股书中没有说明,根据推测前五应该是:东鹏、华彬(红牛)、农夫山泉(尖叫)、达能(脉动)、达利(乐虎)。根据不同的计算口径分别整理了“功能饮料”和“能量饮料的市场”排名。无论用哪种口径,可以看到东鹏从2022-2024年的年化增速都是远超竞争对手的,从今年三季报的增速看,这种增速是难以长久保持的。
小结:①品牌、渠道、大众价格带是东鹏的战略支点。②软饮料日本和东南亚国家仍有提升空间,下沉市场人均消费量仍有提升空间(对比一线城市更低)。③能量饮料赛道集中度见顶,东鹏饮料的全国化已经成型,天花板越来越近。