近日,东鹏饮料发布的2026年三季度财报显示,东鹏饮料前三季度营业收入185.96亿元,同比增长10.4%,归母净利润41.45亿元,同比上涨10.21%。
但单看第三季度,东鹏饮料营收仅61.53亿元,同比增幅仅有0.75%,归母净利润12.78亿元,同比下滑7.8%。曾经长期保持高速增长的能量饮料龙头,在三季度迎来了利润端的明显承压。
在经销商看来,在内部管理的以及产品端的调整,传导到渠道端,导致经销商库存压力增大,出现亏损情况,经销商正在流失。所以经销商劝诫东鹏饮料莫透支渠道。
01
单季盈利能力陡降
东鹏饮料披露,公司前三季度整体业绩维持正增长,但第三季度旺季明显失速,单季增长承压,盈利出现同比下滑。
这反映出能量饮料主业增长遇阻、新业务尚不足以扛起大盘的局面。
前三季度,东鹏饮料扣非归母净利润38.51亿元,同比增长8.79%,经营活动产生的现金流量净额35.42亿元,同比提升13.06%。
拆分第三季度单季数据,业绩压力显著显现。三季度营收61.53亿元,同比仅微增0.75%,对比上半年15.9%的营收增速,增长幅度大幅回落。归母净利润12.78亿元,同比下降7.8%;扣非归母净利润12.53亿元,同比小幅下滑1.26%。
分品类来看,作为基本盘的东鹏特饮能量饮料单季收入38.43亿元,同比下滑8.6%,出现少见的单季收入回落;电解质产品补水啦收入13.61亿元,同比仅增长0.49%,增长近乎停滞;茶饮料板块成为最大亮点,同比增幅达到145.4%,不过该品类基数偏低,增量还无法对冲主力品类的下滑压力。
在业绩说明会上,东鹏饮料将增速放缓归结为气候扰动、赛道竞争内卷、新品资源投入分散精力等外部与经营层面因素。
2026年七八月份国内核心销售区域降雨偏多、气温不及往年同期,直接冲击饮料旺季动销,户外、即时饮用场景需求收缩,华南、华中、华西等传统大本营市场收入走弱,仅华东、华北等新兴市场保持正向增长。
同时能量饮料赛道竞争持续加剧,电解质赛道价格战、促销内卷持续,分流终端需求,叠加大众消费偏谨慎,终端拿货意愿偏弱。
内部经营层面,东鹏饮料持续推进多品类布局,资源向茶饮料等第二增长曲线倾斜,一定程度上分流了核心能量饮料的投放资源。渠道端,零食折扣店等新兴渠道格局快速变化,东鹏饮料渠道调整节奏偏慢,传统经销商库存压力上升。多品类同步生产也带来供应链磨合成本,拖累周转效率。
02品类扩张太快
东鹏饮料前三季度业绩尚可,但三季度旺季的失速释放出信号,东鹏饮料正在从单品依赖向多品类矩阵转型,但转型期要承受主业放缓、利润下滑的压力。
经销商对中华网财经表示,东鹏饮料新品盲目扩张带来的渠道库存危机、一线业务团队在薪资调整的背景下动力衰减,是埋藏在业绩之下更深层的经营隐患。
依靠东鹏特饮这一超级大单品,东鹏饮料完成了全国市场的扩张,搭建起超过3200家经销商、覆盖430万终端网点的庞大渠道网络,依靠强大的渠道执行力,企业顺利登陆A股,继而完成A+H双资本平台布局,资本的期许,也推动公司开启多品类扩张之路。
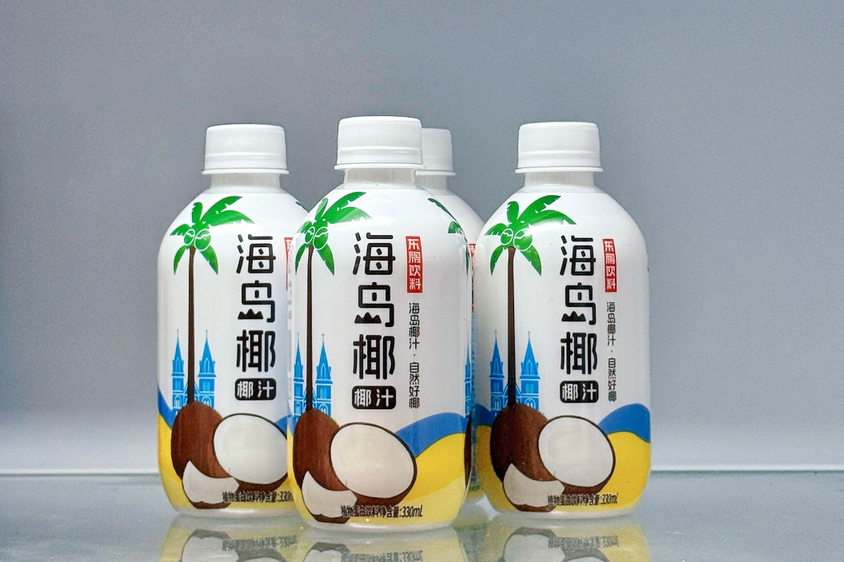
但是,在多品类战略落地的过程当中,企业出现了急于推出新品、对市场动销预估过于乐观的问题,新品的表现并没有复刻东鹏特饮的成功,反而将渠道经销商置于巨大的经营风险当中,海岛椰就是最典型的案例。
海岛椰作为东鹏饮料布局植物蛋白、礼品赛道的重点新品,春节期间对外宣传提货量突破1000万箱,一度被视作公司新的增长曲线。但是热闹的提货数据背后,终端实际动销远远不及预期,大量货品滞留在经销商仓库。
一位东鹏饮料经销商告诉中华网财经:千万箱的提货量之中,绝大多数产品无法顺利流转到消费者手中,大量库存占用经销商流动资金,叠加仓储成本、资金利息,直接造成经销商大面积亏损,河南市场更是出现大量深耕市场多年的老经销商选择退出合作的情况。
不同于东鹏特饮适配即饮、工地、便利店等高频消费场景,海岛椰锚定礼品宴席赛道,消费具备极强的季节性,春节旺季一过,产品销售立刻陷入停滞。经销商在春节完成打款提货之后,后续长时间缺少消费需求支撑,大量临期库存难以消化。
有渠道人士透露,库存压力从厂家仓库层层传导至经销商,经销商资金被大量滞销货品锁死,经营信心遭受重创。
海岛椰并非孤例,在资本驱动之下,东鹏饮料不断拓宽产品边界,除能量饮料、电解质水之外,陆续布局咖啡、果茶、包装饮用水等多条产品线,不断要求经销商承接更多新品任务。
03经销商承压
值得注意的是,经销商销售依然是东鹏饮料最重要的销售模式,经销商情绪不稳,撬动的是东鹏饮料的根基。
数据显示,前三季度,东鹏饮料经销模式收入153.8亿元,占比高达82.8%。
对于经销商而言,每一款新品都意味着额外的资金投入、仓储压力、终端推广成本。经销商的资源、货架空间、人力是有限的,持续不断导入新品,不仅分散经销商资源,一旦新品动销失败,全部经营风险就会由渠道合作伙伴承担。
经销商反馈,当新品出现滞销之后,厂商没有配套完善的滞销兜底机制,甚至出现经营不达预期就直接更换经销商的情况,进一步放大渠道端的不安情绪。
“对比行业标杆劲牌的渠道策略,二者形成鲜明反差。劲牌长期重视经销商长期经营,搭建“劲二代”经销商接班培养体系,鼓励经销商家族长期深耕市场,搭配滞销产品兜底机制,渠道长期稳定度极高,大量经销商合作周期超过二十年,愿意持续投入资源运营品牌产品。”上述经销商很羡慕劲酒对经销商的策略。
当前东鹏饮料部分区域“动销不佳即便关客户”的短期化思路,正在持续消耗多年积累下来的经销商信任。
“东鹏饮料做即饮产品的,就好好做就行了,还非要生吃礼品市场。客户发了货都跟着陪葬。”经销商对中华网财经说。
除渠道层面的矛盾之外,内部人力层面的变化,构成另一重隐忧。
一位接近东鹏饮料的人士透露,伴随薪酬制度改革落地,东鹏饮料一线业务人员的收入考核逻辑发生调整,直接影响业务员市场拓展、经销商维护的积极性。
快消行业的根基,离不开业务员高频拜访门店、维护客情、协助经销商完成动销,当业务团队积极性下滑,市场精细化运维的力度自然随之减弱。一边是经销商库存高企、信心受挫,另一边是前端业务团队动力不足,渠道、人员两大增长引擎同时承压,就算继续推出新品,也很难复刻过去的增长神话。
东鹏饮料在资本市场可谓风光无两,实现了A+H。但在资本的驱动下,东鹏饮料迎合资本市场期待,急于拓展更大的市场,认为一次的成功可以复制,放弃了稳扎稳打的节奏。
对于如今的东鹏饮料而言,摆在管理层面前的选择已经十分清晰:是继续在资本诉求之下不断加码新品、透支渠道,还是放缓新品扩张节奏,回到经营本质,帮助经销商消化库存、理顺内部薪酬激励,修复经销商与业务团队的信心。
经销商也给出了他们的看法:“踏踏实实做好东鹏特饮就不错了。”