2026年8月,李子园交出了一份令市场意外的半年成绩单。归母净利润同比骤降32.34%,经营活动现金流净额更是缩水超过八成。
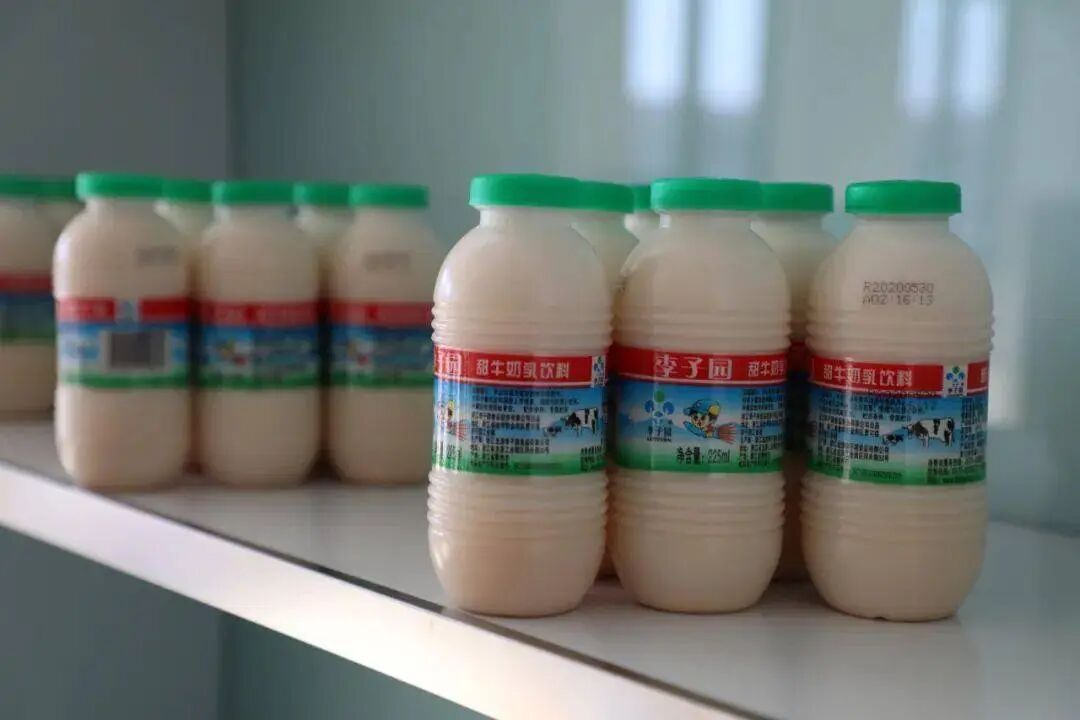
与此同时,仅半年时间,便有179家经销商选择退出。曾经靠一瓶甜牛奶撬动全国市场的乳饮明星,如今正经历着从产品到渠道的全面阵痛。
01
大单品光环褪色,旧增长逻辑失效
含乳饮料一直是李子园的绝对主力。2026年上半年,该品类贡献营收5.03亿元,占总收入的83.26%。但对比2025年同期的93.76%,占比已明显下滑超过10个百分点。
更值得关注的是,该品类收入同比下降13.59%,延续了2025年全年下滑13.92%的颓势。拉长时间线来看,含乳饮料的销量自2022年以来,已出现四年三降的局面,增长动力早已不复当年。
这一趋势的背后,是整个消费理念的结构性转变。如今,消费者对配料表和营养成分的关注度空前提升,而传统甜牛奶以水、全脂牛乳粉和白砂糖为主的核心配方,在蛋白含量偏低、糖分偏高的问题上愈发显得不合时宜。
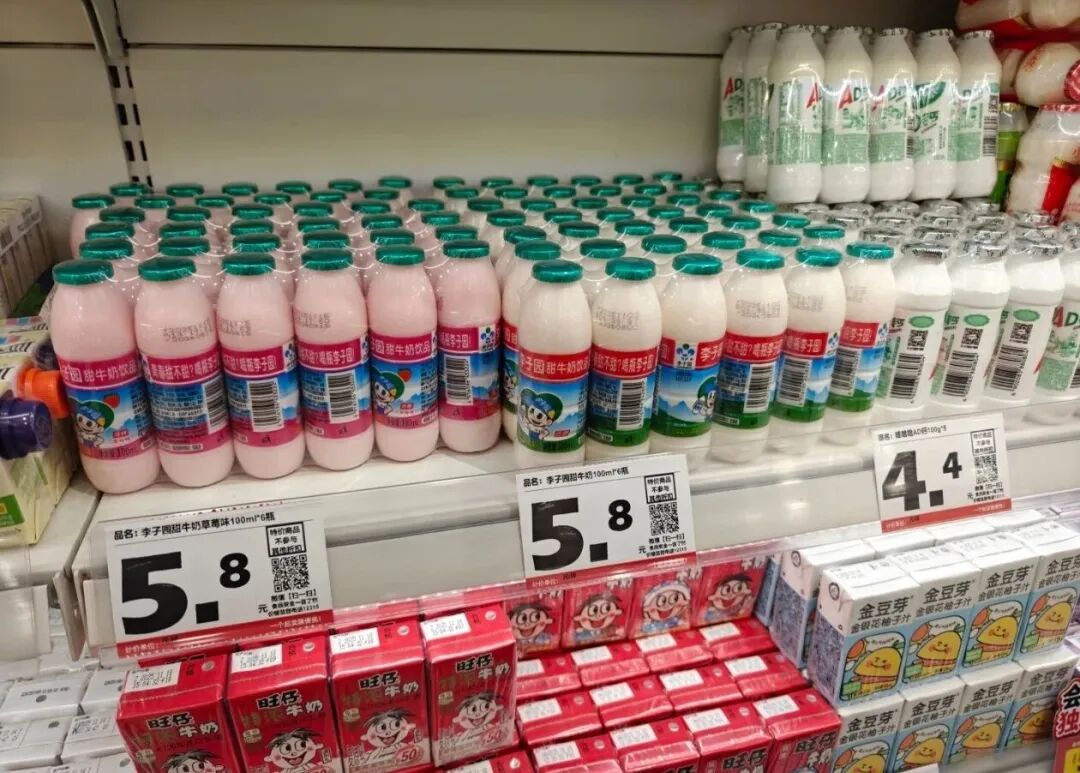
相比之下,无糖茶、植物蛋白饮料等品类凭借“天然、低糖、清洁标签”等卖点迅速崛起,不断分流原有消费群体。整个含乳饮料行业增速已放缓至个位数,李子园的困境并非孤立现象,养乐多、菊乐股份等同赛道企业同样面临增长瓶颈。
02
成本高企叠加库存承压,现金流告急
收入端疲软的同时,成本端却反向施压。2026年上半年,受原辅材料价格上涨影响,李子园营业成本同比增长5.58%至3.95亿元。收入减少、成本上升的双重挤压,直接导致毛利率下降5.11个百分点,至34.75%。
其中,二季度毛利率进一步滑落至31.81%,环比下降近6个百分点,净利率则跌至仅3.6%。
与此同时,存货规模在上半年激增54.18%,达到2.37亿元。库存高企不仅占用了大量营运资金,也直接拖累了经营现金流。
公司承认,现金流大幅缩水主要系销售回款减少、采购支出增加所致。在资金链趋紧的背景下,短期借款亦较年初增长41.22%,达到2.26亿元。存货、现金流与负债三重压力叠加,主营业务自身的“造血”能力正明显弱化。
03
经销商批量离场,渠道信心动摇
截至2026年6月末,李子园经销商总数为2063家,上半年净减少179家。公司表示,这是对低效、无效经销商的主动清理。
但若结合2025年全年数据来看,情况更为复杂——去年全年净减少384家,新增456家,但流失数量高达840家。换句话说,在不到一年半的时间里,累计超过560家经销商退出体系。
这一轮渠道收缩,根源仍在于产品动销乏力。当终端走货放缓、库存周转拉长,经销商的利润空间被不断压缩,退出便成为理性选择。
而经销网络的萎缩,又反过来削弱了产品的市场覆盖和终端可见度,进一步加剧销售困难。产品卖不动→渠道不愿卖→更难动销,这种负向循环正在成为李子园最棘手的内生性问题。
04
扩产项目叫停,新业务尚难挑大梁
面对含乳饮料销量持续走低、产能利用率从2021年的100.43%暴跌至2025年的56.98%,李子园最终决定叫停原计划投资4.86亿元的15万吨含乳饮料扩产及技改项目。
该项目历经两次调减至1.5亿元,截至终止日实际投入仅4625.10万元,剩余约1.42亿元募集资金将永久补充流动资金。
叫停扩产虽是务实之举,但也侧面反映出公司对核心品类增长前景的信心不足。近年来,李子园也在尝试多元化破局,推出了维生素水、电解质水、100%果汁等新品。
2026年上半年,其他产品收入同比增长172.03%,达到0.97亿元;直销渠道收入增长23.89%;宁夏日处理1000吨生乳深加工项目一期也已建成投产。然而,新业务体量依然偏小,短期内难以填补含乳饮料留下的收入缺口。
05
高分红引发争议,转型之路任重道远
值得玩味的是,在业绩滑坡、资金链紧绷的当下,李子园仍推出每10股派现1.30元的分红方案,合计派现4981.04万元,占上半年归母净利润的76.59%。这一高比例分红,在市场看来颇具争议——在主营业务持续失血、亟需资金支持转型的关键阶段,如此分配是否合理,值得深思。
情怀可以带来一时的回头客,却无法构成长期的竞争壁垒。李子园曾经的“童年味道”标签,在消费升级与健康潮流面前,正逐渐失去往日的号召力。大单品老化、渠道萎缩、新业务尚未成势,三重挑战交织之下,这家老牌乳饮企业能否找到真正的第二增长曲线,仍是一个悬而未决的命题。
来源:经销商微刊综合纳食等网络公开信息整理。原作者及原出处所有,如涉及版权等问题,请及时与我们联系删除。