这是我们汽车电子零部件的财报系列,Q3的跟踪。
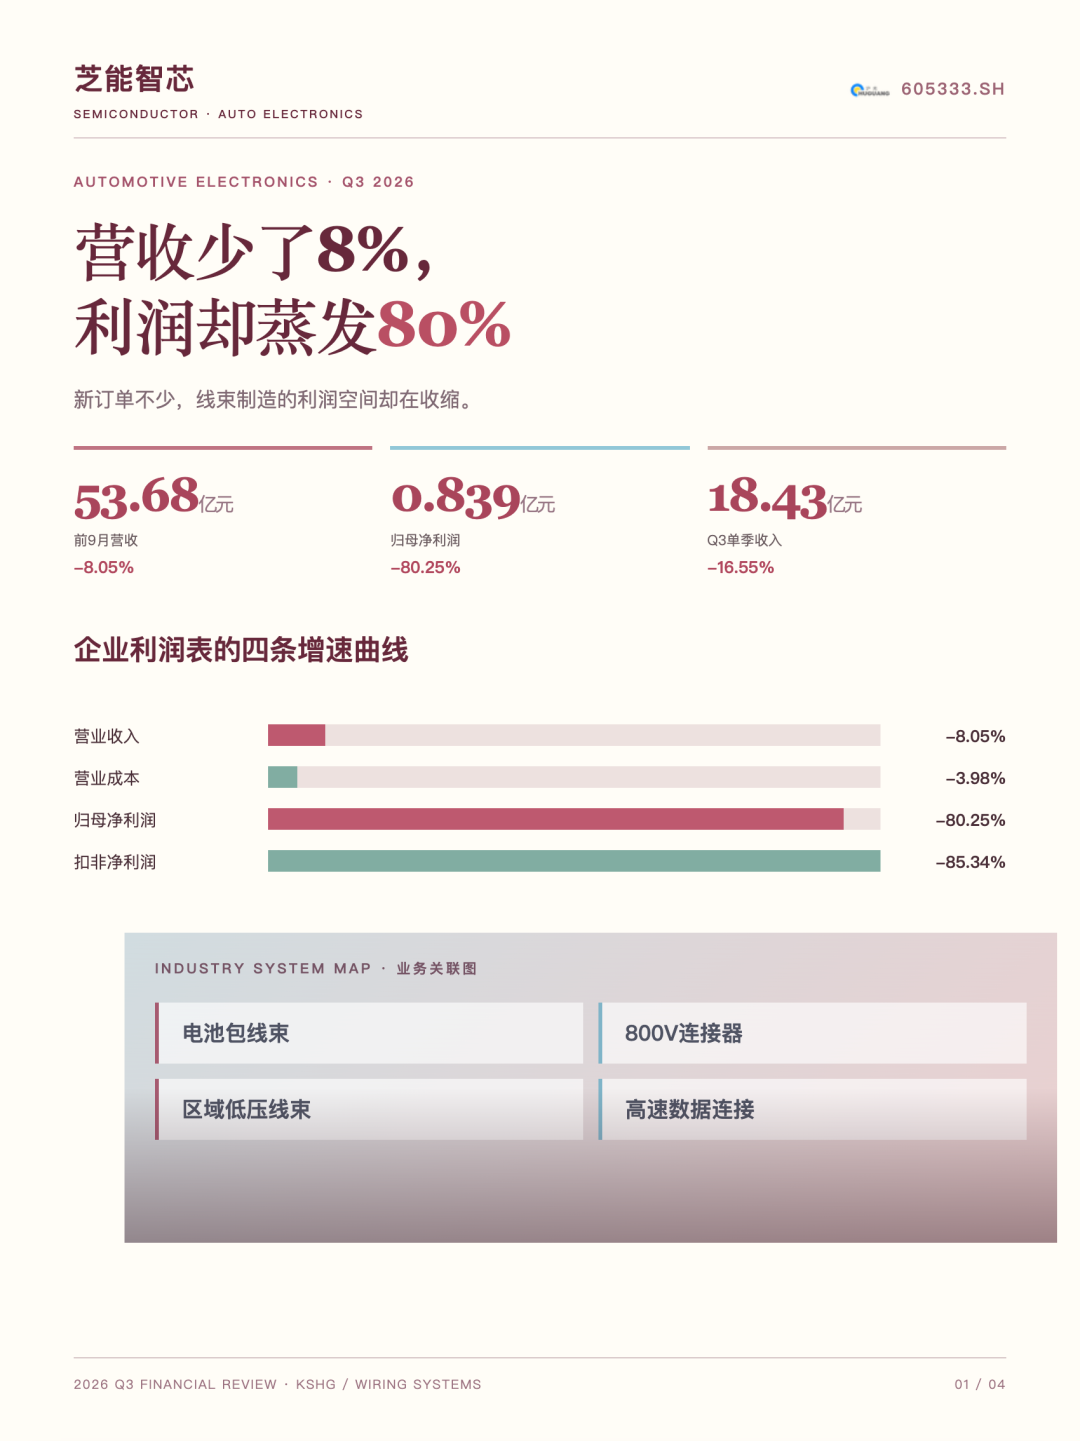
沪光股份2026年前三季度营业收入53.68亿元,同比下降8.05%。归母净利润8390万元,同比下降80.25%,扣非净利润6018万元,同比下降85.34%。
三季度单季收入18.43亿元,同比下降16.55%。
去年同期公司前三季度收入58.38亿元、归母净利润约4.25亿元。
今年收入少4.70亿元,归母利润少约3.41亿元,归母净利率从7.28%落到1.56%,前三季度营业成本47.32亿元,同比降约3.98%,慢于收入降幅。综合毛利率从去年同期约15.59%落到约11.85%。
Part 1
收入少8%利润少80%,成本降得比收入慢
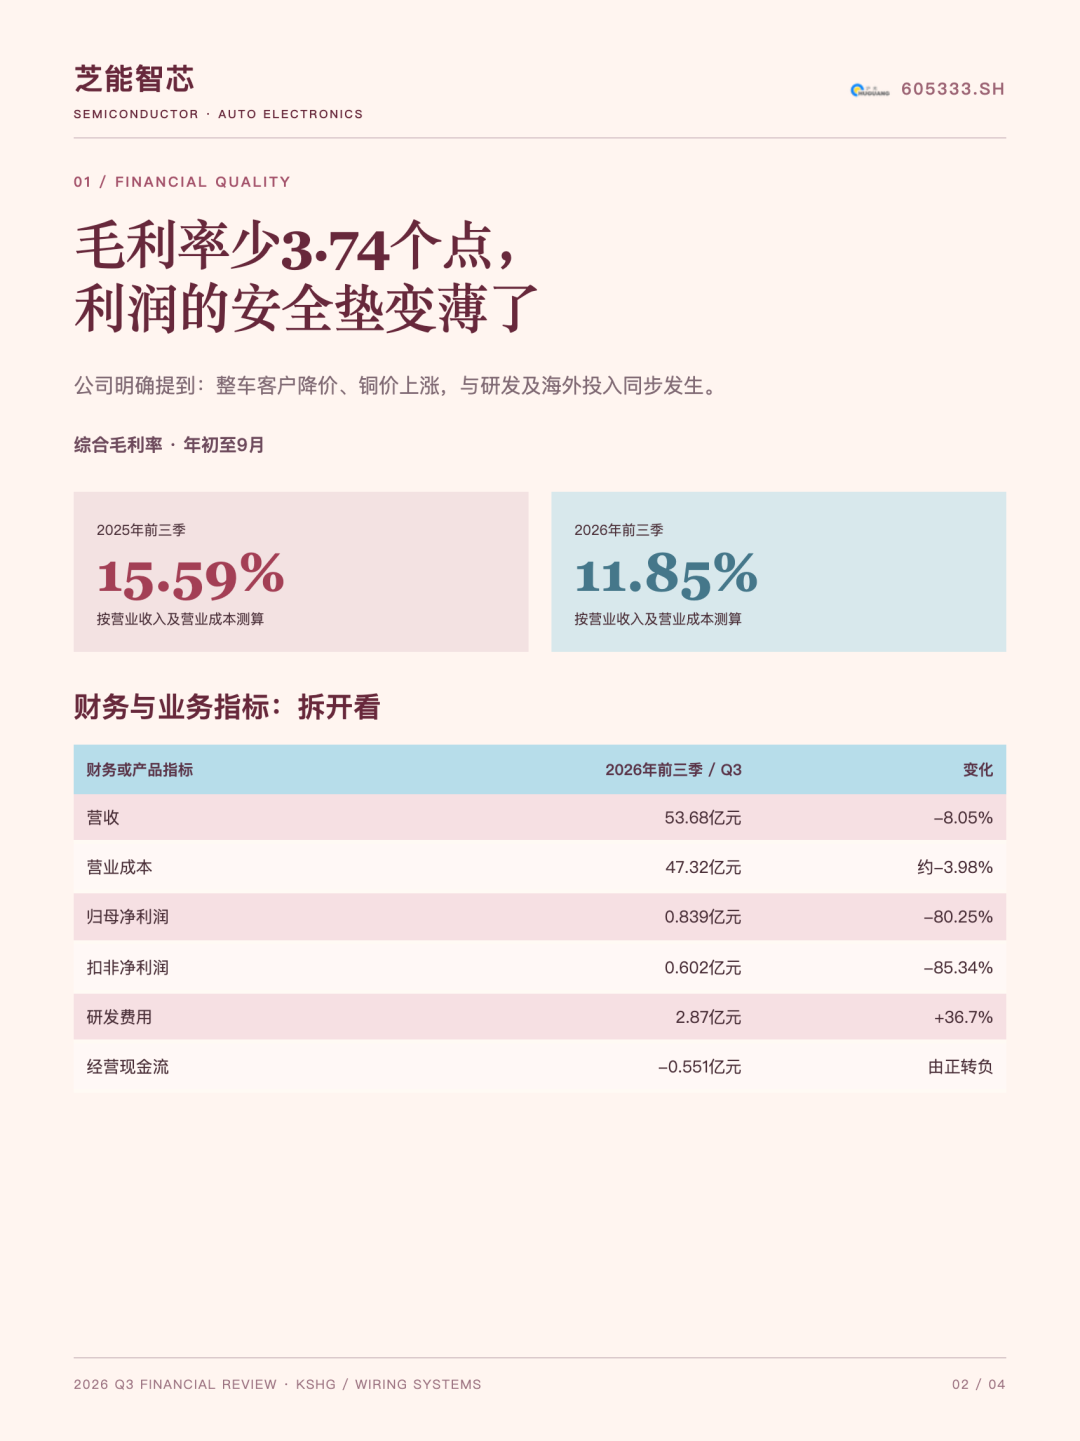
营业成本降3.98%,收入降幅更。
以前三季度收入为基数,综合毛利率每少一个百分点对应约5368万元毛利,3.74个百分点约2.01亿元。
成本里铜导体、绝缘材料、端子、连接器、护套、装配、测试和主机厂周边的同步交付逐项排列。整车客户压价先动售价,铜等大宗原材料涨价先动采购。结算时间对不上。
原材料采购提前备货。主机厂结算价按合同、车型或年度议价执行,中间的价差由线束厂先承担。
研发费用2.87亿元,去年同期2.10亿元,增36.7%。管理费用1.97亿元,去年同期1.57亿元,增约25.0%。
收入在收缩。工程投入、研发人才和管理资源继续加,整车客户销售价格承压、铜等大宗原材料上涨。
电动车和智能汽车的线束清单里,动力电池、高压配电、充电接口和三电系统在列。摄像头、雷达、显示屏和区域控制器又叠加上数据连接需求。
车型定点之后要过工装投入、PPAP质量验证、爬坡和良率提升。
车型换代、配置调整、交付地点变化都会再调用一遍工程资源。
高压线束的绝缘、屏蔽、耐压和气密要求更高,高速数据连接还要控制信号完整性,开发和验证周期跟着拉长。单车价值量得先覆盖多出来的工时与设备。
Part 2
定点排到量产,连接器和突尼斯产线一起铺开
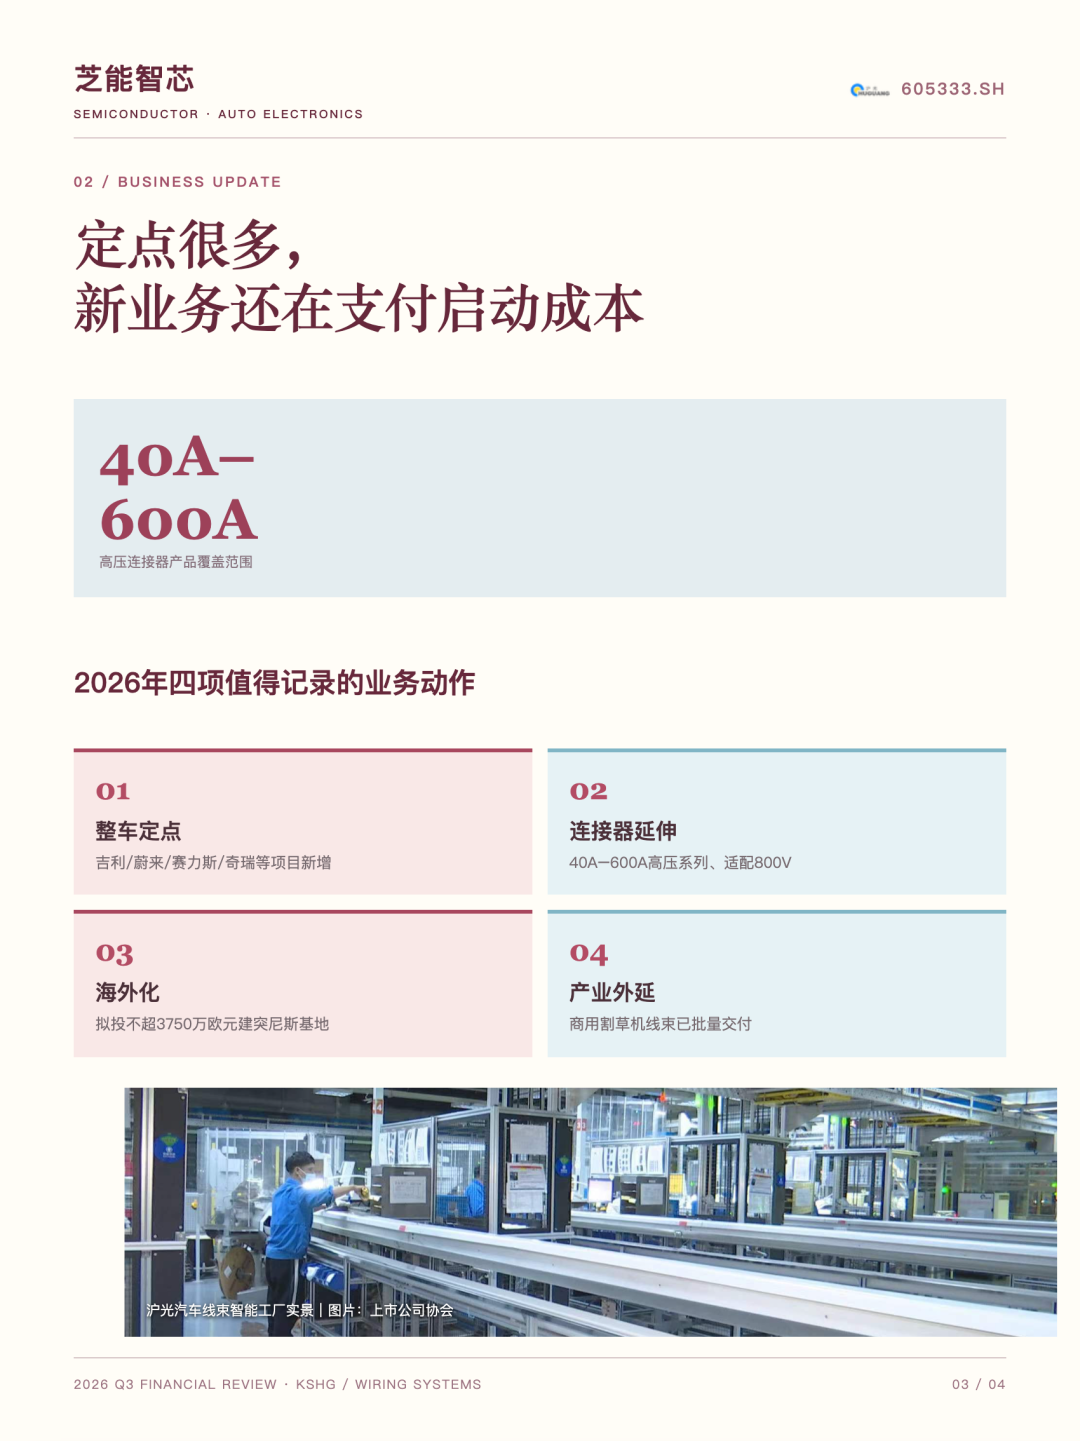
半年报的定点名单里有赛力斯G19、L97、E68高低压线束,吉利E281高压线束,蔚来Qinling、Hercules低压线束。
奇瑞部分高压与充电座线束、一汽大众ABS线束也在这一栏。
量产那一栏是零跑C10、C16高压线束,赛力斯多个项目,蔚来ROSA低压线束。
奇瑞部分项目、奔驰PA低压线束和极氪项目同期推进。新项目接替旧项目时,单车价值量、工程费用和年化交付量决定这批订单摊薄设备与人工的速度。
公司把传统线束能力往连接器上延,高压连接器覆盖40A至600A,新增适配800V平台的产品。FAKRA、Mini-FAKRA和车载以太网连接器一起布局。从给客户配线走到同时供应部分关键连接器。
技术环节比纯加工环节多一段议价空间,报价里的可谈部分也跟着变。
3月公司批准拟投资不超过3750万欧元,在突尼斯建汽车线束生产基地,半年报预计当年10月陆续投产。
突尼斯靠近欧洲整车厂和当地配套网络,跨洲物流与交付周期可以缩短。
土地、人员招聘、客户验证、产线转移和质量体系建设要先投进去。
国内业务也在往汽车以外走,半年报披露向海外商用割草机相关项目批量交付线束,累计三个项目批产。
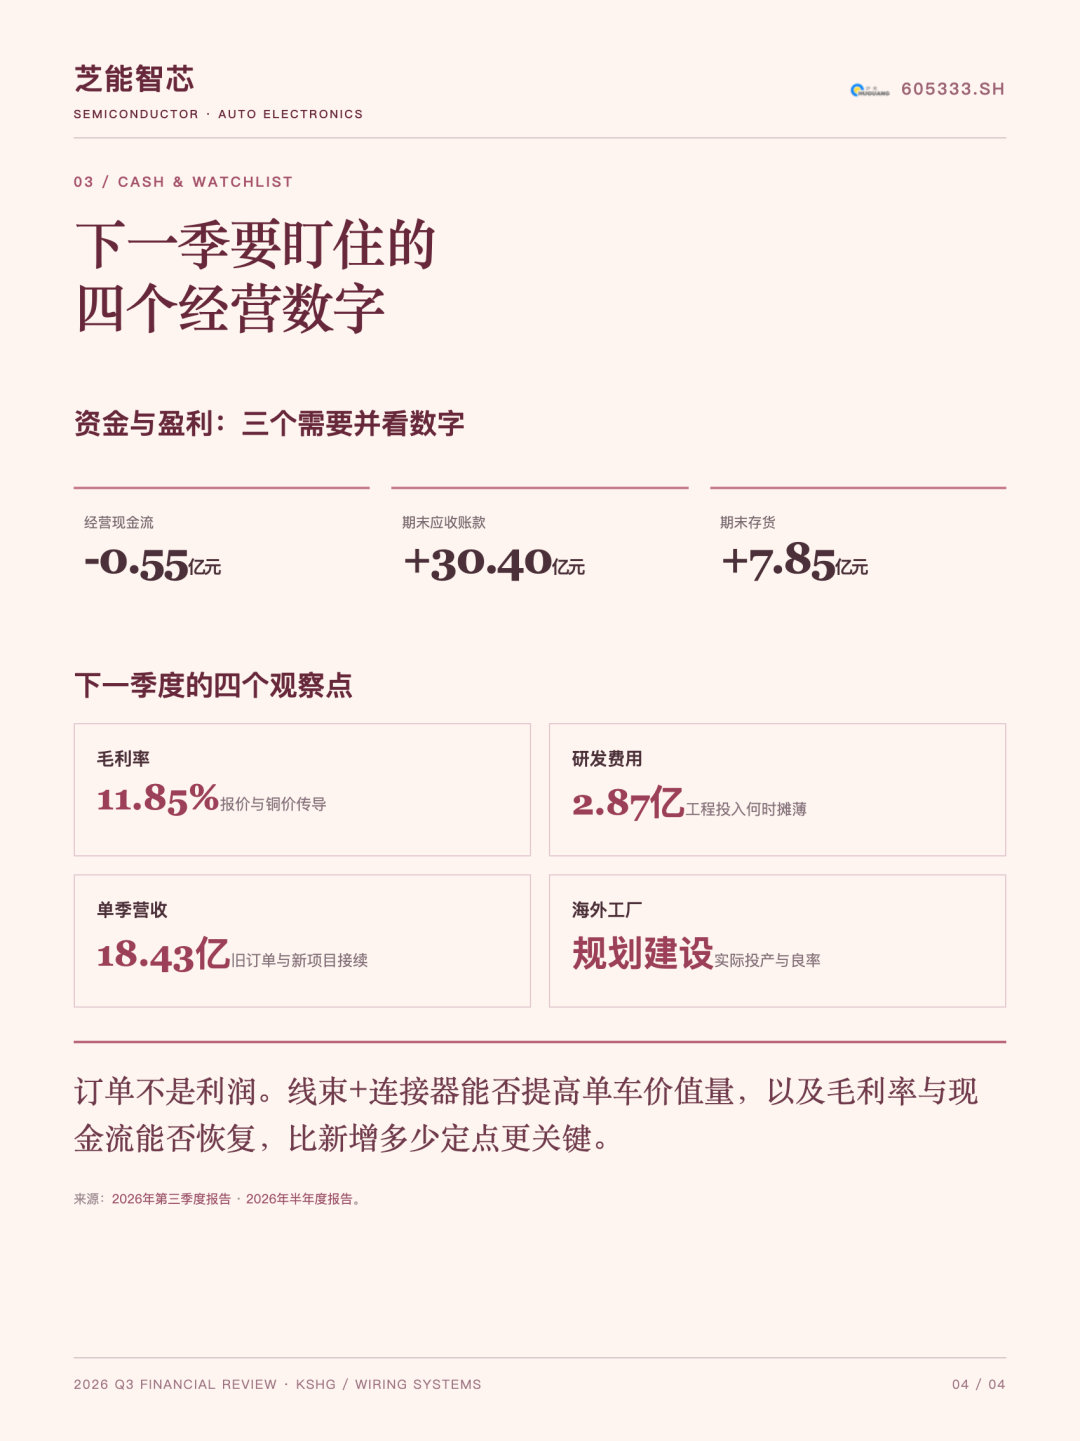
小结
沪光挺努力的,当然这个业务就是这样,不赚钱真的没办法。
原文标题:沪光股份营收少8.05%利润蒸发80.25%,新定点越接越多,毛利率跌掉3.74个点